
سند إذني
هو استخدام ضمان الدين المحول من الفترة السابقة لأغراض السداد في هذه الفترة. تنتمي الفاتورة إلى الفترة القديمة، وتتم المعاملة في هذه الفترة. ما الذي يتم في هذه العملية؟
شاشة بطاقة الفاتورة
<الشكل>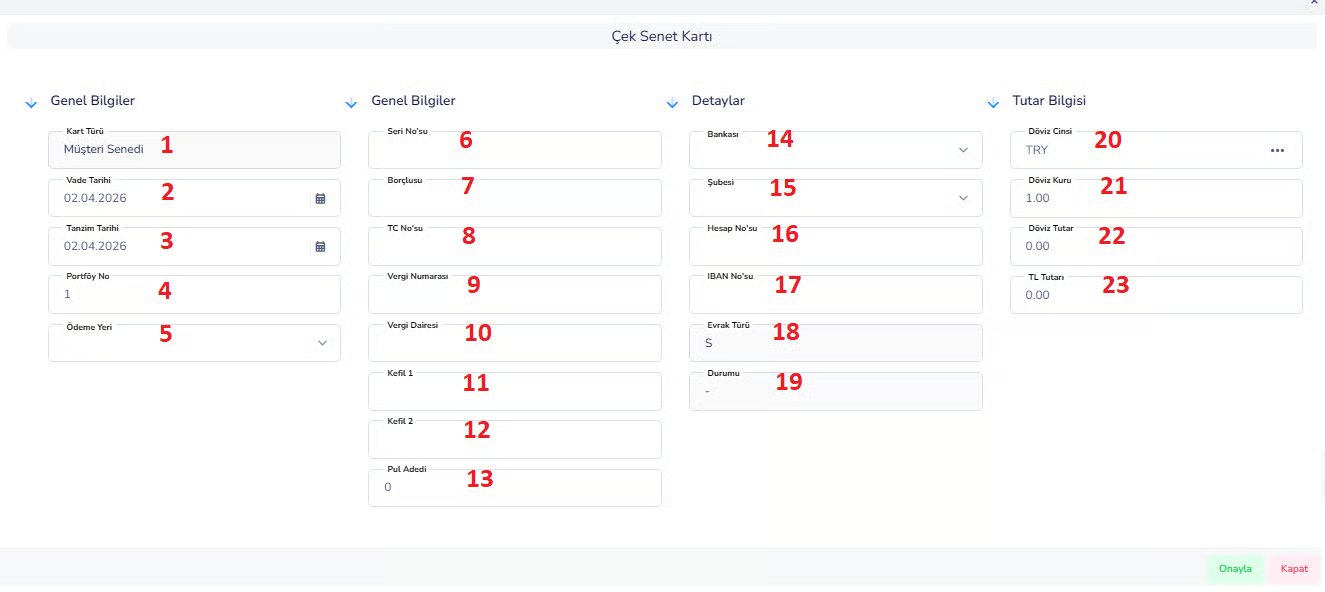
معلومات عامة:
<قوية>1. نوع البطاقة:يشير إلى نوع الفاتورة (فاتورة العميل، وما إلى ذلك). <قوية>2. تاريخ الاستحقاق:التاريخ الذي سيتم فيه دفع الفاتورة. <قوية>3. تاريخ الإصدار:تاريخ إصدار السند لأمر. <قوية>4. رقم المحفظة: رقم المحفظة التي ترتبط بها الفاتورة. <قوية>5. مكان الدفع:البنك أو المكان الذي سيتم دفع الفاتورة فيه. <قوية>6. الرقم التسلسلي: هو الرقم الفريد للفاتورة. <قوية>7. المدين: الشخص أو الشركة التي ستدفع الفاتورة. <قوية>8. رقم TR: إذا كان المدين هو الشخص، فهو رقم التعريف. <قوية>9. الرقم الضريبي:إذا كان المدين شركة، فهو الرقم الضريبي. <قوية>10. مكتب الضرائب: هذا هو مكتب الضرائب التابع له الشركة المدينة. 11. الضامن 1: الكفيل الأول المسؤول عن الكمبيالة. <قوية>12. الضامن 2: الكفيل الثاني المسؤول عن الكمبيالة. <قوية>13. عدد الطوابع: هي معلومات الطوابع/الطوابع الموجودة على الفاتورة.التفاصيل:
<قوية>14. البنك: البنك الذي تنتمي إليه الفاتورة. <قوية>15. الفرع: هو فرع البنك المرفق به الفاتورة. <قوي>16. رقم الحساب: رقم الحساب البنكي. 17. رقم الحساب الدولي (IBAN): هو رقم الحساب الدولي. <قوية>18. نوع المستند:يشير إلى أن المستند عبارة عن سند إذني (S). <قوية>19. الحالة:الحالة الحالية للفاتورة.معلومات المبلغ:
<قوي>20. نوع العملة: يحدد عملة المعاملة. <قوي>21. سعر الصرف: معلومات عن سعر الصرف لمعاملات العملات الأجنبية. <قوي>22. مبلغ العملة الأجنبية: مبلغ الفاتورة بالعملة الأجنبية. <قوية>23. المبلغ بالليرة التركية: هو ما يعادل الفاتورة بالليرة التركية.وصف بطاقة الفاتورة (التحويل)
بطاقة الكمبيالة (النقل) هي عبارة عن نقل الكمبيالات من الفترة السابقة والتي لم تغلق بعد إلى الفترة الجديدة. هذه الفاتورة: • لم تنشأ في هذه الفترة • كانت موجودة من قبل • تم نقلها إلى الفترة الجديدة لعدم تحصيلهاالمنطق الأساسي:
- تعريف النقل:النقل هو عملية تعمل مثل السجل الافتتاحي.
- حالة المعاملة: إنها ليست معاملة جديدة. إنه ببساطة يمثل استمرار لمشروع القانون الحالي.
- انتقال الفترة: يستخدم في نهاية العام عند الانتقال إلى فترة جديدة
- إدخال البيانات لاحقًا: يستخدم عند إضافة الفواتير السابقة إلى النظام.
- انتقالات النظام: تستخدم لنقل البيانات من النظام القديم إلى نظام تخطيط موارد المؤسسات (ERP) الجديد.
- سند إذني عادي: إنها معاملة جديدة. يخلق الحركة الحالية. يقوم بعمل سجلات في المحاسبة.
- سند النقل: إنه ليس معاملة جديدة. بشكل عام، لا يتم إعادة التسجيل في المحاسبة. فهو يحمل فقط الرصيد.
مثال:
السيناريو: في عام 2025، تم استلام سند إذني بقيمة 20000 ليرة تركية من العميل. تاريخ الاستحقاق: يونيو 2026 الفترة الجديدة: عند مرور عام 2026، يتم تحويل هذه الفاتورة إلى النظام كـ "تحويل". ملاحظة التحويل: هي الملاحظة المنقولة من الفترة السابقة وما زالت مفتوحة.إصدار الديون
<الشكل>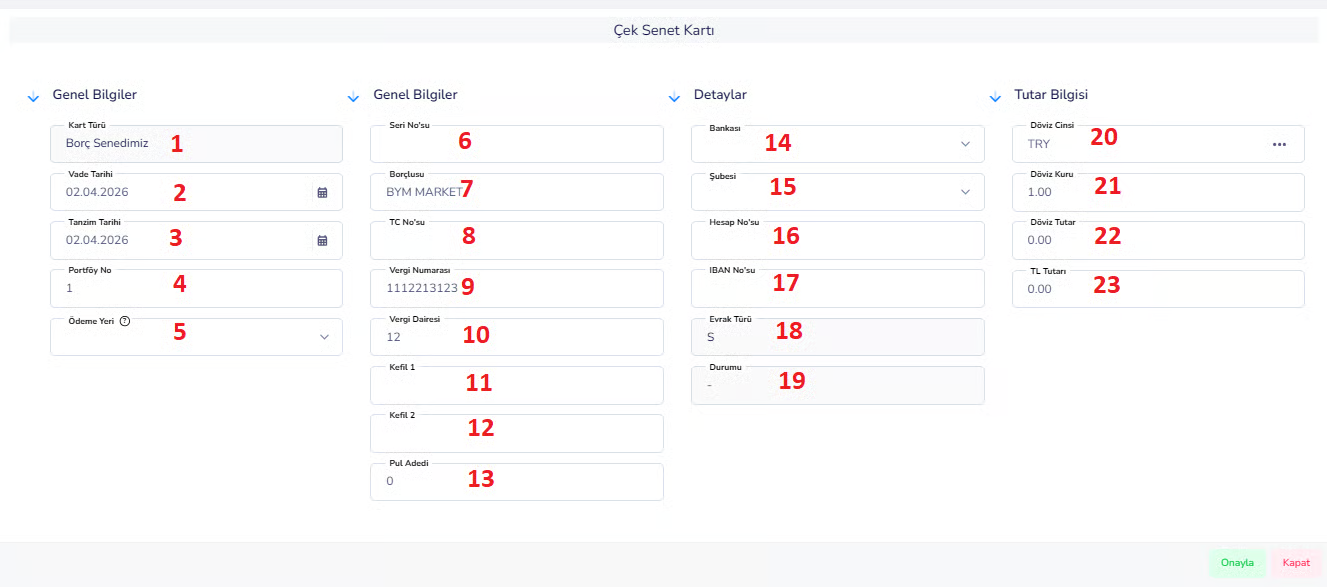 وصف المعاملة:
هو تسليم وثيقة الدين الصادرة عن الشركة إلى الطرف المقابل.
هذه المعاملة هي طريقة الدفع.
ما الذي يتم في المعاملة؟
يتم إنشاء مذكرة الدين من خلال النظام يتم تسليم هذه الفاتورة إلى الحساب الجاري ذي الصلة (المورد، وما إلى ذلك). يترك مشروع القانون المحفظة ويمرر إلى الطرف المقابلالحقول ومعانيها:
<قوية>1. نوع البطاقة:تم تحديد مذكرة الدين الخاصة بنا. <قوية>2. تاريخ الاستحقاق:التاريخ الذي سيتم فيه دفع الفاتورة. <قوية>3. تاريخ الإصدار:هذا هو تاريخ إصدار الفاتورة. <قوية>4. رقم المحفظة: رقم المحفظة التي ترتبط بها الفاتورة. <قوية>5. مكان الدفع:المكان/الموقع الذي سيتم فيه دفع الفاتورة.المعلومات الحالية/معلومات المدين:
<قوية>6. الرقم التسلسلي:الرقم التسلسلي الفريد للفاتورة. <قوية>7. المدين:الطرف (الشركة) الذي سيدفع الفاتورة. <قوية>8. رقم TR: هو رقم هوية المدين. <قوية>9. الرقم الضريبي:الرقم الضريبي للمدين. <قوية>10. مكتب الضرائب: هذا هو مكتب الضرائب الذي يتبعه المدين. 11. الضامن 1: الشخص الذي يضمن الفعل. <قوية>12. الضامن 2: الضامن الثاني هو الشخص. <قوية>13. عدد الطوابع: هي معلومات الطوابع الموجودة على الفاتورة.التفاصيل:
14. البنك: البنك التابع له الفاتورة.
15. الفرع:معلومات فرع البنك.
16. رقم الحساب:هو رقم الحساب.
17. رقم IBAN: معلومات IBAN.
18. نوع المستند:S → يشير إلى أنه سند إذني.
<قوية>19. الحالة:الحالة الحالية للفاتورة (على سبيل المثال: صادرة).معلومات المبلغ:
<قوي>20. نوع العملة:عملة المعاملة (الليرة التركية وما إلى ذلك). <قوي>21. سعر الصرف: معلومات عن سعر الصرف إذا كانت هناك معاملة بالعملة الأجنبية. <قوي>22. المبلغ بالعملة الأجنبية: المبلغ المستند إلى العملة الأجنبية. <قوية>23. المبلغ بالليرة التركية: ما يعادل الفاتورة بالليرة التركية. ماذا يحدث بعد الإجراء؟- يتم تسليم السند الإذني للطرف الآخر
- يتم سداد ديون الشركة أو تخفيضها
- لا يوجد تدفق نقدي فوري
- يتم الدفع في تاريخ الاستحقاق
- في هذه المعاملة، لا يتم إخراج الأموال على الفور
- الملاحظة هي وسيلة دفع مؤجلة
- تتعهد الشركة بتسديد الدفعات في المستقبل
إصدار فاتورة العميل (المبيعات)
<الشكل>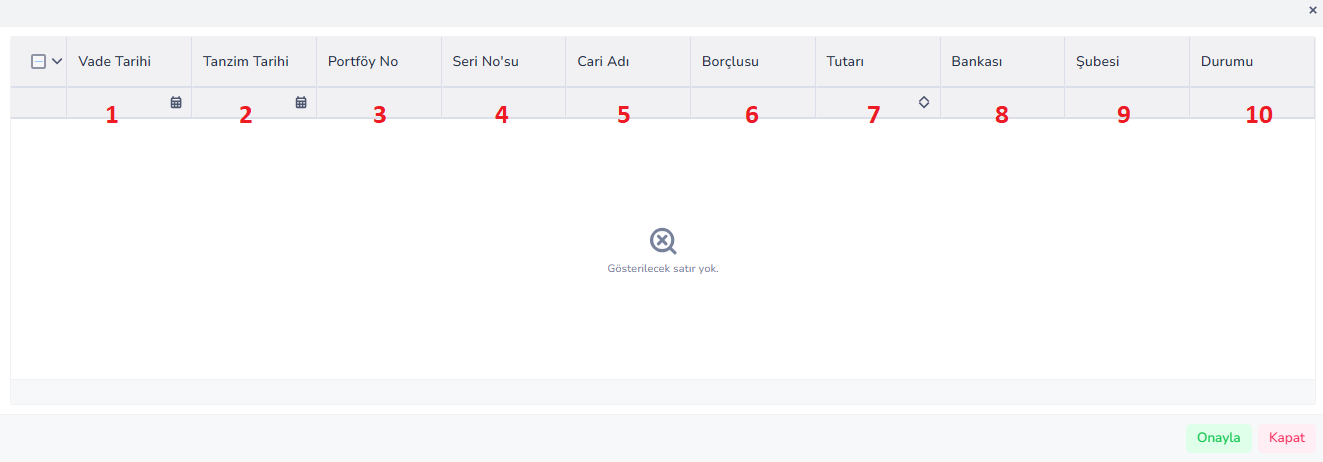
الحقول:
<قوية>1. تاريخ الاستحقاق:التاريخ الذي سيتم فيه دفع الفاتورة. <قوية>2. تاريخ الإصدار:تاريخ إصدار السند لأمر. <قوية>3. رقم المحفظة: هو رقم المحفظة التي ترتبط بها الفاتورة. <قوية>4. الرقم التسلسلي: هو الرقم الفريد للفاتورة. <قوية>5. الاسم الحالي:الشخص أو الشركة التي تم تحويل الفاتورة إليها. <قوية>6. المدين: الشخص/الشركة الرئيسية التي ستدفع الفاتورة. <قوية>7. المبلغ:القيمة النقدية للفاتورة <قوية>8. البنك/الفرع: معلومات البنك والفرع الذي ترتبط به الفاتورة <قوية>9. الحالة: تظهر حالة الفاتورة بعد المعاملة. ماذا يحدث بعد الإجراء؟- تتم إزالة الفاتورة من محفظة الشركة
- التحويلات إلى شركة أخرى
- لا يقوم النشاط التجاري بتحصيل المبالغ النقدية
- يدفع دينه بسند إذني
- لا يوجد تدفق أموال في هذه المعاملة
- يتم تغيير السند الإذني فقط
- هذه طريقة دفع/تبادل
الوصف
تشير عملية إصدار (تأييد) فاتورة العميل إلى قيام الشركة بتحويل الفواتير التي تتلقاها من العملاء إلى شخص أو شركة أخرى دون تحصيلها. ونتيجة لهذه المعاملة، تتم إزالة الفاتورة من محفظة الشركة وتحويلها إلى الدائن الجديد. تظل مدة الاستحقاق والمبلغ ومعلومات المدين الخاصة بالسند الإذني دون تغيير وتدفع الشركة ديونها ذات الصلة بسندات إذنية بدلاً من النقد.إصدار ديننا (التحويل)
<الشكل>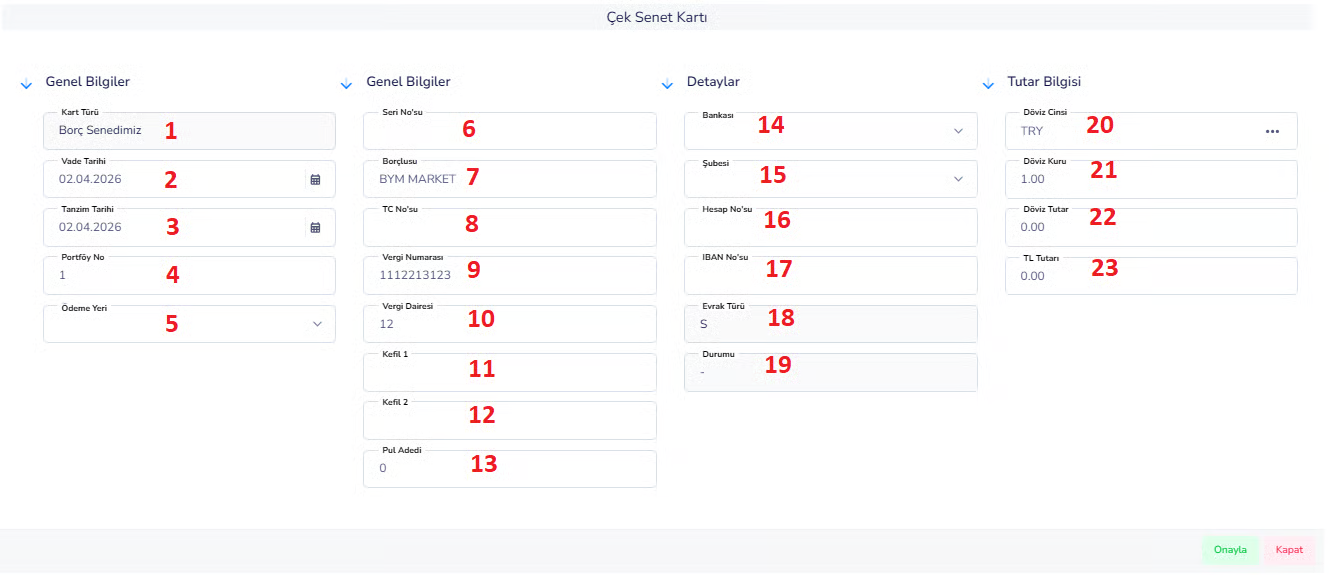
تعريف المعاملة:
<ص> هو استخدام ضمان الدين المحول من الفترة السابقة لأغراض السداد في هذه الفترة. تنتمي الفاتورة إلى الفترة القديمة، وتتم المعاملة في هذه الفترة.ما الذي يتم في المعاملة؟
يتم اختيار تحويل مذكرة الدين من النظام يتم تسليم هذه الفاتورة إلى الحساب الجاري ذي الصلة (المورد، وما إلى ذلك). تتم إزالة المذكرة من المحفظة اكتملت معاملة الدفعالحقول:
<قوية>1. نوع البطاقة: مذكرة الدين الخاصة بنا <قوية>2. تاريخ الاستحقاق: تاريخ سداد الكمبيالة <قوية>3. تاريخ الإصدار:تاريخ إصدار الفاتورة <قوية>4. رقم المحفظة: رقم محفظة السند <قوية>5. مكان الدفع:المكان الذي سيتم فيه دفع الفاتورة <قوية>6. الرقم التسلسلي: الرقم التسلسلي للفاتورة <قوية>7. المدين:الطرف الذي سيدفع الفاتورة <قوية>8. رقم TR:رقم الهوية <قوية>9. الرقم الضريبي:الرقم الضريبي <قوية>10. مكتب الضرائب: مكتب الضرائب التابع له 11. الضامن 1: الضامن الأول <قوية>12. الضامن 2: الضامن الثاني <قوية>13. عدد الطوابع: معلومات ختم الفاتورةالتفاصيل
<قوية>14. البنك: البنك التابع له الفاتورة <قوية>15. الفرع:فرع البنك <قوي>16. رقم الحساب: معلومات الحساب 17. رقم IBAN: معلومات IBAN <قوية>18. نوع المستند:S (ملاحظة) <قوية>19. الحالة:حالة معاملة الفاتورةمعلومات المبلغ:
<قوي>20. نوع العملة:العملة (الليرة التركية وما إلى ذلك) <قوي>21. سعر الصرف: معلومات سعر الصرف <قوي>22. المبلغ بالعملة الأجنبية: المبلغ المستند إلى العملة الأجنبية <قوية>23. المبلغ بالليرة التركية: ما يعادله بالليرة التركية ماذا يحدث بعد الإجراء؟- يتم تسليم السند الإذني للطرف الآخر
- يتم سداد ديون الشركة أو تخفيضها
- لا يحدث التدفق النقدي على الفور
- يتم الدفع في تاريخ الاستحقاق
- جاء مشروع القانون هذا من الفترة السابقة
- لم يتم إنشاء سند إذني جديد
- لا يؤدي ذلك بشكل عام إلى إعادة الإدخال في المحاسبة
- وما هي إلا حركة الديون القائمة
الوصف
إن إصدار (نقل) سندات الدين الخاصة بنا هو استخدام سندات الدين المحولة من الفترة السابقة والمملوكة للشركة كأدوات دفع في الفترة الجديدة. في هذه العملية، لا يتم إعادة إنشاء الفاتورة، بل تتم إزالة الفاتورة الحالية من المحفظة وتحويلها إلى الحساب الجاري ذي الصلة. من خلال هذه المعاملة، تقوم الشركة بسداد ديونها بسند إذني ويتم السداد في تاريخ الاستحقاق.إصدار فاتورة العميل (المبيعات) (المبيعات)
<الشكل>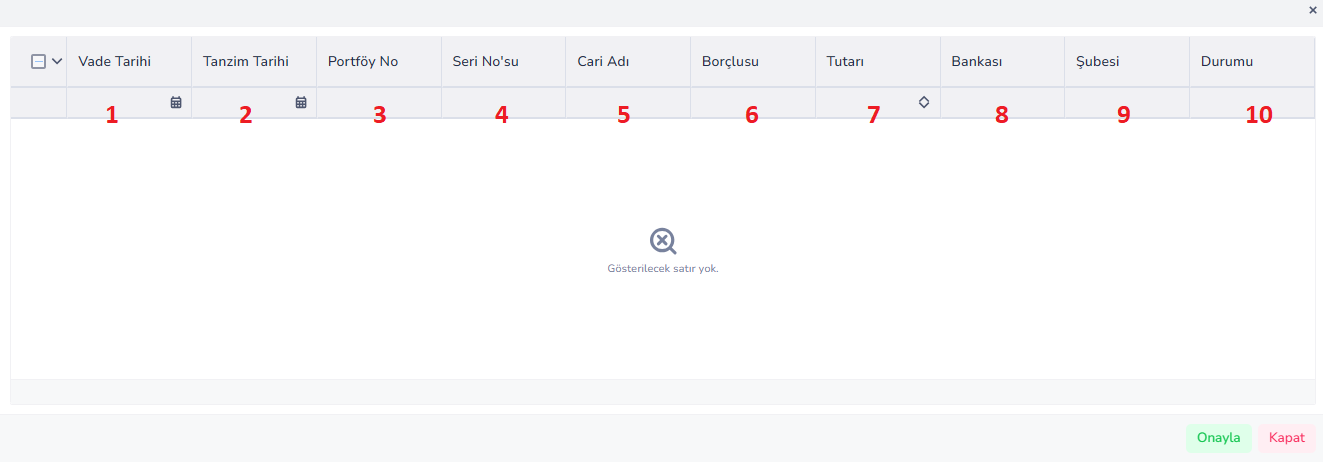
تعريف المعاملة:
<ص> هو تحويل فاتورة العميل المحولة من الفترة السابقة إلى شخص آخر أو شركة أخرى في هذه الفترة. يشمل كلا من الدوران والتحويلما الذي يتم في المعاملة؟
يتم اختيار تحويل فاتورة العميل من النظام يتم تسليم هذه الفاتورة إلى الحساب الجاري ذي الصلة (المورد، وما إلى ذلك) تتم إزالة المذكرة من المحفظة انتقل إلى الدائن الجديدالحقول:
<قوية>1. تاريخ الاستحقاق:التاريخ الذي سيتم فيه دفع الفاتورة. <قوية>2. تاريخ الإصدار:تاريخ إصدار السند لأمر. <قوية>3. رقم المحفظة: هو رقم المحفظة التي ترتبط بها الفاتورة. <قوية>4. الرقم التسلسلي: هو الرقم الفريد للفاتورة. <قوية>5. الاسم الحالي:الشخص أو الشركة التي تم تحويل الفاتورة إليها. <قوية>6. المدين: الشخص أو الشركة الرئيسية التي ستدفع الفاتورة. <قوية>7. المبلغ:القيمة النقدية للفاتورة <قوية>8. البنك/الفرع: معلومات البنك والفرع الذي ترتبط به الفاتورة <قوية>9. الحالة: تظهر حالة الفاتورة بعد المعاملة.ماذا يحدث بعد الإجراء؟
- تتم إزالة الفاتورة من محفظة الشركة
- التحويلات إلى شركة أخرى
- لا يقوم النشاط التجاري بتحصيل المبالغ النقدية
- يدفع دينه بسند إذني
المنطق النقدي
- السند لأمر جاء من الفترة السابقة
- لم يتم إنشاء سند إذني جديد
- تغييرات الملكية فقط
- لا يؤدي ذلك بشكل عام إلى إعادة الإدخال في المحاسبة
الوصف
تشير معاملة إصدار (دوران) (تحويل) فاتورة العميل إلى تحويل فواتير العميل المحولة من الفترة السابقة إلى شخص أو شركة أخرى دون تحصيلها. ونتيجة لهذه المعاملة، تترك الفاتورة محفظة الشركة وتنتقل إلى الدائن الجديد. تظل مدة الاستحقاق والمبلغ ومعلومات المدين الخاصة بالسند الإذني دون تغيير وتدفع الشركة ديونها ذات الصلة بسندات إذنية بدلاً من النقد.تحصيل البنك لإصدار الفواتير
<الشكل>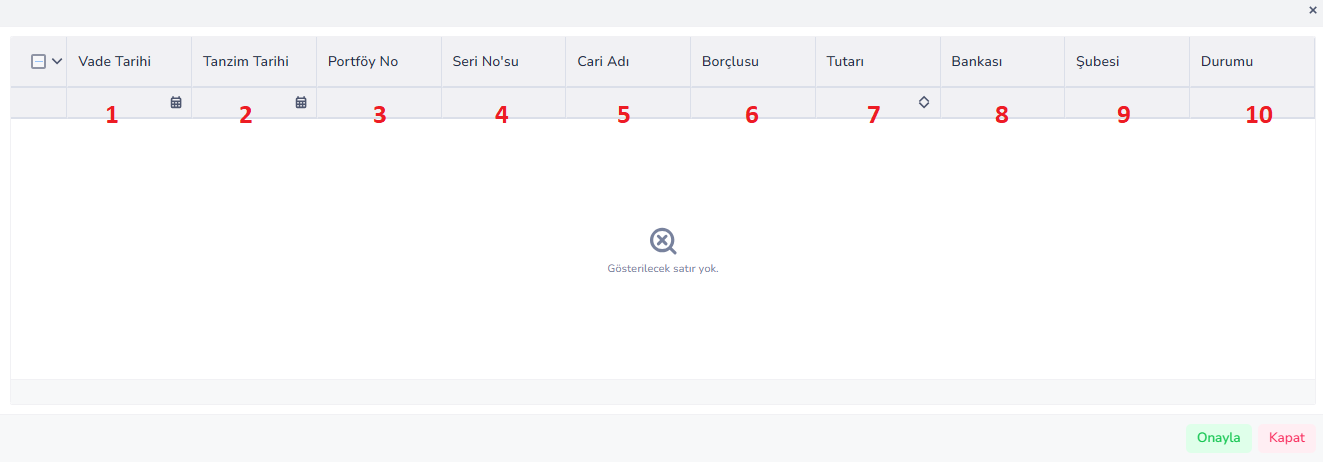 وصف المعاملة:
إنها عملية تحصيل الفاتورة التي تحتفظ بها الشركة عن طريق إعطائها للبنك.
يتم إرسال الفاتورة إلى البنك وتبدأ عملية التحصيل.
ما الذي يتم في المعاملة؟
يتم اختيار الفاتورة من النظام يتم إرسال الفاتورة إلى البنك للتحصيل. يخرج مشروع القانون من المحفظة ويدخل في العملية المصرفيةالحقول:
<قوية>1. تاريخ الاستحقاق:التاريخ الذي سيتم فيه تحصيل الفاتورة. <قوية>2. تاريخ الإصدار:تاريخ إصدار السند لأمر. <قوية>3. رقم المحفظة: رقم المحفظة المرفق بها الفاتورة <قوية>4. الرقم التسلسلي:الرقم الفريد للفاتورة <قوية>5. اسم العميل:العميل/العميل الذي تخصه الفاتورة <قوية>6. المدين: الشخص/الشركة التي ستدفع الفاتورة <قوية>7. المبلغ:القيمة النقدية للفاتورة <قوية>8. البنك: البنك الذي سيتم فيه التحصيل <قوية>9. الفرع:فرع البنك <قوية>10. الحالة:حالة معاملة الفاتورة مثال: مجمعةماذا يحدث بعد الإجراء؟
- لم تعد الفاتورة تظهر في المحفظة
- تم إرسالها إلى البنك
- تبدأ عملية التجميع
- يقوم البنك بالتحصيل في تاريخ الاستحقاق
المنطق النقدي:
- لا يتم تغيير الملاحظة من شخص لآخر
- يصبح البنك وسيطًا
- في حالة جمع الأموال، يتم تحويل الأموال إلى الحساب
- إذا تعذر تحصيلها، فستفشل المعاملة (بدون تعويض، وما إلى ذلك)
الوصف
تشير عملية التحصيل البنكي لإصدار الفواتير إلى عملية تحصيل الفواتير التي تحتفظ بها الشركة عن طريق إعطائها إلى البنك. ونتيجة لهذه العملية، تتم إزالة الفاتورة من المحفظة وتحويلها إلى البنك. يقوم البنك بتحصيل الفاتورة في تاريخ الاستحقاق وفي حالة نجاحها، يتم تحويل المبلغ إلى حساب الشركة.ضمان بنكي لإصدار الفاتورة
<الشكل>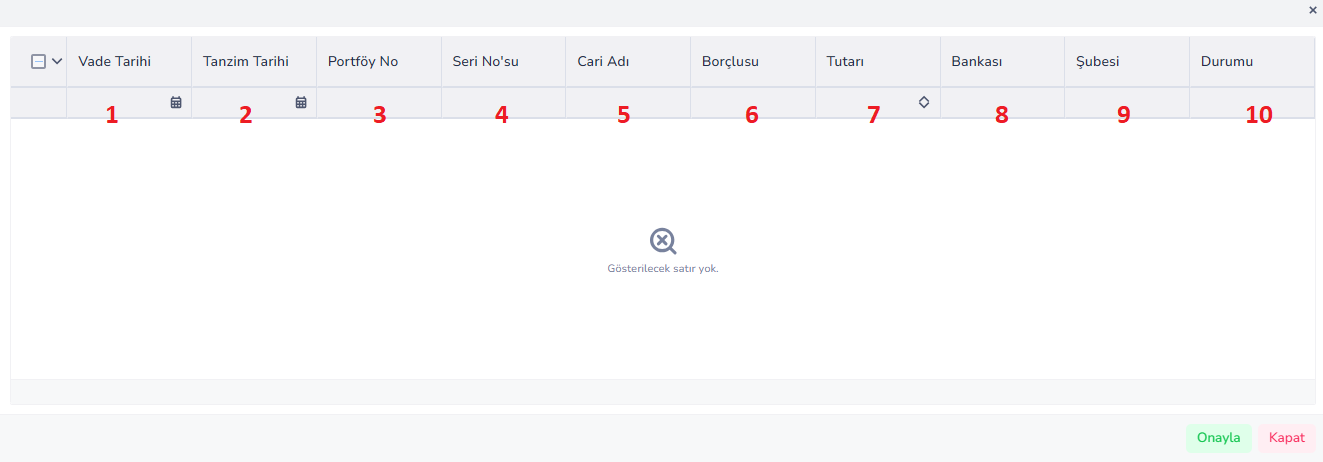 وصف المعاملة:
هو إعطاء السند الإذني الذي تحتفظ به الشركة للبنك كضمان (ضمان).
لا يتم تحصيل السند الإذني، بل يترك فقط للبنك كضمان.
ما الذي يتم في المعاملة؟
يتم اختيار الفاتورة من النظام
يتم إعطاء السند الإذني للبنك كضمان.
تتم إزالة الفاتورة من المحفظة ويتم إدخالها في عملية الضمان.
الحقول:
<قوية>1. تاريخ الاستحقاق: هو تاريخ استحقاق (دفع) الفاتورة.
<قوية>2. تاريخ الإصدار:تاريخ إصدار السند لأمر.
<قوية>3. رقم المحفظة: رقم المحفظة المرفق بها الفاتورة
<قوية>4. الرقم التسلسلي:الرقم الفريد للفاتورة
<قوية>5. اسم العميل:العميل/العميل الذي تخصه الفاتورة
<قوية>6. المدين: الشخص/الشركة التي ستدفع الفاتورة
<قوية>7. المبلغ:القيمة النقدية للفاتورة
<قوية>8. البنك: البنك الذي يتم تقديم الفاتورة له كضمان
<قوية>9. الفرع: فرع البنك
<قوية>10. الحالة: حالة معاملة الفاتورة • مثال: مقدمة كضمان
ماذا يحدث بعد الإجراء؟
- تمت إزالة الملاحظة من المحفظة
- يتم تقديمها للبنك كضمان
- لا يمكن للنشاط التجاري استخدام هذه الفاتورة
- يحتفظ البنك بهذه المذكرة كضمان
المنطق النقدي:
- لا يوجد تدفق نقدي في هذه المعاملة
- لم يتم جمع الملاحظة
- يتم تقديم الضمانات فقط للمعاملات الائتمانية أو المالية
الوصف
تشير معاملة الضمان البنكي لإصدار الفواتير إلى تقديم الفواتير التي تحتفظ بها الشركة إلى البنك لغرض الضمان. ونتيجة لهذه المعاملة، تتم إزالة الفاتورة من المحفظة وتترك كضمان للبنك. لا يتم تحصيل السند الإذني ولا يحدث أي تدفق نقدي، فهو يعمل فقط كضمان للمعاملات المالية.كشف رواتب المعاملات – أنواع قسائم العملاء
1. إعادة الملاحظة إلى العميل
• يتم إرجاع الفاتورة المأخوذة مسبقاً من العميل إلى العميل. • تتم إزالة الفاتورة من المحفظة • ينتهي حق المنشأة في الكمبيالة • قد تصبح المستحقات الحالية مفتوحة مرة أخرى2. تحصيل الفواتير من المحفظة
• يتم تحصيل الفاتورة مباشرة من قبل الشركة • تتم المعاملة دون الذهاب إلى البنك • تتم إزالة الفاتورة من المحفظة • المستحق مغلق3. تحصيل الفواتير في البنك
• يتم تسليم الفاتورة للبنك ووضعها في عملية التحصيل. • يتم إخراج الفاتورة من المحفظة وتحويلها إلى البنك. • يتم التحصيل من خلال البنك • يتم إغلاق المستحق عند تحصيله.4. السند الإذني المحتج في المحفظة
• لا يتم دفع الفاتورة الموجودة بالمحفظة عند الاستحقاق. • يتم الإحتجاج على السند لأمر (ويثبت رسميا عدم دفعه) • مشروع القانون يصبح محفوفا بالمخاطر • لم يتم تحصيل المستحق5. سند إذني محتج في البنك
• لا يمكن تحصيل السند الإذني المعطى للبنك • يقوم البنك بإرجاع الفاتورة مع الاحتجاج. • لا يتم تحصيل الكمبيالة • استمرار المخاطر الحالية6. سند إذني يعود من العميل إلى المحفظة
• يتم إعادة تشغيل الفواتير التي تم سحبها سابقًا من المحفظة. • ظهور الفاتورة في المحفظة مرة أخرى • إمكانية إجراء المعاملات مرة أخرى (التحصيل، المصادقة، الخ)7. إعادة الأوراق النقدية من البنك إلى المحفظة
• يتم إرجاع الفاتورة المقدمة للبنك • يدخل مشروع القانون مرة أخرى في محفظة الأعمال. • انتهاء العملية المصرفية • تقوم الشركة بإعادة فحص الفاتورة.8. السند الإذني المُحتج عليه مُرتجع من العميل
• يتم إرجاع الفاتورة المحتجة (غير المدفوعة) إلى العميل • تتم إزالة الفاتورة من المحفظة • يتحول العمل إلى أساليب تحصيل مختلفة • تُترك المخاطر لجانب العميل9. ملاحظة تم جمعها من المصادقة
• تم تحويل الفاتورة (مصدقة) لشركة أخرى وتم تحصيلها • يعتبر مشروع القانون الآن مغلقا. • اكتمال العلاقة بين الدين والائتمان10. ملاحظة غير قابلة للتحصيل
• لقد دخلت الفاتورة في عملية التحصيل ولكن لم يتم استلام المبلغ. • لم تتم تسوية المستحق • مشروع القانون يصبح إشكاليا • يلزم اتخاذ إجراء إضافي (الاحتجاج، استرداد الأموال، وما إلى ذلك) المنطق العام وفي هذه المعاملات يتبع النظام العملية التالية: • من لديه الفاتورة؟ (المحفظة / البنك / العميل) • هل تم جمعها؟ • لم تدفع؟ (احتجاج / لا يمكن جمعها) • هل عاد؟ • هل تم نقله إلى شخص آخر؟معاملاتنا المستحقة الدفع
1. ملاحظاتنا التي تم إرجاعها من العميل
• يتم استرجاع السند الإذني الذي سبق أن قدمناه للطرف الآخر. • بمعنى آخر، أعاد الدائن الفاتورة إلى الشركة. • يعود السند الإذني إلى السيطرة على الأعمال. • ربما لم يتم إغلاق الدين بعد • تصبح الفاتورة متاحة للتداول مرة أخرى.2. سنداتنا الإذنية المدفوعة للعميل
• تم سداد الكمبيالة الصادرة عن الشركة عند تاريخ استحقاقها. • تم تحصيل الفاتورة وإتمام المعاملة. • يتم سداد ديون الشركة • تظهر الفاتورة الآن على أنها مغلقة في النظام.3. سنداتنا الإذنية التي احتج عليها العميل
• لم يتم سداد الكمبيالة الصادرة عن الشركة عند استحقاقها. • تم الاعتراض على السند الأذني (يسجل أنه لم يتم دفعه رسميا) • استمرار ديون الشركة • حدوث مخاطر قانونية ومالية • مشروع القانون يصبح إشكاليا.4. سنداتنا الإذنية غير القابلة للتحصيل
• لقد دخل السند الأذني في عملية الدفع، ولكن لم يتم السداد • وبعبارة أخرى، لم يتمكن الطرف المقابل من تحصيل السند الأذني • لم يتم إغلاق الدين • يعتبر السند الأذني معاملة غير ناجحة • قد يلزم اتخاذ إجراء إضافي (الدفع، الهيكلة، وما إلى ذلك)المنطق العام
التركيز على هذه الفئات: السند الإذني يخص الشركة (سند الدين). النتيجة الممنوحة للطرف الآخر تكون بأربعة طرق:- استرداد (استرداد)
- مدفوع (مغلق)
- غير مدفوع → سيكون هناك احتجاج
- فشلت العملية (لا يمكن جمعها)
Bu doküman yardımcı oldu mu?
Eksik veya geliştirilmesi gereken bir bölüm varsa destek ekibimizle paylaşabilirsiniz.