
çex
Bu ekran biznesin çek və veksellərinin bütün təfərrüatlı məlumatları ilə sistemdə qeyd olunduğu sahədir.
NÖVLƏRİ YOXLAYIN
• Girişi yoxlayın Bu, müəssisənin müştərilərdən aldığı çeklərin sistemdə qeyd olunduğu prosesdir. Toplanmaq üçün portfelə alınır. . •Çıxış Bu, biznesin təchizatçılara və ya üçüncü tərəflərə öz çeklərini verdiyi prosesdir. Ödəniş məqsədləri üçün istifadə olunur. • Emissiya Bankının İnkassasiyasını yoxlayın Alınmış çeklərin banka verilərək yığılması prosesinə aiddir. Çek banka göndərilir və inkasso prosesi başlayır. . • Bank Zəmanətini yoxlayın Bu, banka girov olaraq çeklərin verilməsi prosesidir. Çox vaxt kredit və ya maliyyə əməliyyatları üçün istifadə olunur. . • Transaction Maaş Müştərisinin Yoxlanması Müştərilərdən alınan çeklərin əmək haqqı kimi kollektiv şəkildə işləndiyi prosesdir. Çeklərin toplu izlənilməsini təmin edir. • Əməliyyat Əmək haqqı Öz Çekimiz Bu, müəssisə tərəfindən verilən çeklərin əmək haqqı şəklində kollektiv şəkildə işləndiyi sahədir. .VUÇER KART EKRANINI YOXLAYIN
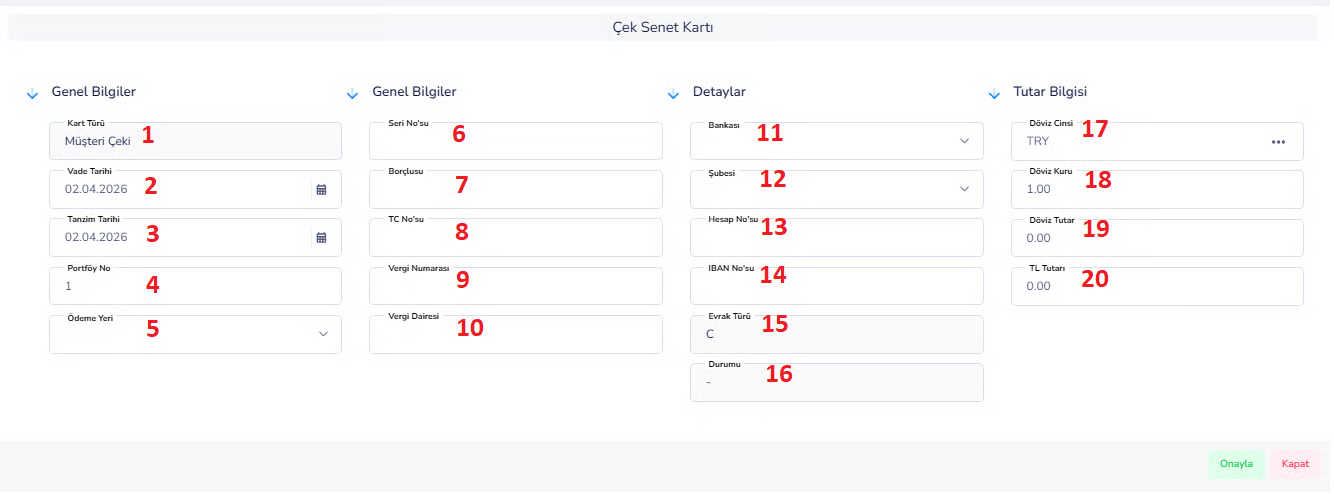
Bu ekran biznesin çek və veksellərinin bütün təfərrüatlı məlumatlarla birlikdə sistemdə qeyd olunduğu sahədir.
Çek və ya vekselin növü, ödəmə tarixi, borclu məlumatı, bank məlumatları və məbləğ kimi bütün məlumatlar bu ekrana daxil edilir. Bu sayədə çek və hesablar sistemdə nizamlı və nəzarətli şəkildə izlənilir. Ümumi məlumat: 1. Kartın növü:Yazının çek və ya veksel olduğunu göstərir. Misal: Müştəri çeki, veksel 2. Ödəmə tarixi:Çek və ya vekselin alınacağı və ya ödəniləcəyi tarix. Bu, maliyyə planlaşdırması üçün vacib bir sahədir. 3. Buraxılış tarixi:Çekin və ya vekselin verildiyi tarix. Sənədin yaradılma vaxtını göstərir. 4. Portfolio nömrəsi:Çek və ya veksel daxil olan portfel nömrəsi. Kütləvi izləmə əməliyyatları üçün istifadə olunur. 5. Ödəniş yeri:Çek və ya vekselin ödəniləcəyi bank və ya filial məlumatı. Toplama prosesində vacibdir. 6. Seriya nömrəsi:Bu çek və ya vekselin unikal seriya nömrəsidir. İzləmə və yoxlama məqsədləri üçün istifadə olunur. 7. Borclu:Çek və ya veksel ödəyəcək şəxs və ya şirkət. 8. TR ID nömrəsi:Əgər borclu TR ID nömrəsidirsə: identifikasiya nömrəsi daxil edilir. 9. Vergi nömrəsi:Əgər borclu şirkətdirsə, vergi nömrəsi daxil edilir. 10. Vergi İdarəsi:Bu, borclu şirkətin bağlı olduğu vergi idarəsidir. Ətraflı məlumat: 11. Bank:Çekin aid olduğu bankı göstərir. 12. Filial:Çekin əlavə olunduğu bank filialı. 13. Hesab nömrəsi:Bu, çekin bağlandığı bank hesabı nömrəsidir. 14. IBAN Nömrəsi:Beynəlxalq bank hesabı nömrəsidir. Bank əməliyyatları üçün vacibdir. 15. Sənədin növü:Sistemdəki sənədin növünə aiddir. Misal: Çek (C), Veksel (S) 16. Status:Çek və ya hesabın cari vəziyyətini göstərir. Misal: Portfolioda, Yığılmış, Ödənişsiz Məbləğ haqqında məlumat 17. Valyuta Növü:Əməliyyatın aparıldığı valyutanı göstərir. Misal: TRY, USD, EUR 18. Valyuta məzənnəsi:Xarici valyuta əməliyyatlarında istifadə olunan məzənnə məlumatı. 19. Xarici valyuta məbləği:Çekin və ya vekselin xarici valyutada məbləği. 20. TL Məbləğ:Çek və ya vekselin Türk Lirəsi ekvivalentidir. Sistem tərəfindən avtomatik hesablana bilər. Çek və veksel məlumatlarının tam daxil edilməsi böyük əhəmiyyət kəsb edir. Xüsusilə, ödəmə müddəti və məbləğ səhvləri maliyyə riskləri yarada bilər. Bank və borclunun məlumatları düzgün daxil edilməlidir. Bu ekran çek və veksellərin bütün təfərrüatları ilə sistemdə qeydə alındığı və izləndiyi sahədir. Müddət, debitor, bank və məbləğ məlumatları daxil edilməklə maliyyə sənədləri mütəmadi olaraq yoxlanılır və idarə olunur.Veksel Kartını Yoxlayın (Köçürmə) İzahı:
Köçürmə çekin və ya vekselin əvvəlki dövrdən yeni dövrə köçürülməsi deməkdir. Bu zaman çek və ya veksel cari dövrdə yaradılmayıb, lakin əvvəlki dövrdən köçürülərək aktiv istifadə olunmağa davam edir.Əsas məntiq:
- Köçürmə Konsepsiyası:Köçürmə əvvəlki dövrdən qalan və hələ bağlanmamış maliyyə sənədlərinin yeni dövrə köçürülməsidir.
- Dövrə keçid nümunəsi:Bir il başa çatdıqda (məsələn, 2025) və yeni il başlayanda (2026), alınmamış çeklər və veksellər yeni dövrə köçürülür.
- Məqsəd: Köçürülmüş çeklərin və hesabların izlənməsinin fasiləsiz davam etməsini təmin etmək.
- Dövr keçidləri Yeni dövrə keçid zamanı ilin sonunda istifadə olunur.
- Açılış qeydləri O, yeni açılmış sistemlərdə və ya yeni dövrün əvvəlində mövcud çekləri/hesabları sistemə əlavə etmək üçün istifadə olunur.
- Keçmişdən Məlumat Girişi O, sonradan sistemə daxil edilən köhnə tarixli çeklər və veksellər üçün istifadə olunur.
- Yeni Əməliyyat Deyil: Köçürmə kimi qeyd olunan qeyd yeni maliyyə əməliyyatı deyil.
- Açılış məntiqində işləyir: Mühasibat uçotunda ümumiyyətlə açılış balansı kimi qəbul edilir.
- Gəlir/xərc yaratmır: Yenidən gəlir və ya xərc qeydləri yaratmır.
- Davamlı mövcudluğu təmsil edir: Yalnız cari maliyyə sənədinin davam etdiyini göstərir.
MƏSƏLƏ NÖVLƏRİNİ YOXLAYIN
ÖZ ÇEKİMİZİ VERMƏK (ÇEK VERMƏK)
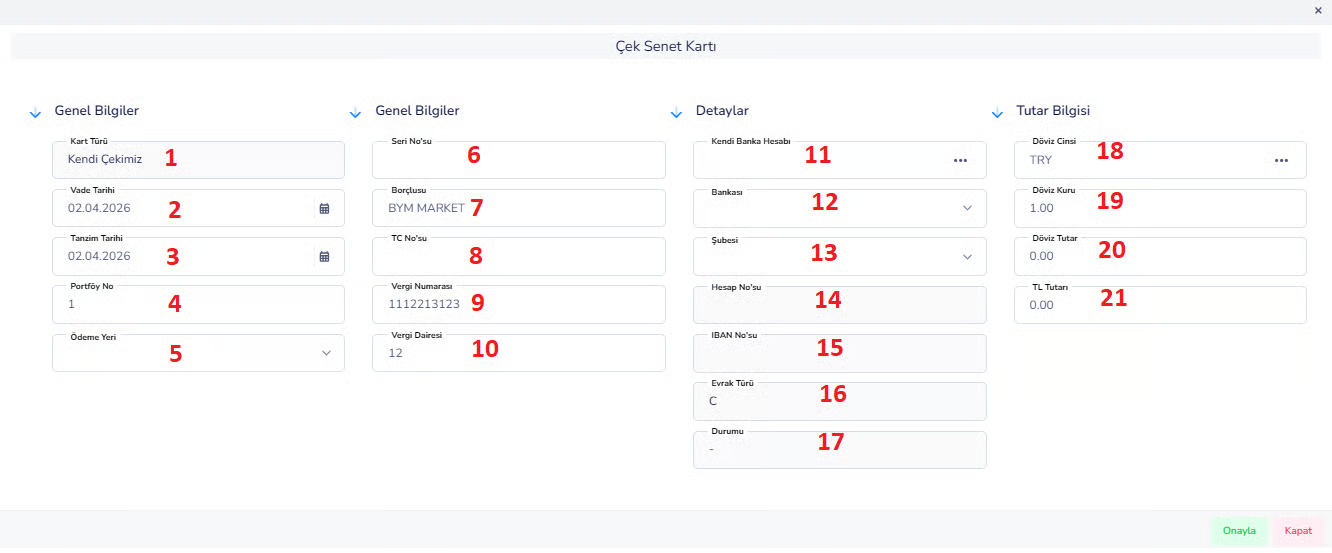
-
- Mazənnə: Valyuta məzənnəsi haqqında məlumat
-
- Xarici valyuta məbləği:Xarici valyutaya əsaslanan məbləğ
-
- TL Məbləğ: Türk Lirəsi ekvivalenti
MÜŞTƏRİ ÇEKİNDƏN ÇIXIŞ (DÖVRÜYÜ)
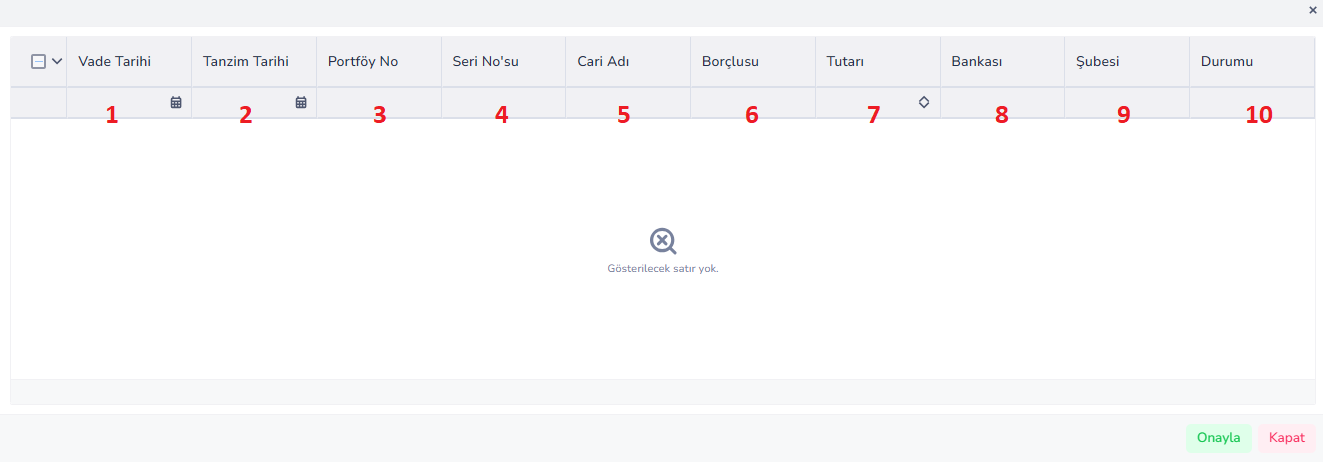
Təsvir
Müştəri çekinin verilməsi (indossament) prosesi müştərilərdən aldığı çekləri toplamadan başqa şəxsə və ya şirkətə köçürən biznesə aiddir. Bu əməliyyat nəticəsində çek müəssisənin portfelindən çıxarılaraq yeni kreditora verilir və müəssisə öz müvafiq borcunu nağd pul əvəzinə çeklə ödəyir. Bu prosesdə çekin ödəmə müddəti, məbləği və borclu məlumatı dəyişmir, yalnız çekin sahibi dəyişir.
ÖZ ÇEKİMİN NƏTİCƏSİ (DÖVR)
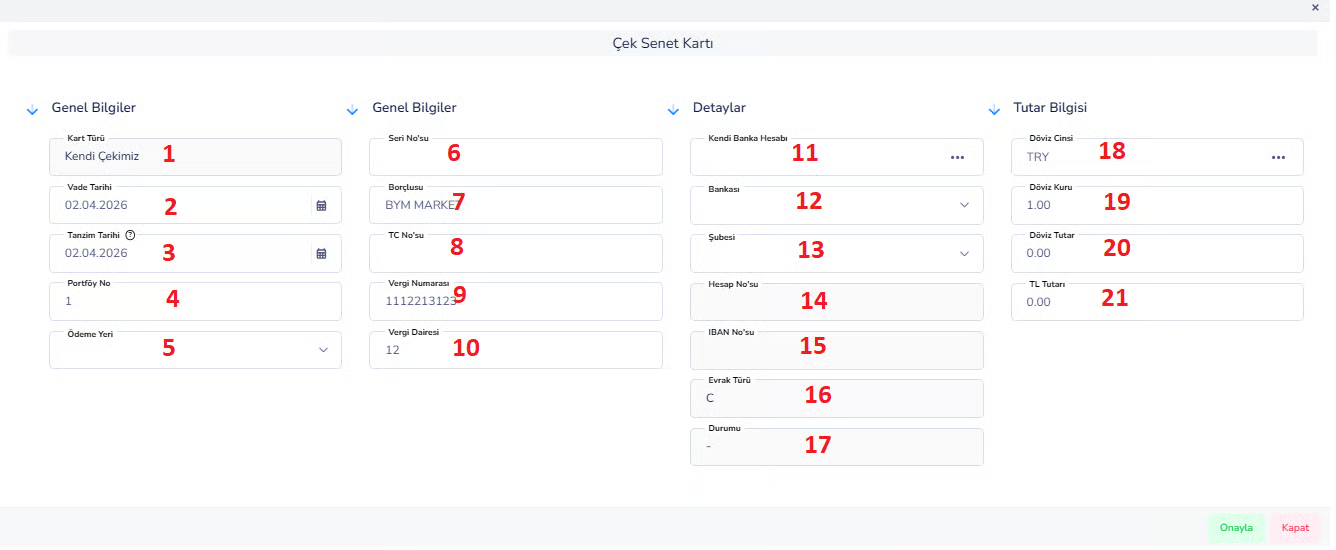
Cari / Şirkət Məlumatı:
6. Seriya nömrəsi:Çekin seriya nömrəsidir. 7. Borclu:Çek ödəyəcək şəxs və ya şirkəti göstərir. 8. TR Nömrəsi:Bu borclunun şəxsiyyət nömrəsidir. 9. Vergi nömrəsi:Bu, şirkət üçün istifadə edilən vergi nömrəsidir. 10. Vergi İdarəsi:Bu, şirkətin bağlı olduğu vergi idarəsidir.Bank və Ətraflı Məlumat:
11. Öz Bank Hesabı:Bu, çekin bağlı olduğu şirkətin bank hesabıdır. 12. Bank:Bu, çekin aid olduğu bank məlumatıdır. 13. Filial:Bu, bankın filial məlumatıdır. 14. Hesab nömrəsi:Bank hesabı nömrəsi. 15. IBAN Nömrəsi:Beynəlxalq bank hesabı nömrəsidir. 16. Sənəd növü:Sənəd növü (məsələn: Check = C). 17. Status:Çekin cari vəziyyəti (aktiv, qapalı və s.).Məbləğ haqqında məlumat:
18. Valyuta Növü:Sövdələşmədə istifadə olunan valyuta. 19. Valyuta məzənnəsi:Məznə haqqında məlumat. 20. Xarici valyuta məbləği:Xarici valyutaya əsaslanan məbləğ. 21. TL Məbləğ:Türk Lirəsi ekvivalenti. . Prosedurdan sonra nə baş verir?- Çek artıq biznesin portfelində deyil
- O, qarşı tərəfə verilir
- Borc ödənilir və ya azaldılır
- Pul ödəmə tarixində bankdan çıxır
- Bu çek yeni yaradılmayıb
- Əvvəlki dövrdən gəldi
- O, ümumiyyətlə mühasibat uçotunda təkrar qeyd yaratmır
- Bu, sadəcə cari dəyərin hərəkətidir
MÜŞTƏRİ YOXLAMA MƏSƏLƏSİ (DÖVRÜYÜ) (DÖVRÜYÜ)
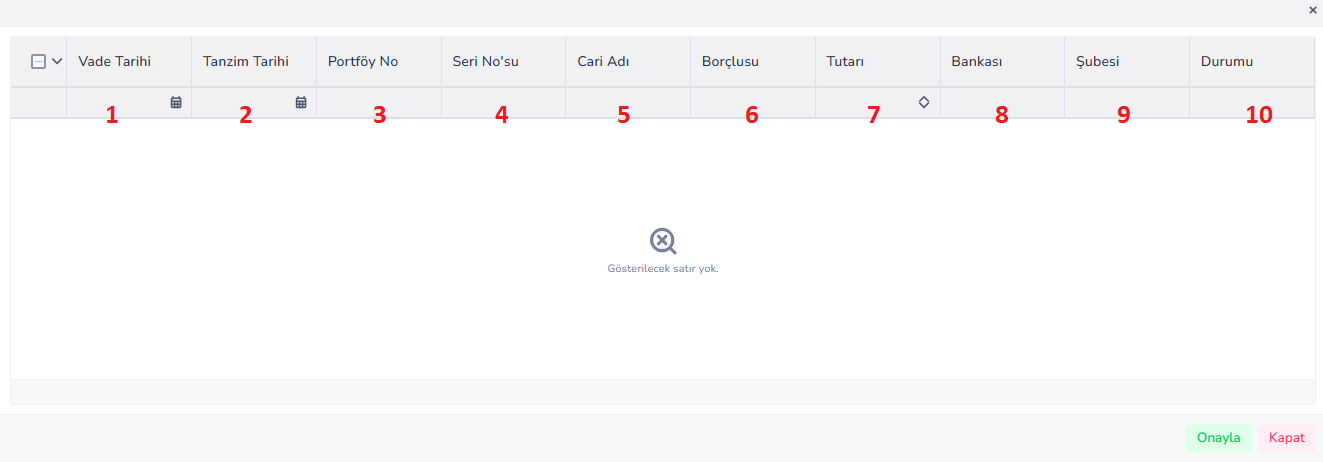
- Dəyişmə Çekinin istifadəsi Əvvəlki dövrdəki müştəri çekindən istifadə olunur.
- İndossament əməliyyatı Bu çek başqa şəxsə və ya şirkətə verilir.
- Məqsəd: Nağd ödəniş əvəzinə borc çeklə ödənilir.
Proses Addımları:
- Sistemdən Müştəri Yoxlamasının Seçilməsi Transferi seçilib.
- Cari tapşırıq Çek cari hesaba (təchizatçı və s.) verilir
- Portfel əməliyyatı Çek portfeldən silindi.
- Köçürmə Çeki yeni alıcıya köçürülür.
Sahə təsvirləri:
1. Ödəmə tarixi:Çekin alınacağı tarix. Dəyişməz, orijinal məlumatdır. 2. Buraxılış tarixi:Çekin verildiyi tarix. Ümumiyyətlə köhnə dövrə aiddir. 3. Portfolio nömrəsi:Çekin bağlı olduğu portfel nömrəsi. . 4. Seriya nömrəsi:Bu çekin unikal nömrəsidir. 5. Cari ad:Çekin köçürüldüyü şəxs və ya şirkət. O, yeni kreditordur. 6. Borclu:Çek ödəyəcək əsas şəxs və ya şirkət. Daimi. 7. Məbləğ:Çekin pul dəyəri. 8. Bank: / 9. Filial Çekin aid olduğu bank və filial məlumatı. 10. Status:Çekin statusu əməliyyatdan sonra dəyişir. Misal: təsdiq edilmişdir Prosedurdan sonrakı vəziyyət- Portfolio Status Çek şirkətin portfelindən çıxarılıb.
- Sahiblik Yoxlaması başqa şirkətə keçir.
- Nağd Vəziyyət Biznes nağd pul yığmır.
- Borc Vəziyyəti Borc çeklə ödənilir.
ÇIXIŞ BANKININ KOLLEKSİYASINI YOXLAYIN
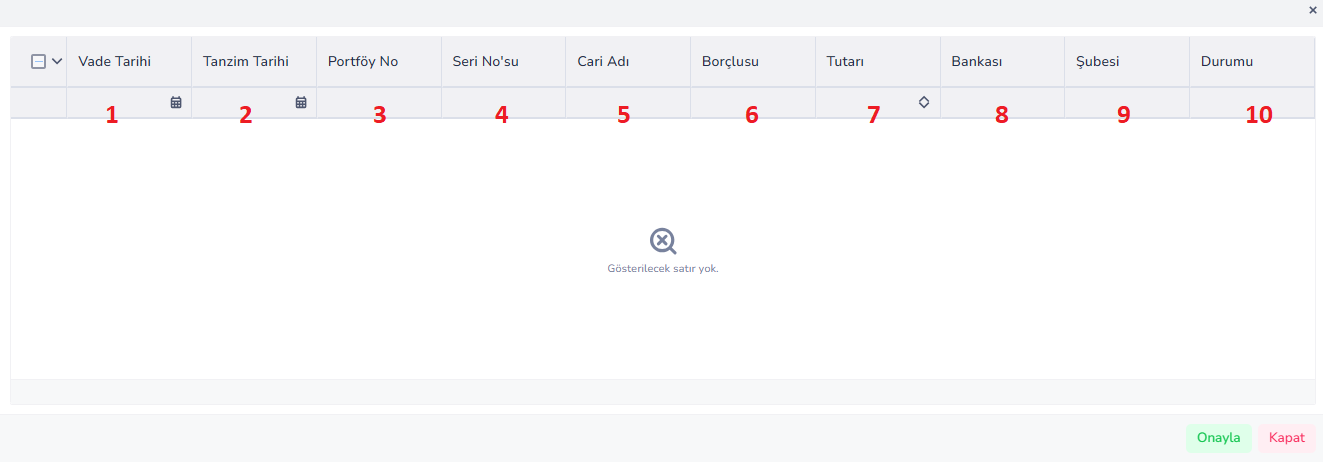
Əməliyyatın tərifi:
Bu, biznesin əlində olan çekin banka verilərək yığılması prosesidir. Çek banka göndərilir və inkasso prosesinə başlanırƏməliyyatda Nə Edilib?
Çek sistemdən seçilir Çek inkasso üçün banka göndərilir Çek portfeldən çıxır və bank prosesinə daxil olurSahələr və onların mənaları:
1. Ödəmə Tarixi:Çekin alınacağı tarix 2. Buraxılış tarixi:Çekin verildiyi tarix 3. Portfolio nömrəsi:Çekin bağlı olduğu portfel nömrəsi 4. Seriya nömrəsi:Çekin unikal nömrəsi 5. Müştəri Adı:Çekin aid olduğu müştəri/müştəri 6. Borclu:Çek ödəyəcək şəxs/şirkət 7. Məbləğ:Çekin pul dəyəri 8. Bank:İnksonun aparılacağı bank 9. Filial:Bankın filialı 10. Status:Çekin əməliyyat statusu • Nümunə: Yığılmışdır Prosedurdan sonra nə baş verir?- Çek artıq portfeldə görünmür
- Banka göndərildi
- Yığım prosesi başlayır
- Bank pulu ödəmə tarixində toplayır
Kritik Məntiq:
- Çek bu əməliyyatda əl dəyişdirmir
- Bank vasitəçi olur
- Toplansa, pul hesaba köçürülür
- Əgər onu toplamaq mümkün deyilsə, o, cavabsız qala bilər
Təsvir
Check out bank inkassasiya prosesi biznesin əlində olan çeklərin banka verilərək yığılması prosesinə aiddir. Bu proses nəticəsində çek portfeldən çıxarılaraq banka keçir. Bank çeki ödəmə tarixində toplayır və uğurlu olarsa, məbləğ biznesin hesabına köçürülür.ÇIXAN BANK ZƏMANƏTİNİ YOXLAYIN
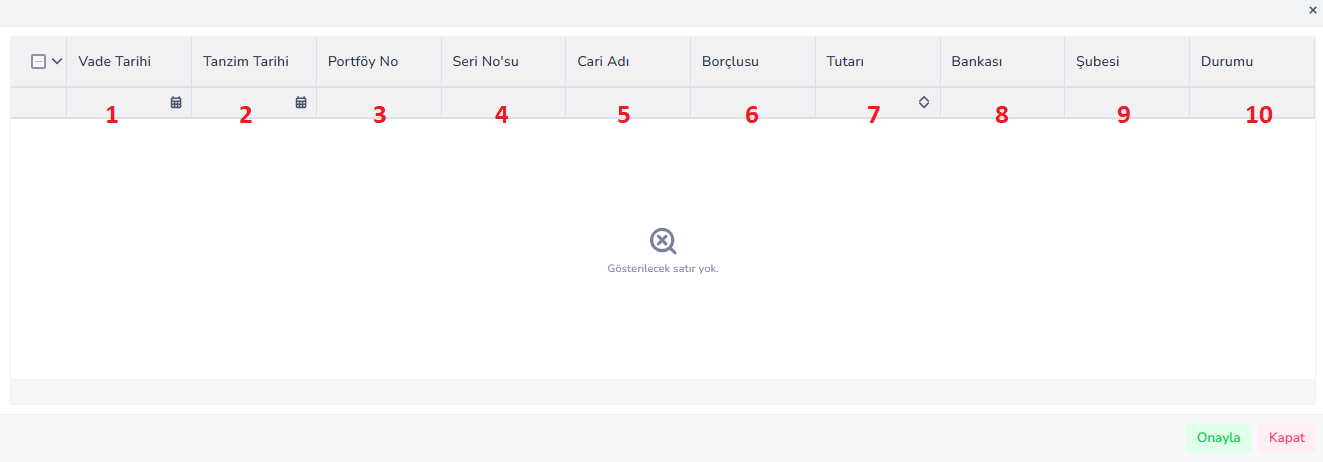
Əməliyyatın tərifi:
Müəssisənin əlində olan çekin banka girov olaraq verilməsi (təminat) Çek inkassasiya edilmir, sadəcə təminat kimi banka yatırılır. Əməliyyatda Nə Edilib? Çek sistemdən seçilir Çek banka girov kimi verilir. Çek portfeldən çıxarılır və girov prosesinə daxil edilir.Sütunların siyahısı:
1. Ödəmə Tarixi:Çekin ödəmə (inkasa) tarixidir. 2. Buraxılış tarixi:Çekin verildiyi tarix 3. Portfolio nömrəsi:Çekin bağlı olduğu portfel nömrəsi 4. Seriya nömrəsi:Çekin unikal nömrəsi 5. Müştəri Adı:Çekin aid olduğu müştəri/müştəri 6. Borclu:Çek ödəyəcək şəxs/şirkət 7. Məbləğ:Çekin pul dəyəri 8. Bank:Girov kimi verildiyi bank 9. Filial:Bankın filialı 10. Status: Çekin əməliyyat statusu • Nümunə: Zəmanət verilir . Prosedurdan sonra nə baş verir?- Çek portfeldən silindi
- Banka girov kimi verilir
- Biznes bu çekdən istifadə edə bilməz
- Bank bu çeki təminat kimi saxlayır
- Bu tranzaksiyada pul axını yoxdur
- Çeklər alınmayacaq
- Təminat yalnız kredit və ya maliyyə əməliyyatları üçün verilir
Təsvir
Check-out bank zəmanəti əməliyyatı zəmanət məqsədləri üçün banka verilən biznesin saxladığı çeklərə aiddir. Bu əməliyyat nəticəsində çek portfeldən çıxarılır və banka təminat kimi qalır. Çek yığılmır və pul vəsaitlərinin hərəkəti yaradılmır, o, yalnız maliyyə əməliyyatları üçün girov kimi xidmət edir.MÜŞTƏRİNİN MÜŞTƏRİNİN ƏMƏK VORROSU YOXLANMASI – YOX NÖVLƏRİ
1. MÜŞTƏRİYƏ QAYIDIĞI YOXLAYIN
• Müştəridən əvvəl alınan çekin müştəriyə qaytarılması deməkdir. • Bu, ümumiyyətlə, səhv əməliyyat, ləğvetmə və ya geri çekin tələb edilməsi kimi hallarda edilir. • Çek biznes portfelindən silinir. • Çek artıq biznesin əlində görünmür. • Müştəriyə qaytarıldığı üçün izləmə məsuliyyəti yenidən müştəriyə keçir.2. PORTFELİDƏN ÇEKLƏRİN TOPLAMASI
• Müəssisənin əlində olan müştəri çeki birbaşa yığılır. • Başqa sözlə desək, çek banka girov və ya hər hansı digər əməliyyatlar aparılmadan birbaşa inkassasiya edilmiş hesab edilir. • Çek portfeldən çıxarılır. • Çekin məbləği yığılmış hesab edilir. • Cari debitor borcları bağlanır və ya azaldılır.3. BANKDA ÇEKİN TOPLANMASI
• Müştəridən alınan çek banka verilir və inkasso prosesinə daxil edilir. • Çek artıq portfeldə hesab edilmir, bankda emal edilir. • Toplama dərhal baş verməyə bilər; Bank vasitəsilə izlənilir. • Çekin statusu bankda inkassasiyadadır. • Nəticə etibarı ilə debitor borcları bank onu aldıqda bağlanır.4. PORTFOLIODA BONUS YOXLAMA
• Biznesin portfelindəki çekin toplana bilməyəcəyi vəziyyətdir. • Belə çıxır ki, çek sıçrayır. • Başqa sözlə desək, çekin ödənilmə tarixində ödəniş alınmamışdır. • Çek yığılmış hesab edilmir. • Cari risk davam edir, debitor borc bağlanmır. • Lazım gələrsə, hüquqi və ya maliyyə təqibi prosesi başlanır.5. BANKDA BONUS ÇEK
• İnkasso üçün banka verilən çek bank tərəfindən şərəfsiz olaraq geri qaytarılır. • Başqa sözlə, çek banka verilib, lakin ödəniş alınmayıb. • Çekin bank inkassasiyası prosesi uğursuz olur. • Çek geri qaytarılır. • Debitor borc alınmadığı üçün cari risk davam edir.6. MÜŞTƏRİDƏN PORTFOLİYƏ QAYITIŞINI YOXLAYIN
• Bu, biznes portfelinə başqa əməliyyata görə əvvəllər portfeldən çıxmış çekin yenidən tətbiqidir. • Məsələn, müştəri ilə korreksiya və ya geri qaytarma əməliyyatlarında istifadə edilə bilər. • Çek yenidən biznesin əlində görünməyə başlayır. • Portfeldə aktiv şəkildə monitorinq edilir. • O, sonradan indossasiya, indossament və ya geri qaytarma əməliyyatlarına məruz qala bilər.7. BANKDAN PORTFELİYƏ QAYITIŞI YOXLAYIN
• İnkasso və ya zəmanət məqsədilə banka verilən çekin biznes portfelinə qaytarılmasıdır. • Beləliklə, çek bankdan geri alınıb. • Çek artıq bankda görünmür. • Biznes portfelində yenidən izlənilir. • Arzu edilərsə, o, yenidən inkassasiya, zəmanət və ya indossament əməliyyatına məruz qala bilər.8. MÜŞTƏRİDƏN BONUS YOX GERİ DÖNÜŞÜ
• Geri qaytarılmış çekin müştəriyə qaytarılması. • Biznes bu çeki saxlamaq əvəzinə müştəriyə qaytarır. • Çek portfeldən çıxarılır. • Qarşılıqlılıq haqqında məlumat saxlanılır, lakin fiziki və əməliyyat məsuliyyəti müştəriyə qayıdır. • Adətən yeni ödəniş tələbi və ya alternativ yığım üsulu ön plana çıxır.9. DÖVYƏTDƏN TOPLAN ÇEK
• Bu, əvvəllər başqa şəxs və ya şirkət tərəfindən təsdiq edilmiş çekin yığılmasıdır. • Başqa sözlə, çek biznes tərəfindən deyil, təsdiq edilmiş proses vasitəsilə yekunlaşdırılıb. • Çek artıq açıq əməliyyat deyil. • Müvafiq əməliyyata uyğun olaraq borc və ya kredit münasibəti bağlanır. • Çek uğurlu sayılır.10. YAPILMAYAN YOX
• Çekin inkasso prosesində olmasına baxmayaraq ödənişin alınmaması vəziyyətidir. • Bu, geri çəkilmiş çeklə oxşar nəticələr verə bilər, lakin prosesin yığıla bilməməsi vurğulanır. • Çekdən gözlənilən ödəniş baş vermir. • Cari debitor borcları bağlanmır. • Çek əlavə izləmə, geri qaytarma və ya hüquqi fəaliyyət tələb edə bilər.11. BONUS YOX PORTFOLİYİN GERİ DÖNÜŞÜ
• Geri qaytarılmış çek portfeldə izlənilmək üçün biznesə qaytarılır. • Çek əvvəllər başqa statusda olanda portfelə yenidən daxil edilir. • Amma bu, artıq normal çek deyil, riskli/problemli çek hesab olunur. • Biznes bu çeki yenidən izləyir. • Növbəti mərhələdə müştəri ilə yeni inkassasiya danışıqları, pulun geri qaytarılması və ya qanuni əməliyyat aparıla bilər.Ümumi Məntiq Xülasəsi:
Bütün bu kateqoriyalarda əsas məqsəd çekin hansı mərhələdə olduğunu izləməkdir. Sistem əslində izləyir: • İndi çek kimin əlindədir? • Portfeldədir, bankda, yoxsa müştəridə? • O, yığılıb, ya yox? • Cavabsız idi? • Qaytarıldımı? • Əməliyyat tamamlanıb, risk qalırmı?ƏMƏLƏKLƏRİN ÖDƏNİŞİNİ ÖZ ÇEK - ÇEK NÖVLƏRİ
1. MÜŞTƏRİDƏN ÇEKLƏRİMİZ QAYTARDI
• Müştəriyə əvvəllər verdiyimiz çek biznesə qayıdır. • Yəni çek qarşı tərəf tərəfindən istifadə olunmayıb və ya geri qaytarılıb. • Çek yenidən biznes portfelinə daxil olur • Yenidən istifadə edilə bilən (ödəniş, təsdiq və s.) • Biznesin çek üzərində nəzarəti yenidən başlayır.2. ÇEKLƏRİMİZ MÜŞTƏRİYƏ ÖDƏNİLİR
• Biznes tərəfindən verilmiş çek müştəri tərəfindən yığılmışdır • Başqa sözlə desək, çek vaxtı çatdıqda ödənilib və əməliyyat başa çatıb. • Çek indi bağlıdır • Biznesin müvafiq borcu ödənilir. • Çek sistemdə “ödənilmiş” kimi görünürÜmumi Məntiq:
Bu kateqoriyalara diqqət yetirin: • Çek bizimdir (biznesə aid çek) • Qarşı tərəfə verilir • Ya qaytarıldı (qaytarıldı) • Və ya tam ödənilmiş (qapalı)Bu doküman yardımcı oldu mu?
Eksik veya geliştirilmesi gereken bir bölüm varsa destek ekibimizle paylaşabilirsiniz.