
чешский
Этот экран представляет собой область, где в системе записываются чеки и счета предприятия со всей их подробной информацией.
ТИПЫ ПРОВЕРОК
• Проверить запись Это процесс, при котором чеки, полученные предприятием от клиентов, записываются в систему. Его забирают в портфель для сбора. •Оформить заказ Это процесс, при котором предприятие выдает собственные чеки поставщикам или третьим лицам. Он используется для целей оплаты. • Проверка инкассо банка-эмитента Это относится к процессу сбора полученных чеков путем передачи их в банк. Чек отправляется в банк, и начинается процесс инкассации. • Оформить банковскую гарантию Это процесс предоставления чеков банку в качестве залога. Он часто используется для кредитных или финансовых операций. • Проверка клиента по расчету заработной платы Это процесс, при котором чеки, полученные от клиентов, коллективно обрабатываются в качестве заработной платы. Он обеспечивает массовое отслеживание чеков. • Наш собственный чек на расчет заработной платы Это область, где чеки, выданные предприятием, обрабатываются коллективно в форме заработной платы. ПРОВЕРЬТЕ ЭКРАН КАРТЫ ВАУЧЕРА
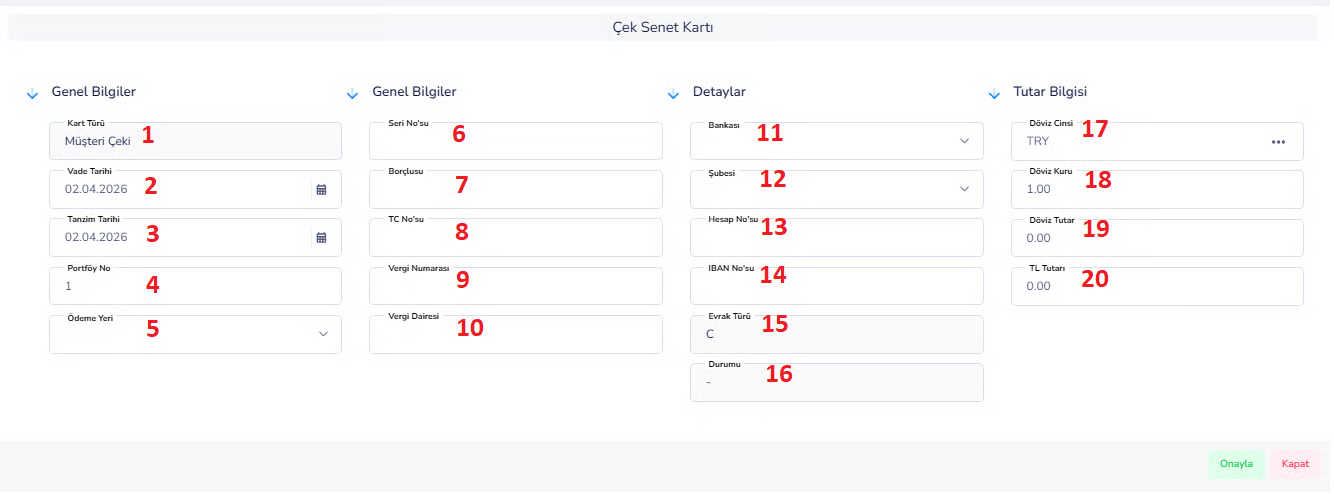
Этот экран представляет собой область, где чеки и счета предприятия записываются в систему со всей подробной информацией.
На этом экране вводится вся информация, такая как тип чека или счета, дата погашения, информация о должнике, банковская информация и сумма. Таким образом, чеки и счета отслеживаются в системе упорядоченным и контролируемым образом. Общая информация: <сильный>1. Тип карты: указывает, является ли запись чеком или векселем. Пример: чек клиента, вексель <сильный>2. Дата погашения:Дата, когда чек или вексель будет получен или оплачен. Это важнейшая область финансового планирования. <сильный>3. Дата выдачи:Дата выдачи чека или простого векселя. Показывает время создания документа. <сильный>4. Номер портфеля:Номер портфеля, в который входит чек или вексель. Он используется для операций массового отслеживания. <сильный>5. Место платежа:Информация о банке или филиале, где будет оплачен чек или вексель. Это важно в процессе сбора. <сильный>6. Серийный номер: это уникальный серийный номер чека или счета. Он используется для отслеживания и проверки. 7. Должник:Лицо или компания, которая оплатит чек или вексель. 8. Идентификационный номер TR: Если должником является идентификационный номер TR: вводится идентификационный номер. 9. Налоговый номер: Если должником является компания, вводится налоговый номер. 10. Налоговая инспекция: Это налоговая инспекция, к которой принадлежит компания-должник. Подробности: 11. Банк: указывает банк, которому принадлежит чек. 12. Филиал:Отделение банка, к которому прикреплен чек. 13. Номер счета: это номер банковского счета, к которому привязан чек. 14. Номер IBAN: Это международный номер банковского счета. Это важно для банковских операций. 15. Тип документа: относится к типу документа в системе. Пример: чек (C), простой вексель (S). 16. Статус: показывает текущий статус чека или счета. Пример: в портфеле, собрано, не оплачено. Информация о сумме 17. Тип валюты: указывает валюту, в которой совершается транзакция. Пример: TRY, USD, EUR. 18. Обменный курс:Информация об обменном курсе, используемая при операциях с иностранной валютой. 19. Сумма в иностранной валюте: Сумма чека или векселя в иностранной валюте. 20. Сумма TL: Это эквивалент чека или векселя в турецкой лире. Он может быть рассчитан системой автоматически. Очень важно ввести полную информацию о чеке и векселях. В частности, ошибки в сроках и суммах могут создать финансовые риски. Информация о банке и должнике должна быть введена правильно. Этот экран представляет собой область, где чеки и векселя записываются и отслеживаются в системе со всеми их деталями. Финансовые документы регулярно отслеживаются и управляются путем ввода информации о сроке погашения, дебиторе, банке и сумме.Проверьте вексельную карту (перевод). Объяснение:
Ролловер означает перенос чека или счета из предыдущего периода в новый период. В этом случае чек или простой вексель не был создан в текущем периоде, а продолжает активно использоваться путем переноса его из предыдущего периода.Основная логика:
<ул>ПРОВЕРЬТЕ ТИПЫ ТРАНЗАКЦИЙ ПРОБЛЕМЫ
Выдача собственного чека (выдача чека)
ВЫВОД ЧЕКА НАШЕГО КЛИЕНТА (ОБОРОТ)
Описание
Процесс выдачи (подтверждения) клиентских чеков подразумевает передачу компанией чеков, полученных от клиентов, другому лицу или компании без их получения. В результате этой транзакции чек удаляется из портфеля предприятия и передается новому кредитору, а предприятие выплачивает соответствующий долг чеком, а не наличными. При этом срок, сумма и информация о дебиторе чека не изменяются, меняется только владелец чека.
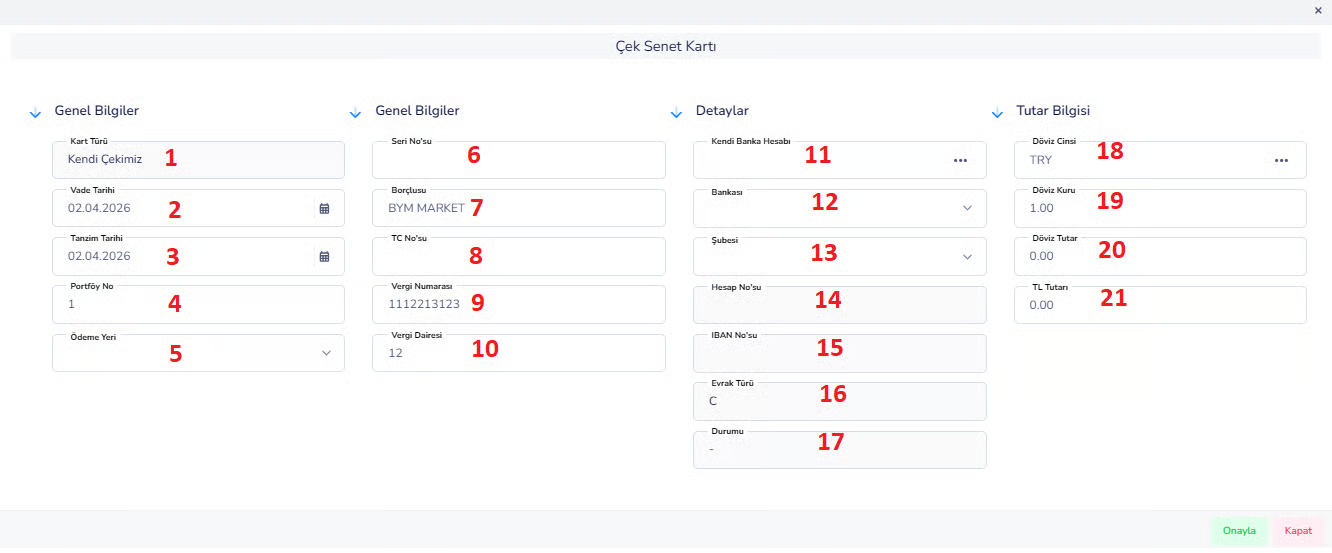
ВЫВОД СОБСТВЕННОЙ ПРОВЕРКИ (ЦИКЛ)
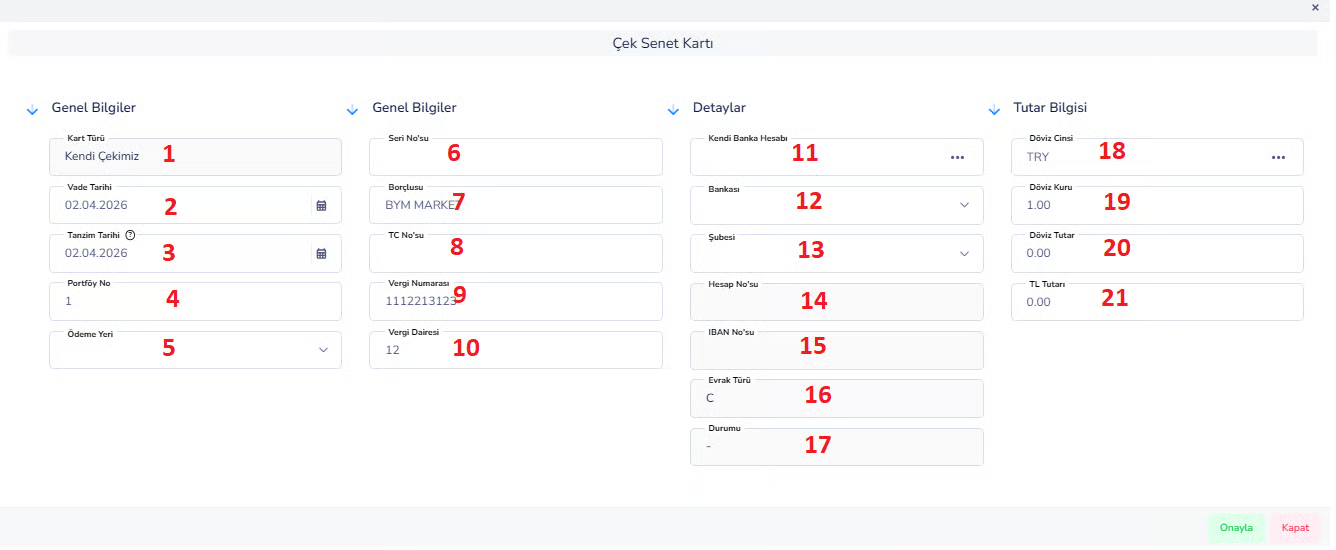
Текущая информация/информация о компании:
<сильный>6. Серийный номер: это серийный номер чека. 7. Должник: указывает лицо или компанию, которая оплатит чек. 8. Номер TR: Это идентификационный номер должника. 9. Налоговый номер: Это налоговый номер, используемый компанией. 10. Налоговая инспекция: Это налоговая инспекция, к которой принадлежит компания.Банковская и подробная информация:
11. Собственный банковский счет. Это банковский счет компании, к которой привязан чек. 12. Банк: Это банковская информация, которой принадлежит чек. 13. Филиал: Это информация о филиале банка. 14. Номер счета: номер банковского счета. 15. Номер IBAN: Это международный номер банковского счета. 16. Тип документа:Тип документа (например: Проверка = C). 17. Статус:Текущий статус чека (активен, закрыт и т. д.).Информация о сумме:
18. Тип валюты: Валюта, используемая в транзакции. 19. Курс обмена: информация о курсе обмена. 20. Сумма в иностранной валюте: сумма в иностранной валюте. 21. Сумма TL: эквивалент турецкой лиры. Что происходит после процедуры? <ул>Проблема с чеком клиента (ОБОРОТ) (ОБОРОТ)
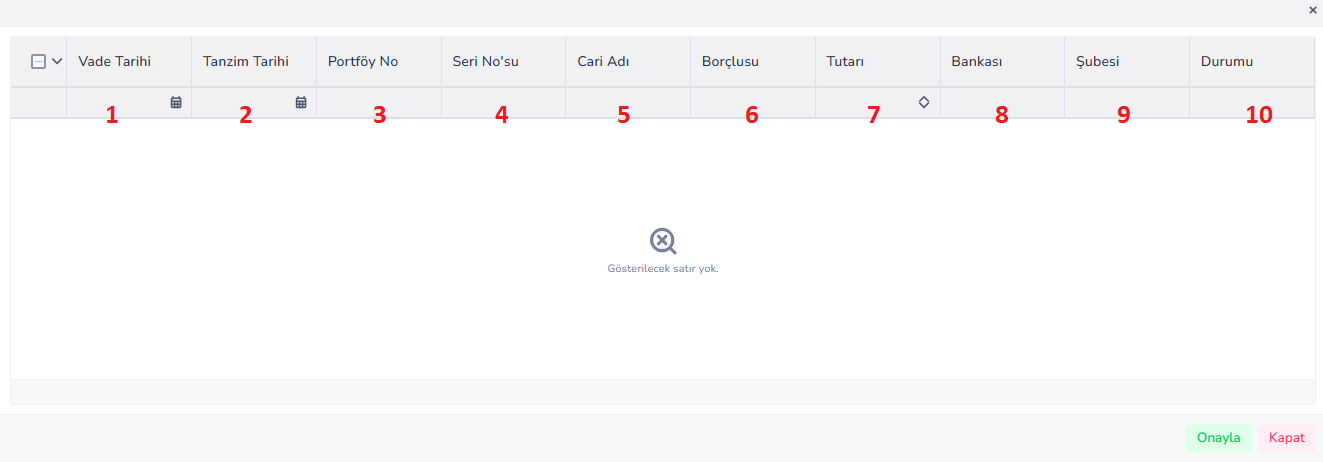
Этапы процесса:
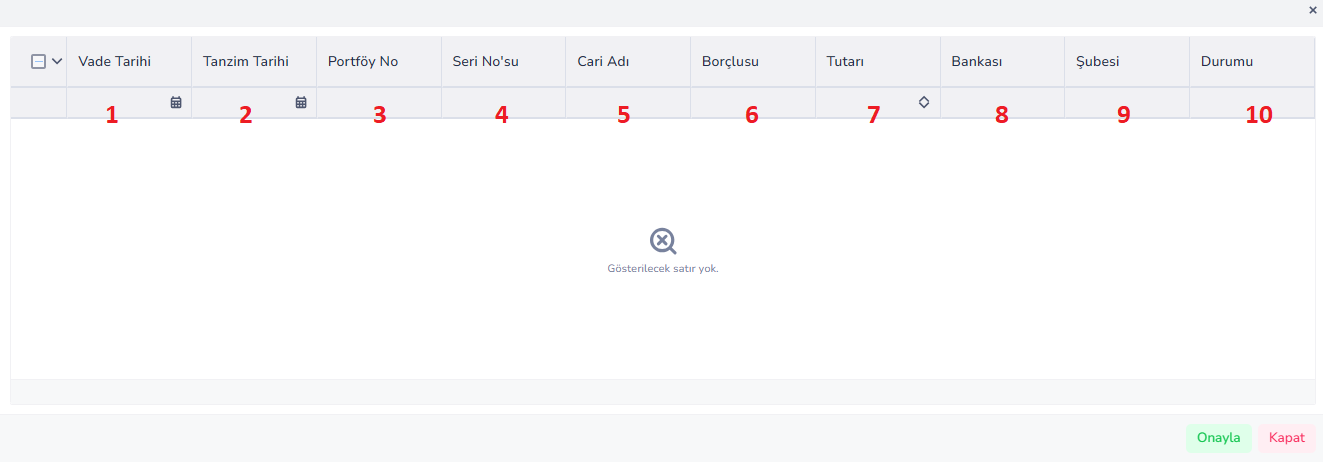
<ул>Описание полей:
<сильный>1. Дата погашения:Дата, в которую будет получен чек. Это неизменная, оригинальная информация. <сильный>2. Дата выдачи: дата выдачи чека. Обычно это относится к старому периоду. <сильный>3. Номер портфеля:Номер портфеля, к которому привязан чек. <сильный>4. Серийный номер: это уникальный номер чека. <сильный>5. Текущее имя:Лицо или компания, которым передается чек. Он новый кредитор. <сильный>6. Должник:Основное лицо или компания, которая оплатит чек. Постоянный. 7. Сумма: Денежная стоимость чека. 8. Банк: / 9. Филиал Информация о банке и филиале, которому принадлежит чек. 10. Статус: Статус чека меняется после транзакции. Пример: Одобрено Состояние после процедуры <ул>ПРОВЕРЬТЕ ВЫХОДНОЙ БАНК
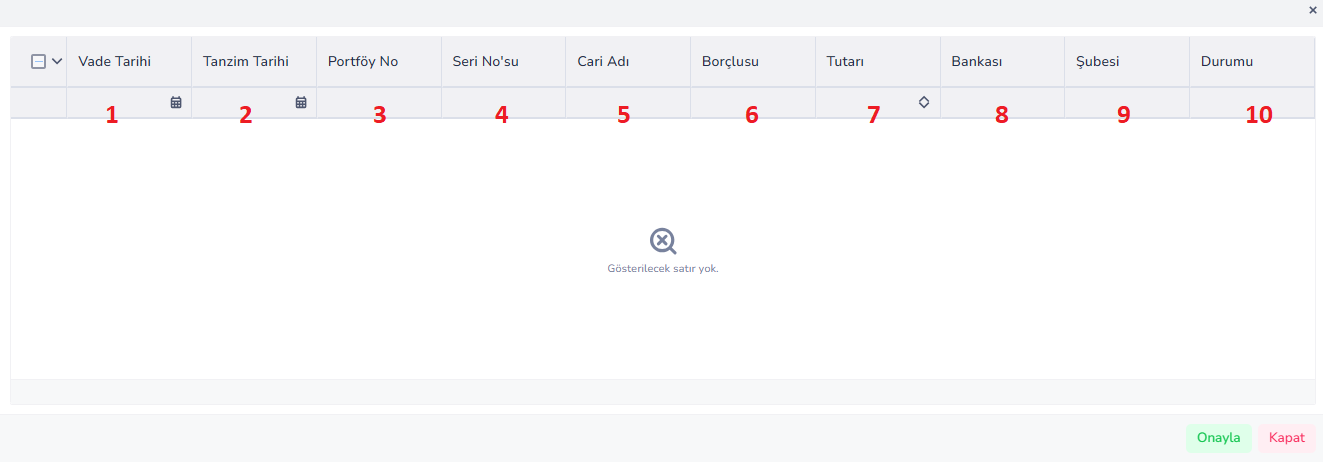
Определение транзакции:
Это процесс получения чека, принадлежащего предприятию, путем его передачи банку. Чек отправляется в банк и начинается процесс инкассации.Что делается в транзакции?
Чек выбран из системы Чек отправляется в банк для инкассации. Чек покидает портфель и попадает в банковский процесс.Поля и их значения:
<сильный>1. Дата погашения: дата, когда чек будет получен. <сильный>2. Дата выдачи: дата выдачи чека. <сильный>3. Номер портфеля:номер портфеля, к которому привязан чек. <сильный>4. Серийный номер: уникальный номер чека. <сильный>5. Имя клиента:Клиент/клиент, которому принадлежит чек. <сильный>6. Должник:Лицо/компания, которая оплатит чек. 7. Сумма: Денежная стоимость чека. 8. Банк:Банк, в котором будет произведено взыскание. 9. Филиал: Филиал банка 10. Статус: Статус транзакции чека. • Пример: получен. Что происходит после процедуры? <ул>Критическая логика:
<ул>Описание
Процесс банковского инкассирования чеков относится к процессу сбора чеков, принадлежащих предприятию, путем их передачи в банк. В результате этого процесса чек удаляется из портфеля и передается в банк. Банк получает чек в дату погашения, и в случае успеха сумма переводится на счет предприятия.Проверьте выходную банковскую гарантию
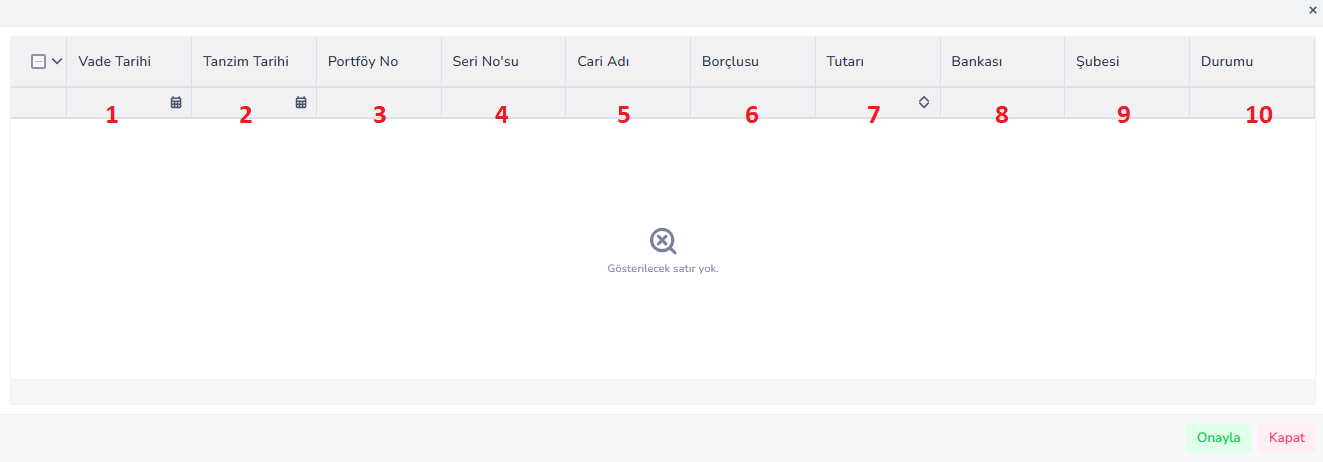
Определение транзакции:
Передача чека, принадлежащего предприятию, банку в качестве залога (гарантии) Чек не выдается, он просто передается в банк в качестве обеспечения. Что делается в транзакции? Чек выбран из системы Чек передается банку в качестве залога. Чек удаляется из портфеля и принимается в процесс залога.Столбцы списка:
<сильный>1. Дата погашения: Это дата погашения (инкассации) чека. <сильный>2. Дата выдачи: дата выдачи чека. <сильный>3. Номер портфеля:номер портфеля, к которому привязан чек. <сильный>4. Серийный номер: уникальный номер чека. <сильный>5. Имя клиента:Клиент/клиент, которому принадлежит чек. <сильный>6. Должник:Лицо/компания, которая оплатит чек. 7. Сумма: Денежная стоимость чека. 8. Банк:Банк, которому он предоставлен в качестве залога. 9. Филиал: Филиал банка 10. Статус: статус транзакции чека. • Пример: гарантировано. Что происходит после процедуры? <ул>Описание
Сделка с банковской гарантией Check-out относится к чекам, имеющимся у предприятия, которые передаются банку в целях гарантии. В результате этой транзакции чек удаляется из портфеля и передается в качестве обеспечения банку. Чек не взимается и не генерируется денежный поток, он служит только залогом для финансовых операций.ЧЕК ЗАРАБОТНОЙ ПЛАТЫ КЛИЕНТА ТРАНЗАКЦИИ – ТИПЫ ЧЕКА
1. ПРОВЕРЬТЕ ВОЗВРАТ КЛИЕНТУ
• Это означает возврат ранее полученного от покупателя чека обратно покупателю. • Обычно это делается в таких случаях, как неправильная транзакция, отмена или запрос обратного чека. • Чек удаляется из бизнес-портфеля. • Чек больше не появляется на руках у компании. • Поскольку товар доставляется обратно клиенту, ответственность за отслеживание переходит обратно к клиенту.2. СБОР ЧЕКОВ ИЗ ПОРТФЕЛЯ
• Чеки клиентов, хранящиеся в компании, собираются напрямую. • Другими словами, чек считается полученным напрямую, без передачи в банк в качестве залога или какой-либо другой транзакции. • Чек удаляется из портфеля. • Сумма чека считается полученной. • Текущая дебиторская задолженность закрыта или уменьшена.3. ПОЛУЧЕНИЕ ЧЕКА В БАНКЕ
• Чек, полученный от клиента, передается в банк и поступает в процесс инкассации. • Чек больше не считается находящимся в портфеле, а обрабатывается в банке. • Сбор может произойти не сразу; Отслеживается через банк. • Статус чека – получение в банке. • В конечном итоге дебиторская задолженность закрывается, когда банк ее получает.4. ПРОВЕРКА БОНУСОВ В ПОРТФОЛИО
• Это ситуация, когда чек в портфеле предприятия не может быть получен. • Оказывается, чек отклоняется. • Другими словами, платеж не был получен в срок, указанный в чеке. • Чек не считается полученным. • Текущий риск сохраняется, дебиторская задолженность не закрыта. • При необходимости инициируется процесс юридического или финансового контроля.5. БОНУСНЫЙ ЧЕК В БАНКЕ
• Чек, переданный банку на инкассо, возвращается банком без оплаты. • Другими словами, чек был передан в банк, но оплата не поступила. • Процесс получения чека банком завершился неудачно. • Чек становится отклоненным. • Поскольку дебиторская задолженность не взыскана, текущий риск сохраняется.6. ПРОВЕРЬТЕ ВОЗВРАТ ОТ КЛИЕНТА В ПОРТФЕЛЬ
• Это повторное введение чека, который ранее был исключен из портфеля из-за другой транзакции в бизнес-портфеле. • Например, его можно использовать в операциях по исправлению или возврату средств с клиентом. • Чек снова начинает появляться в руках бизнеса. • Активно отслеживается в портфеле. • Это может быть предметом последующих операций по сбору, подтверждению или возврату.7. ПРОВЕРЬТЕ ДОХОД ОТ БАНКА В ПОРТФЕЛЬ
• Это возврат чека, выданного банку для инкассо или гарантийных целей, в бизнес-портфель. • Итак, чек получен обратно из банка. • Чек больше не появляется в банке. • Это снова отслеживается в бизнес-портфеле. • При желании это может быть предметом повторного сбора, гарантийной или индоссаментной сделки. 8. БОНУСНЫЙ ЧЕК ВОЗВРАТ ОТ КЛИЕНТА
• Возврат возвращенного чека покупателю. • Вместо того, чтобы хранить чек, компания возвращает его покупателю. • Чек удаляется из портфеля. • Информация о взаимности сохраняется, но физическая и эксплуатационная ответственность возвращается заказчику. • Обычно на первый план выходит новый запрос на оплату или альтернативный метод сбора средств. 9. ЧЕК, ПОЛУЧЕННЫЙ С ОБОРОТА
• Это когда чек, ранее выписанный на имя другого человека или компании, становится полученным. • Другими словами, проверка была завершена в рамках одобренного процесса, а не компанией. • Чек больше не является открытой транзакцией. • Долговые или кредитные отношения закрываются согласно соответствующей сделке. • Проверка считается успешной. 10. НЕВОЗМОЖНЫЙ ЧЕК
• Это ситуация, когда платеж не получен, хотя чек находится в процессе получения. • Это может иметь те же результаты, что и возвратный чек, но при этом подчеркивается процессуальная невозможность получения чека. • Ожидаемый платеж по чеку не происходит. • Текущая дебиторская задолженность не закрыта. • Чек может потребовать дополнительного отслеживания, возврата или судебного иска. 11. БОНУС ПРОВЕРКА ПОРТФОЛИО ВОЗВРАТ
• Возвращенный чек возвращается предприятию для отслеживания в портфеле. • Чек повторно вводится в портфель, когда он ранее находился в другом статусе. • Но это уже не считается обычной проверкой, а рискованной/проблемной проверкой. • Компания снова отслеживает эту проверку. • На следующем этапе с клиентом могут быть предприняты новые переговоры о взыскании задолженности, возмещении или судебном иске.Общая логика:
Основная цель всех этих категорий — отслеживать этап, на котором находится проверка. Фактически система отслеживает: • У кого сейчас чек? • Находится ли он в портфеле, в банке или у клиента? • Была ли она собрана или нет? • Было ли это безответно? • Было ли оно возвращено? • Завершена ли сделка, сохраняется ли риск?РАСЧЕТ ЗАРАБОТНОЙ ПЛАТЫ НАШИХ СОБСТВЕННЫХ ЧЕКОВ – ТИПЫ ЧЕКОВ
1. НАШИ ЧЕКИ ВОЗВРАЩЕНЫ ОТ КЛИЕНТА
• Чек, который мы ранее выдали клиенту, возвращается в бизнес. • То есть чек не был использован или возвращен другой стороной. • Чек снова попадает в бизнес-портфель • Многоразовые (оплата, индоссамент и т. д.). • Контроль бизнеса за проверкой начинается снова.2. НАШИ ЧЕКИ, ВЫПЛАЧЕННЫЕ КЛИЕНТУ
• Чек, выданный предприятием, был получен клиентом. • Другими словами, чек был оплачен при наступлении срока погашения, и транзакция была завершена. • Проверка закрыта. • Соответствующий долг предприятия погашен. • Чек отображается в системе как «оплаченный».Общая логика:
Сосредоточьтесь на этих категориях: • Чек наш (чек принадлежит предприятию) • Передается другой стороне • Либо вернулся (вернулся) • Или полностью платный (закрытый)Bu doküman yardımcı oldu mu?
Eksik veya geliştirilmesi gereken bir bölüm varsa destek ekibimizle paylaşabilirsiniz.