
Çek
Bu ekran, işletmeye ait çek ve senetlerin tüm detay bilgileri ile sisteme kaydedildiği alandır.
ÇEK TÜRLERİ
• Çek Girişi İşletmeye müşterilerden alınan çeklerin sisteme kaydedildiği işlemdir. Tahsil edilmek üzere portföye alınır. • Çek Çıkışı işletmenin kendi çeklerini tedarikçilere veya üçüncü kişilere verdiği işlemdir. Ödeme amacıyla kullanılır. • Çek Çıkışı Banka Tahsil Alınan çeklerin bankaya verilerek tahsil edilmesi sürecini ifade eder. Çek bankaya gönderilir ve tahsil süreci başlar. • Çek Çıkışı Banka Teminat Çeklerin bankaya teminat olarak verilmesi işlemidir. Genellikle kredi veya finansal işlemler için kullanılır. • İşlem Bordrosu Müşteri Çeki Müşterilerden alınan çeklerin bordro halinde toplu olarak işlendiği işlemdir. Çeklerin toplu takibini sağlar. • İşlem Bordrosu Kendi Çekimiz İşletmenin kendi düzenlediği çeklerin bordro şeklinde toplu olarak işlendiği alandır. ÇEK SENET KARTI EKRANI
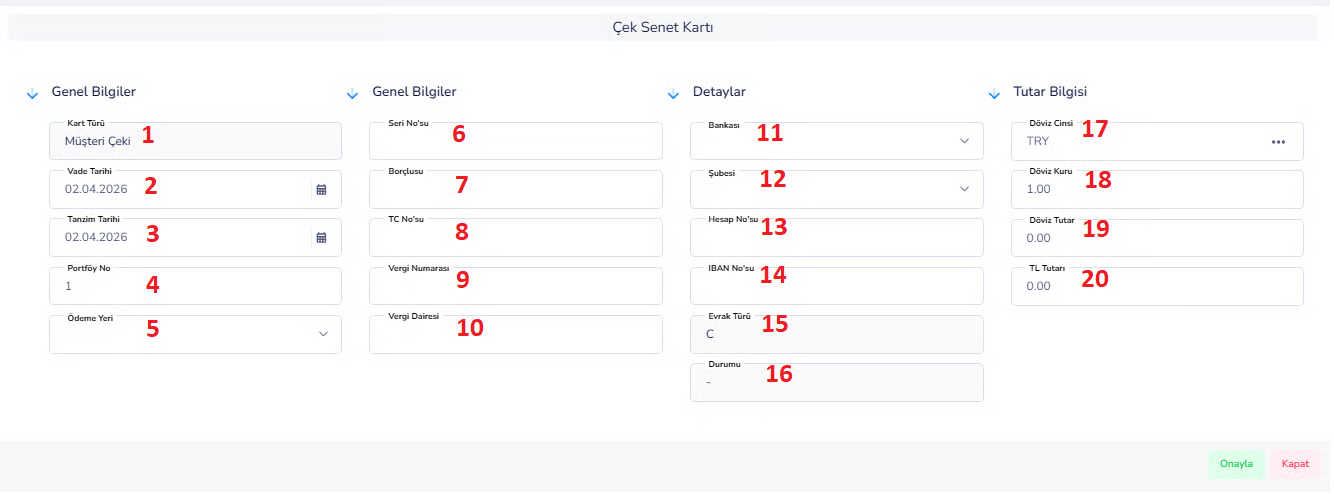
Bu ekran, işletmeye ait çek ve senetlerin tüm detay bilgileri ile sisteme kaydedildiği alandır.
Çek veya senedin türü, vade tarihi, borçlu bilgileri, banka bilgileri ve tutar gibi tüm bilgiler bu ekran üzerinden girilir. Bu sayede çek ve senetler sistem üzerinde düzenli ve kontrollü şekilde takip edilir. Genel bilgiler: 1. Kart Türü: Kaydın çek mi yoksa senet mi olduğunu belirtir. Örnek: Müşteri Çeki, Borç Senedi 2. Vade Tarihi: Çek veya senedin tahsil edileceği ya da ödeneceği tarihtir. Finansal planlama açısından kritik bir alandır. 3. Tanzim Tarihi: Çek veya senedin düzenlendiği tarihtir. Belgenin oluşturulma zamanını gösterir. 4. Portföy No: Çekin veya senedin dahil olduğu portföy numarasıdır. Toplu takip işlemleri için kullanılır. 5. Ödeme Yeri: Çekin veya senedin ödeneceği banka veya şube bilgisidir. Tahsilat sürecinde önemlidir. 6. Seri No’su: Çek veya senedin benzersiz seri numarasıdır. Takip ve doğrulama amacıyla kullanılır. 7. Borçlusu: Çek veya senedi ödeyecek kişi veya firmadır. 8. TC No’su: Borçlu kişi ise T.C. kimlik numarası girilir. 9. Vergi Numarası: Borçlu firma ise vergi numarası girilir. 10. Vergi Dairesi: Borçlu firmanın bağlı olduğu vergi dairesidir. Detaylar: 11. Bankası: Çekin ait olduğu bankayı belirtir. 12. Şubesi: Çekin bağlı olduğu banka şubesidir. 13. Hesap No’su: Çekin bağlı olduğu banka hesap numarasıdır. 14. IBAN No’su: Uluslararası banka hesap numarasıdır. Bankacılık işlemleri için önemlidir. 15. Evrak Türü: Belgenin sistem içindeki türünü ifade eder. Örnek: Çek (C), Senet (S) 16. Durumu: Çek veya senedin güncel durumunu gösterir. Örnek: Portföyde, Tahsil Edildi, Karşılıksız Tutar bilgileri 17. Döviz Cinsi: İşlemin hangi para birimi ile yapıldığını belirtir. Örnek: TRY, USD, EUR 18. Döviz Kuru: Dövizli işlemlerde kullanılan kur bilgisidir. 19. Döviz Tutarı: Çek veya senedin döviz cinsinden tutarıdır. 20. TL Tutarı: Çek veya senedin Türk Lirası karşılığıdır. Sistem tarafından otomatik hesaplanabilir. Çek ve senet bilgilerinin eksiksiz girilmesi büyük önem taşır. Özellikle vade ve tutar hataları finansal risk oluşturabilir. Banka ve borçlu bilgilerinin doğru girilmesi gerekmektedir. Bu ekran, çek ve senetlerin tüm detayları ile sisteme kaydedildiği ve takip edildiği alandır. Vade, borçlu, banka ve tutar bilgileri girilerek finansal belgeler düzenli şekilde izlenir ve yönetilir.Çek Senet Kartı (Devir) Açıklaması:
Devir, bir çek veya senedin önceki dönemden yeni döneme aktarılması anlamına gelir. Bu durumda çek veya senet mevcut dönemde oluşturulmamıştır, ancak önceki dönemden devrederek aktif olarak kullanılmaya devam eder.Temel mantık:
- Devir Kavramı: Devir, önceki dönemden kalan ve henüz kapanmamış finansal belgelerin yeni döneme taşınmasıdır.
- Dönem Geçişi Örneği: Bir yıl kapandığında (örneğin 2025) ve yeni yıla geçildiğinde (2026), tahsil edilmemiş çek ve senetler yeni döneme devredilir.
- Amaç: Devreden çek ve senetlerin takibinin kesintisiz şekilde devam etmesini sağlamaktır.
- Dönem Geçişleri Yıl sonlarında yeni döneme geçerken kullanılır.
- Açılış Kayıtları Yeni açılan sistemlerde veya yeni dönem başlangıcında mevcut çek/senetleri sisteme eklemek için kullanılır.
- Geçmişten Veri Girişi Sisteme sonradan girilen eski tarihli çek ve senetler için kullanılır.
- Yeni İşlem Değildir: Devir olarak işaretlenen kayıt yeni bir finansal işlem değildir.
- Açılış Mantığında Çalışır: Muhasebede genellikle açılış bakiyesi gibi değerlendirilir.
- Gelir / Gider Oluşturmaz: Tekrar gelir veya gider kaydı oluşturmaz.
- Devam Eden Varlığı Temsil Eder: Sadece mevcut finansal belgenin devam ettiğini gösterir.
ÇEK ÇIKIŞI İŞLEM TÜRLERİ
KENDİ ÇEKİMİZİN ÇIKIŞI (ÇEK VERME)
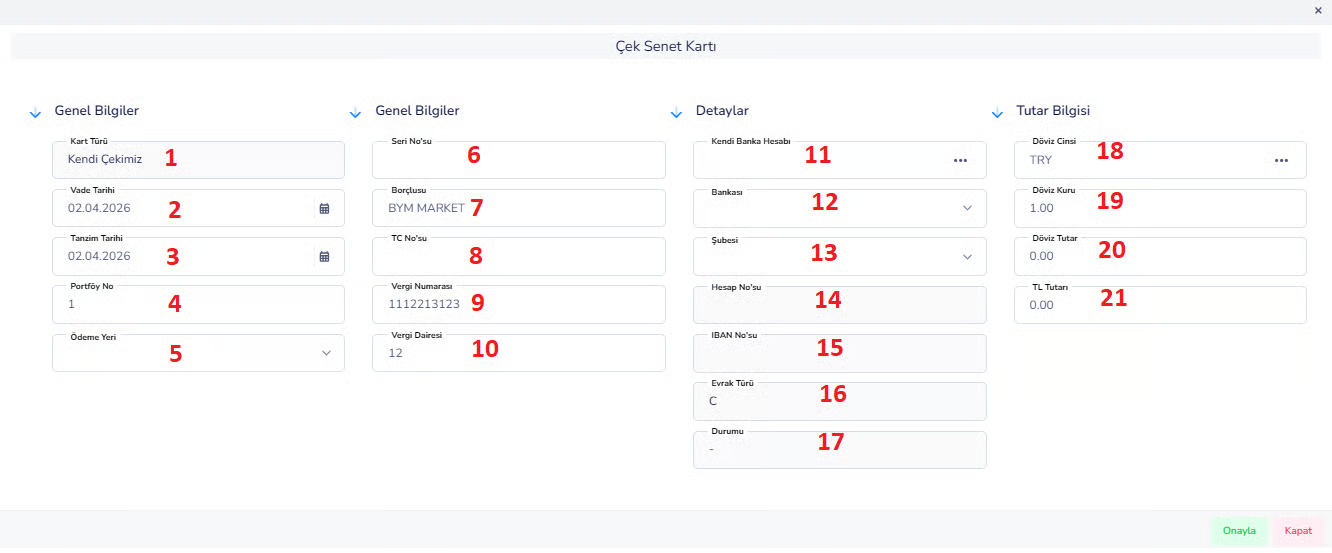
-
- Döviz Kuru: Kur bilgisi
-
- Döviz Tutarı: Döviz bazlı tutar
-
- TL Tutarı: Türk Lirası karşılığı
MÜŞTERİ ÇEKİMİZİN ÇIKIŞI (CİRO)
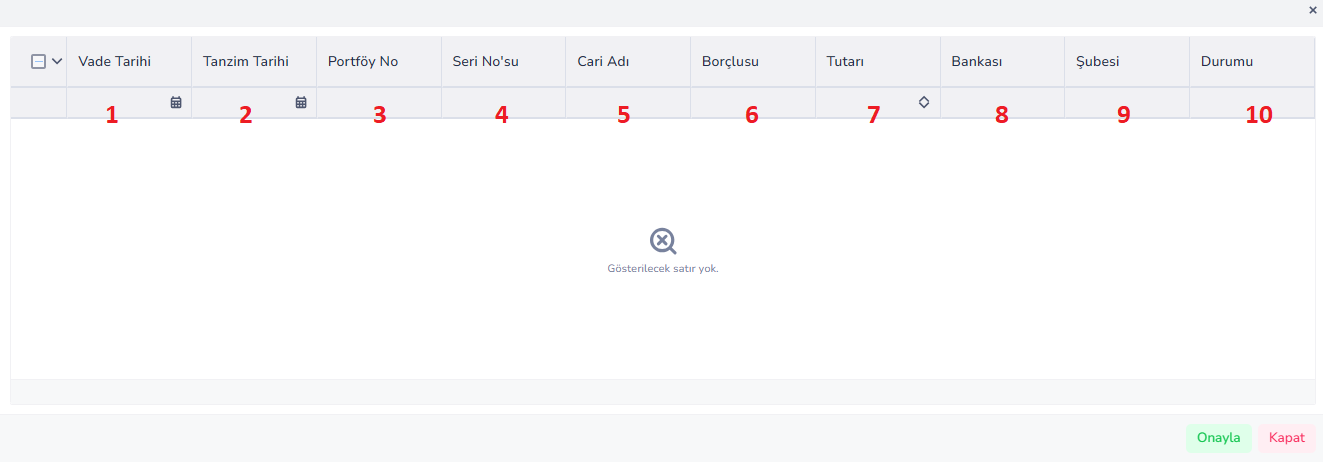
Açıklama
Müşteri çekinin çıkışı (ciro) işlemi, işletmenin müşterilerden aldığı çekleri tahsil etmeden başka bir kişi veya firmaya devretmesini ifade eder. Bu işlem sonucunda çek işletmenin portföyünden çıkarak yeni alacaklıya aktarılır ve işletme, ilgili borcunu nakit yerine çek ile ödemiş olur. Bu süreçte çekin vade, tutar ve borçlu bilgileri değişmez, sadece çekin sahibi değişir.
KENDİ ÇEKİMİZİN ÇIKIŞI (DEVİR)
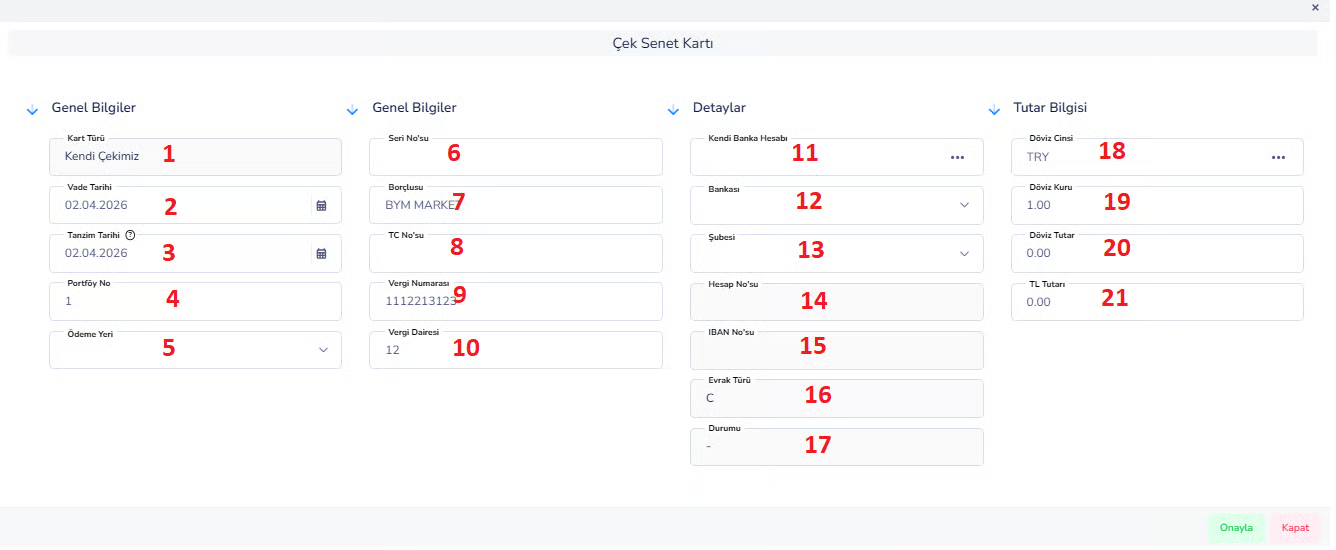
Cari / Firma Bilgileri:
6. Seri No’su: Çeke ait seri numarasıdır. 7. Borçlusu: Çeki ödeyecek kişi veya firmayı belirtir. 8. TC No’su: Borçluya ait kimlik numarasıdır. 9. Vergi Numarası: Firma için kullanılan vergi numarasıdır. 10. Vergi Dairesi: Firmanın bağlı olduğu vergi dairesidir.Banka ve Detay Bilgileri:
11. Kendi Banka Hesabı: Çekin bağlı olduğu firma banka hesabıdır. 12. Bankası: Çekin ait olduğu banka bilgisidir. 13. Şubesi: Bankanın şube bilgisidir. 14. Hesap No’su: Banka hesap numarasıdır. 15. IBAN No’su: Uluslararası banka hesap numarasıdır. 16. Evrak Türü: Belge tipi (örn: Çek = C). 17. Durumu: Çekin mevcut durumu (aktif, kapalı vb.).Tutar Bilgisi:
18. Döviz Cinsi: İşlemde kullanılan para birimi. 19. Döviz Kuru: Döviz kur bilgisi. 20. Döviz Tutarı: Döviz bazlı tutar. 21. TL Tutarı: Türk Lirası karşılığı. İşlem Sonrası Ne Olur?- Çek artık işletmenin portföyünde bulunmaz
- Karşı tarafa verilmiş olur
- Borç kapanır veya azalır
- Bankadan para vade tarihinde çıkar
- Bu çek yeni oluşturulmamıştır
- Önceki dönemden gelmiştir
- Muhasebede genelde tekrar kayıt oluşturmaz
- Sadece mevcut değerin hareketidir
MÜŞTERİ ÇEKİ ÇIKIŞI (CİRO) (DEVİR)
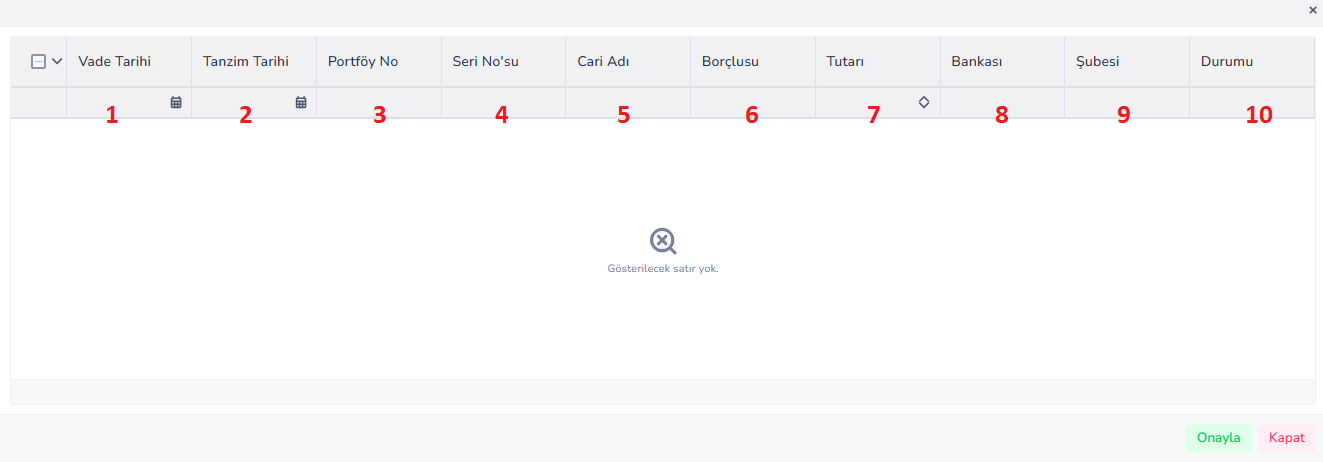
- Devir Çek Kullanımı Önceki dönemden gelen müşteri çeki kullanılır.
- Ciro İşlemi Bu çek başka bir kişi veya firmaya devredilir.
- Amaç Nakit ödeme yerine çek ile borç kapatma yapılır.
İşlem Adımları:
- Çek Seçimi Sistemden devir müşteri çeki seçilir.
- Cari Atama Çek, bir cari hesaba (tedarikçi vb.) verilir.
- Portföy İşlemi Çek portföyden çıkarılır.
- Devir Çek yeni alacaklıya aktarılır.
Alan Açıklamaları:
1. Vade Tarihi: Çekin tahsil edileceği tarihtir. Değişmez, orijinal bilgidir. 2. Tanzim Tarihi: Çekin düzenlendiği tarihtir. Genellikle eski döneme aittir. 3. Portföy No: Çekin bağlı olduğu portföy numarasıdır. 4. Seri No’su: Çekin benzersiz numarasıdır. 5. Cari Adı: Çekin devredildiği kişi veya firmadır. Yeni alacaklıdır. 6. Borçlusu: Çeki ödeyecek olan asıl kişi veya firmadır. Değişmez. 7. Tutar: Çekin parasal değeridir. 8. Bankası: / 9. Şubesi Çekin ait olduğu banka ve şube bilgileridir. 10. Durumu: İşlem sonrası çekin durumu değişir. Örnek: Ciro Edildi İşlem Sonrası Durum- Portföy Durumu Çek işletmenin portföyünden çıkar.
- Sahiplik Çek başka bir firmaya geçer.
- Nakit Durumu İşletme nakit tahsilat yapmaz.
- Borç Durumu Borç çek ile ödenmiş olur.
ÇEK ÇIKIŞI BANKA TAHSİL
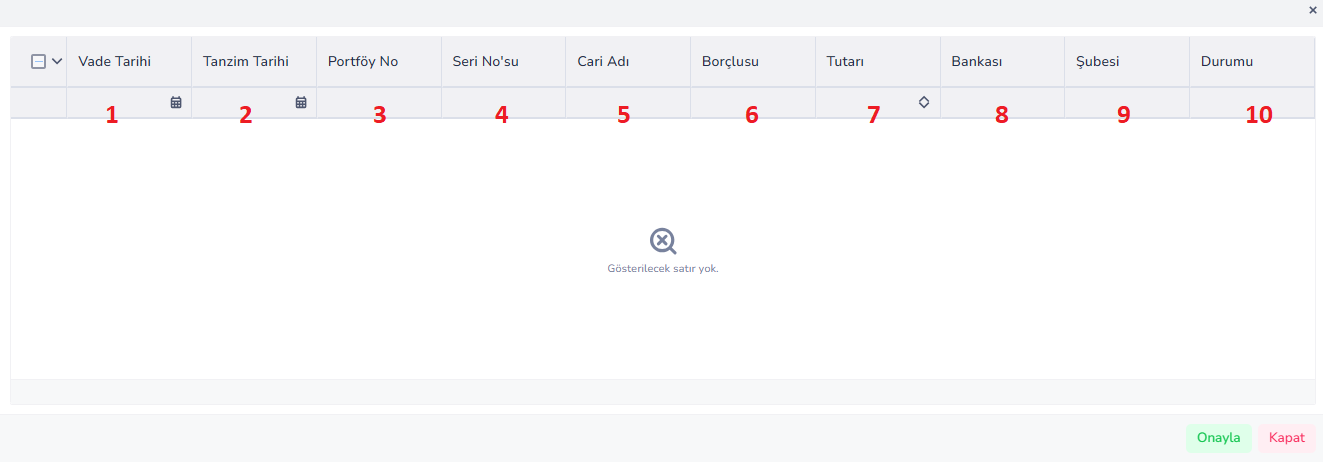
İşlemin Tanımı:
İşletmenin elinde bulunan çekin bankaya verilerek tahsil edilmesi işlemidir Çek bankaya gönderilir ve tahsil süreci başlatılırİşlemde Ne Yapılır?
Sistemden çek seçilir Çek bankaya tahsil için gönderilir Çek portföyden çıkar ve banka sürecine girerAlanlar ve Anlamları:
1. Vade Tarihi: Çekin tahsil edileceği tarihtir 2. Tanzim Tarihi: Çekin düzenlenme tarihidir 3. Portföy No: Çekin bağlı olduğu portföy numarası 4. Seri No’su: Çekin benzersiz numarası 5. Cari Adı: Çekin ait olduğu müşteri / cari 6. Borçlusu: Çeki ödeyecek olan kişi / firma 7. Tutarı: Çekin parasal değeri 8. Bankası: Tahsil işleminin yapılacağı banka 9. Şubesi: Bankanın şubesi 10. Durumu: Çekin işlem durumu • Örnek: Tahsil Edildi İşlem Sonrası Ne Olur?- Çek artık portföyde görünmez
- Bankaya gönderilmiş olur
- Tahsil süreci başlar
- Vade tarihinde banka parayı tahsil eder
Kritik Mantık:
- Bu işlemde çek el değiştirmez
- Banka aracı olur
- Tahsil edilirse para hesaba geçer
- Tahsil edilemezse karşılıksız olabilir
Açıklama
Çek çıkışı banka tahsil işlemi, işletmenin elinde bulunan çeklerin bankaya verilerek tahsil edilmesi sürecini ifade eder. Bu işlem sonucunda çek portföyden çıkar ve bankaya aktarılır. Banka, çekin vade tarihinde tahsil işlemini gerçekleştirir ve başarılı olması durumunda tutar işletmenin hesabına geçer.ÇEK ÇIKIŞI BANKA TEMİNAT
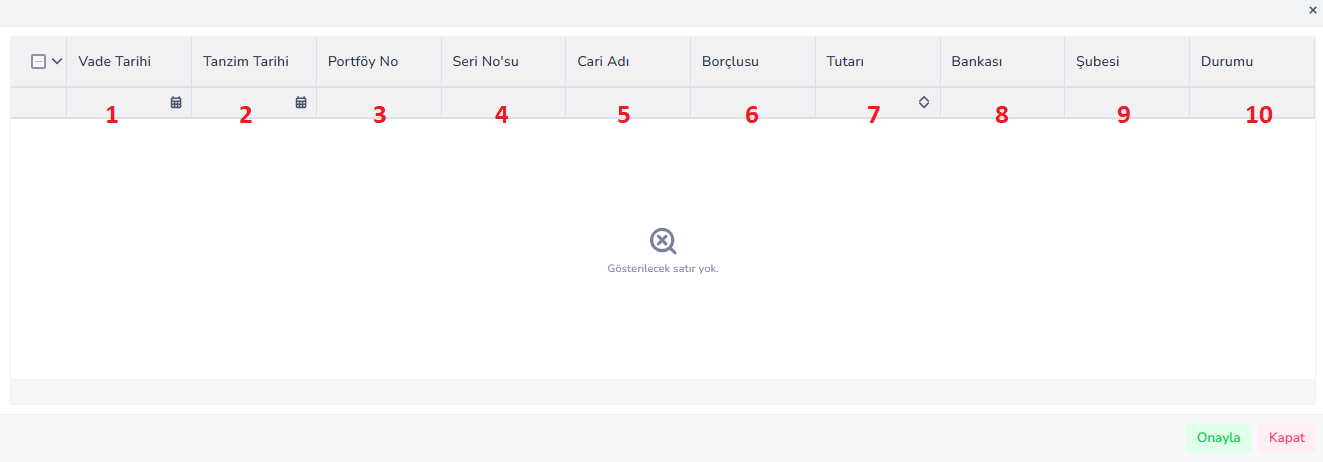
İşlemin Tanımı:
İşletmenin elinde bulunan çekin bankaya teminat (güvence) olarak verilmesidir Çek tahsil edilmez, sadece bankaya güvence olarak bırakılır İşlemde Ne Yapılır? Sistemden çek seçilir Çek bankaya teminat olarak verilir Çek portföyden çıkar ve teminat sürecine alınırListe Sütunları:
1. Vade Tarihi: Çekin vade (tahsil) tarihidir 2. Tanzim Tarihi: Çekin düzenlenme tarihidir 3. Portföy No: Çekin bağlı olduğu portföy numarası 4. Seri No’su: Çekin benzersiz numarası 5. Cari Adı: Çekin ait olduğu müşteri / cari 6. Borçlusu: Çeki ödeyecek olan kişi / firma 7. Tutarı: Çekin parasal değeri 8. Bankası: Teminat olarak verildiği banka 9. Şubesi: Bankanın şubesi 10. Durumu: Çekin işlem durumu • Örnek: Teminata Verildi İşlem Sonrası Ne Olur?- Çek portföyden çıkar
- Bankaya teminat olarak verilmiş olur
- İşletme bu çeki kullanamaz
- Banka, bu çeki güvence olarak tutar
- Bu işlemde para girişi olmaz
- Çek tahsil edilmez
- Sadece kredi veya finansal işlemler için güvence sağlanır
Açıklama
Çek çıkışı banka teminat işlemi, işletmenin elinde bulunan çeklerin bankaya teminat amacıyla verilmesini ifade eder. Bu işlem sonucunda çek portföyden çıkar ve bankaya güvence olarak bırakılır. Çek tahsil edilmez ve herhangi bir nakit akışı oluşmaz, yalnızca finansal işlemler için teminat görevi görür.İŞLEM BORDROSU MÜŞTERİ ÇEKİ – ÇEK TÜRLERİ
1. MÜŞTERİYE ÇEK İADESİ
• Daha önce müşteriden alınmış olan çekin tekrar müşteriye geri verilmesidir. • Genelde hatalı işlem, vazgeçme ya da çekin geri istenmesi gibi durumlarda yapılır. • Çek işletme portföyünden çıkar. • Artık çek işletmenin elinde görünmez. • Müşteriye geri teslim edildiği için takip sorumluluğu yeniden müşteriye geçer.2. PORTFÖYDEN ÇEK TAHSİLİ
• İşletmenin elindeki müşteri çeki doğrudan tahsil edilir. • Yani çek bankaya teminat veya başka işleme gitmeden doğrudan tahsil edilmiş kabul edilir. • Çek portföyden çıkar. • Çekin tutarı tahsil edilmiş sayılır. • Cari alacak kapanır ya da azalır.3. BANKADA ÇEK TAHSİLİ
• Müşteriden alınan çek bankaya verilerek tahsil sürecine sokulur. • Çek artık portföyde değil, bankada işlem görüyor kabul edilir. • Tahsilat hemen gerçekleşmeyebilir; banka üzerinden takip edilir. • Çekin durumu bankada tahsilde olur. • Sonuçta banka tahsil ettiğinde alacak kapanır.4. PORTFÖYDE KARŞILIKSIZ ÇEK
• İşletmenin portföyünde bulunan çekin tahsil edilemediği durumdur. • Çekin karşılıksız çıktığı anlaşılır. • Yani çekin ödenmesi gereken tarihte ödeme alınamamıştır. • Çek tahsil edilmiş sayılmaz. • Cari risk devam eder, alacak kapanmaz. • Gerekirse yasal veya finansal takip süreci başlatılır.5. BANKADA KARŞILIKSIZ ÇEK
• Tahsil için bankaya verilen çekin banka tarafından karşılıksız olarak dönmesidir. • Yani çek bankaya verilmiştir ancak ödeme alınamamıştır. • Çekin banka tahsil süreci başarısız olur. • Çek karşılıksız statüsüne geçer. • Alacak tahsil edilmediği için cari risk devam eder.6. MÜŞTERİDEN PORTFÖYE ÇEK İADESİ
• Daha önce başka bir işlem nedeniyle portföy dışına çıkmış çekin yeniden işletme portföyüne alınmasıdır. • Örneğin müşteriyle yapılan düzeltme veya iade işlemlerinde kullanılabilir. • Çek tekrar işletmenin elinde görünmeye başlar. • Portföyde aktif olarak izlenir. • Sonraki tahsil, ciro veya iade işlemlerine yeniden konu olabilir.7. BANKADAN PORTFÖYE ÇEK İADESİ
• Bankaya tahsil veya teminat amacıyla verilmiş çekin tekrar işletme portföyüne dönmesidir. • Yani çek bankadan geri alınmıştır. • Çek artık bankada görünmez. • Yeniden işletme portföyünde takip edilir. • İstenirse tekrar tahsile, teminata veya ciro işlemine konu olabilir. 8. MÜŞTERİDEN KARŞILIKSIZ ÇEK İADESİ
• Karşılıksız çıkan çekin müşteri tarafına iade edilmesidir. • İşletme bu çeki elinde tutmak yerine müşteriye geri verir. • Çek portföyden çıkar. • Karşılıksızlık bilgisi korunur, ancak fiziksel ve operasyonel sorumluluk müşteriye döner. • Genelde yeni ödeme talebi veya alternatif tahsil yöntemi gündeme gelir. 9. CİRODAN TAHSİL EDİLEN ÇEK
• Daha önce başka bir kişi veya firmaya ciro edilmiş çekin tahsil edilmiş hale gelmesidir. • Yani çek işletme tarafından değil, ciro edilen süreç üzerinden sonuçlanmıştır. • Çek artık açık işlem olmaktan çıkar. • Borç veya alacak ilişkisi ilgili işleme göre kapanır. • Çek başarıyla sonuçlanmış kabul edilir. 10. TAHSİL EDİLEMEYEN ÇEK
• Çekin tahsil sürecine girdiği halde ödeme alınamaması durumudur. • Bu, karşılıksız çek ile benzer sonuç doğurabilir ama süreçsel olarak tahsil edilememe vurgulanır. • Çekten beklenen ödeme gerçekleşmemiş olur. • Cari alacak kapanmaz. • Çek için ek takip, iade veya yasal süreç gerekebilir. 11. KARŞILIKSIZ ÇEK PORTFÖY DÖNÜŞÜ
• Karşılıksız çıkan çekin tekrar portföyde izlenmek üzere işletmeye dönmesidir. • Çek daha önce başka bir statüdeyken yeniden portföye alınır. • Ama artık normal çek değil, riskli / sorunlu çek olarak değerlendirilir. • İşletme bu çeki yeniden takip eder. • Sonraki aşamada müşteriyle yeni tahsilat görüşmesi, iade veya hukuki işlem yapılabilir.Genel Mantık Özeti:
Bu kategorilerin hepsinde temel amaç, çekin hangi aşamada olduğunu takip etmektir. Sistem aslında şunu izler: • Çek şu an kimde? • Portföyde mi, bankada mı, müşteride mi? • Tahsil edildi mi, edilmedi mi? • Karşılıksız mı çıktı? • Geri iade mi edildi? • İşlem tamamlandı mı, risk devam mı ediyor?İŞLEM BORDROSU KENDİ ÇEKİMİZ – ÇEK TÜRLERİ
1. MÜŞTERİDEN İADE ALINAN ÇEKLERİMİZ
• Daha önce müşteriye verdiğimiz çekin tekrar işletmeye geri gelmesidir • Yani çek karşı taraf tarafından kullanılmamış veya iade edilmiştir • Çek yeniden işletme portföyüne girer • Tekrar kullanılabilir (ödeme, ciro vb.) • İşletmenin çek üzerindeki kontrolü tekrar başlar2. MÜŞTERİDE ÖDENEN ÇEKLERİMİZ
• İşletmenin verdiği çek, müşteri tarafından tahsil edilmiştir • Yani çek vadesinde ödenmiş ve işlem tamamlanmıştır • Çek artık kapalıdır • İşletmenin ilgili borcu kapanır • Çek sistemde “ödendi” olarak görünürGenel Mantık:
Bu kategorilerde odak noktası: • Çek bizim (işletmeye ait çek) • Karşı tarafa verilmiş • Ya geri gelmiş (iade) • Ya da tamamen ödenmiş (kapanmış)War dieses Dokument hilfreich?
Wenn etwas fehlt oder verbessert werden kann, informieren Sie unser Supportteam.