
Bis
2.Aktuell: Dies sind die Informationen der Person oder Firma, mit der die Transaktion durchgeführt wird. Bei Auswahl dieses Feldes ist das entsprechende Girokonto betroffen.
CASH-CARD-IDENTIFICATION-BILDSCHIRM
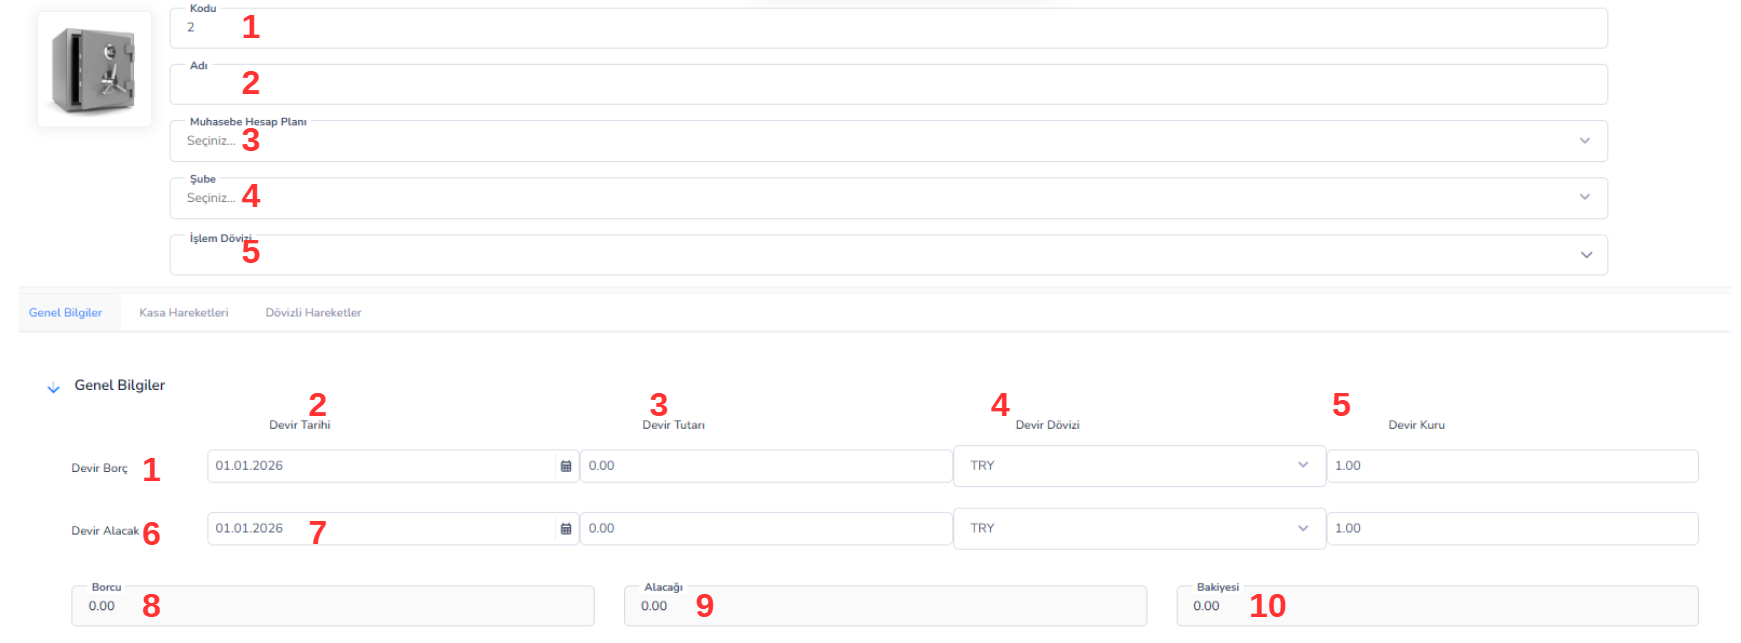
-
- Zentraler Tresor
-
- USD-sicher
-
- Filialenkasse
-
- VERSUCHEN
-
- USD
-
- EUR
- Schulden → Mittelzufluss
- Gutschrift → Auszahlung
GEHÄUSEBEWEGUNGEN
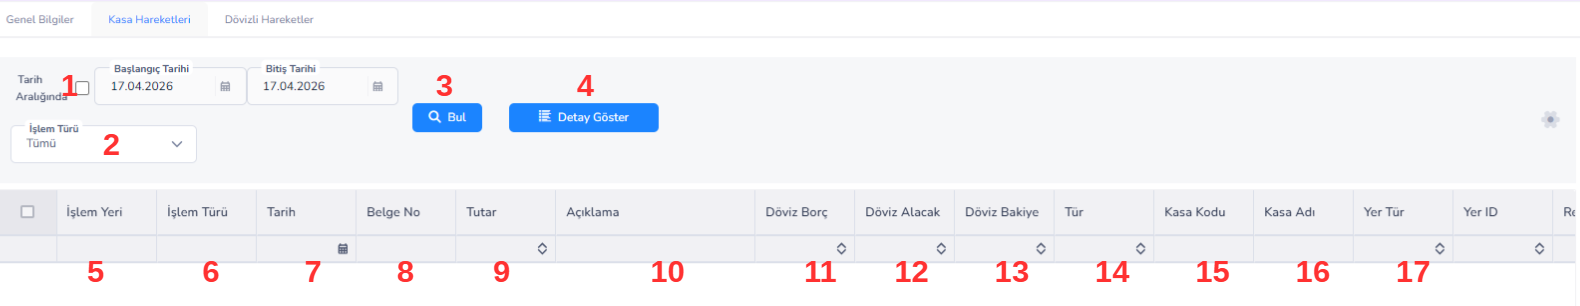
-
- Sammlung
-
- Zahlung
-
- Übertragung
-
- Alle
Spalten des Listenbereichs (Raster):
5. Verarbeitungsort: Gibt das Modul oder den Quellbereich an, in dem die Verarbeitung stattfindet. (Beispiel: Girokonto, Bargeld, Bank) 6. Transaktionstyp: Der Typ der durchgeführten Transaktion wird angegeben. (Beispiel: Inkasso, Zahlung) 7. Datum: Die Datumsangabe, an dem die Transaktion stattgefunden hat. 8. Dokumentnummer: Die Referenz- oder Dokumentnummer der Transaktion. 9. Betrag:Zeigt den Transaktionsbetrag an. 10. Beschreibung: Dies sind die Beschreibungsinformationen, die zur Transaktion eingegeben wurden. 11. Fremdwährungsschulden:Gibt den in der Registrierkasse erfassten Betrag in Fremdwährung an. 12. Fremdwährungsforderung: Gibt den Betrag an, der in Fremdwährung aus der Registrierkasse ausgezahlt wird. 13. Fremdwährungssaldo: Zeigt den Fremdwährungssaldo nach der Transaktion an. 14. Typ:Gibt die allgemeine Kategorie der Transaktion an. 15. Bargeldcode: Der Tresorcode, zu dem die Transaktion gehört. 16. Kassenname: Der Name der Kasse, zu der die Transaktion gehört. 17. Standorttyp:Gibt den Modultyp an, von dem die Transaktion stammt. 18. Standort-ID / Referenz-ID / Dokument-ID: Dies sind die Referenz- und Verbindungs-IDs der Transaktion innerhalb des Systems.BARGELD-TRANSAKTIONSARTEN (ABHOLUNG/ENTSORGUNG/LIEFERUNG)
Bargeldtransaktionen werden verwendet, um die Mittelzu- und -abflüsse des Unternehmens zu verfolgen. Diese Operationen sind in drei Hauptkategorien unterteilt: 1. Bargeldeinzug (Geldeingang) Der Bargeldeinzugsprozess wird verwendet, wenn Geld in die Kasse einfließt. Wann verwenden?- Wenn Bargeld vom Kunden eingezogen wird
- Wenn die aktuelle Forderung eingezogen wird
- Bei Zahlungseingang in bar
- Bei Barzahlung an den Lieferanten
- Kostenzahlungen (Miete, Strom usw.)
- Personalzahlungen
- Zentrale Kasse → Bareinzahlung in der Filiale, Überweisung
- TL-Bargeld → USD-Bargeldtransfer
- Bearbeitung zwischen Tresoren
Bargeldabholbeleg
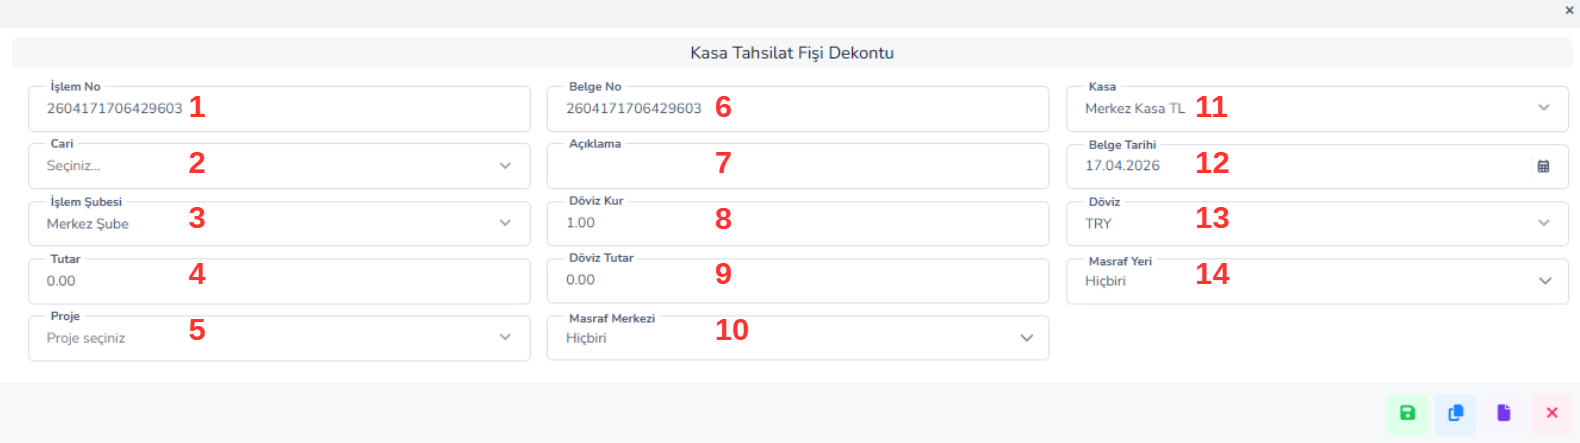
- X „Erfassen von Inkassovorgängen beim Kunden
- Nach Mittelzuflüssen
- Kontokorrentschulden begleichen
- Regelmäßige Überwachung der Finanzbewegungen
Barzahlungsgutschein (Zahlungsbeleg)
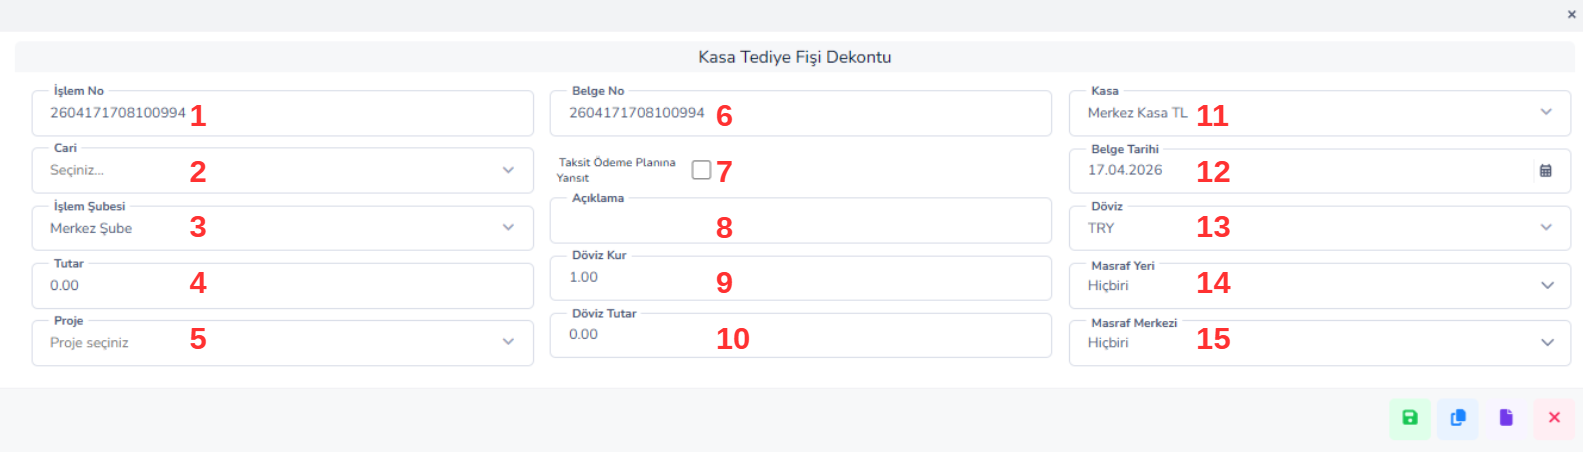
- Zeichnet Zahlungen aus der Registrierkasse auf
- Verfolgt Zahlungen auf Girokonten
- Dokumentiert Ausgaben, Spesen und Mittelabflüsse
- Reduziert den Barbestand
1.Transaktionsnummer: Dies ist die eindeutige Transaktionsnummer, die automatisch vom System generiert wird.
2.Aktuell: Hierbei handelt es sich um die Informationen der Person oder Firma, mit der die Transaktion durchgeführt wurde. Bei Auswahl dieses Feldes ist das entsprechende Girokonto betroffen.
3.Transaktionszweig: Gibt den Zweig an, in dem die Transaktion ausgeführt wird. Dies ist wichtig in Strukturen mit mehreren Zweigen.
4. Betrag: Bezieht sich auf den Zahlungsbetrag, der aus der Registrierkasse kommt.
5.Projekt: Dies sind die Projektinformationen, mit denen der Prozess verknüpft ist (wird verwendet, sofern verfügbar).
6.Dokumentnummer: Dies ist die Referenznummer der Transaktion oder die Dokumentnummer, die manuell eingegeben werden kann.
7. Im Ratenzahlungsplan widerspiegeln: Legt fest, ob die geleistete Zahlung im Ratenzahlungsplan berücksichtigt wird.
8.Beschreibung: Dies ist das detaillierte Erläuterungsfeld zur Transaktion (z. B. „Personalvorschuss“).
9. Wechselkurs: Dabei handelt es sich um die Wechselkursinformationen, die bei Fremdwährungstransaktionen verwendet werden.
10. Fremdwährungsbetrag:Bezieht sich auf den Transaktionsbetrag in Fremdwährung.
11.Bargeld:Dies ist das Geldkonto, auf dem die Zahlung erfolgt (z. B. Central Cash TL).
12.Dokumentdatum:Das Datum, an dem die Transaktion durchgeführt wurde.
13. Währung: Gibt die Währung der Transaktion an (TRY, USD usw.).
14. Kostenstandort: Dies sind die Standort- oder Abteilungsinformationen, zu denen die Ausgabe gehört.
15. Kostenstelle: Dies sind die Kostenstelleninformationen, mit denen die Ausgabe verknüpft ist.
BARGELD-ÜBERTRAGUNGSBEleg (INTERCASH-ÜBERTRAGUNG)
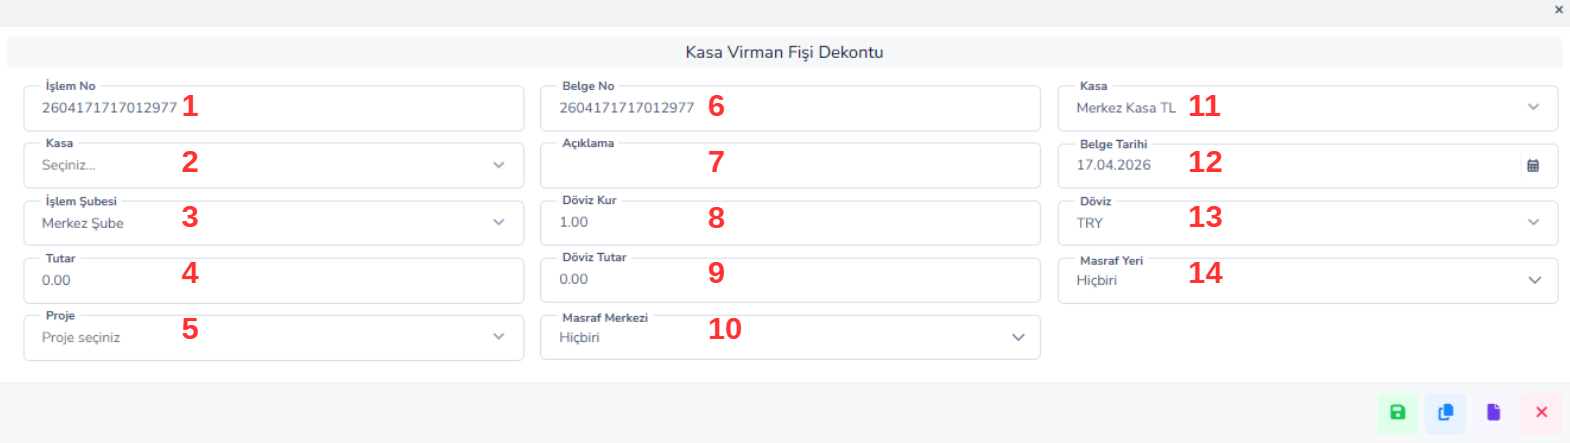
- Ermöglicht den Geldtransfer zwischen Safes
- Reguliert den Barbestand
- Stellt das Gleichgewicht zwischen Filialen oder verschiedenen Kassentypen her
Schlüsselbereiche:
1.Transaktionsnr./Dokumentnr.: Aufzeichnungsnummer der Transaktion 2. Bargeld: Der Safe, aus dem Geld abgehoben wird 3. Transaktionszweig: Der Zweig, in dem die Transaktion stattgefunden hat 4.Betrag: Überwiesener Geldbetrag 5.Projekt: (falls vorhanden) zugehöriges Projekt 6. Erläuterung: Übertragungsbeschreibung Rechts:
7.Bargeld (Ziel): Der Safe, an den das Geld gesendet wird 8.Dokumentdatum: Transaktionsdatum 9.Fremdwährung / Wechselkurs / Fremdwährungsbetrag: Für Fremdwährungstransfers 10.Kostenstelle: Im Allgemeinen nicht verwendet (optional) Nutzungsszenario Geld von der Zentrale an die Filialkasse senden -> Kassenvereinbarung am Tagesende -> Überweisung zwischen verschiedenen DevisenkassenÖKC-TRANSAKTIONEN (ZAHLUNGSRECORDER-GERÄTETRANSAKTIONEN)
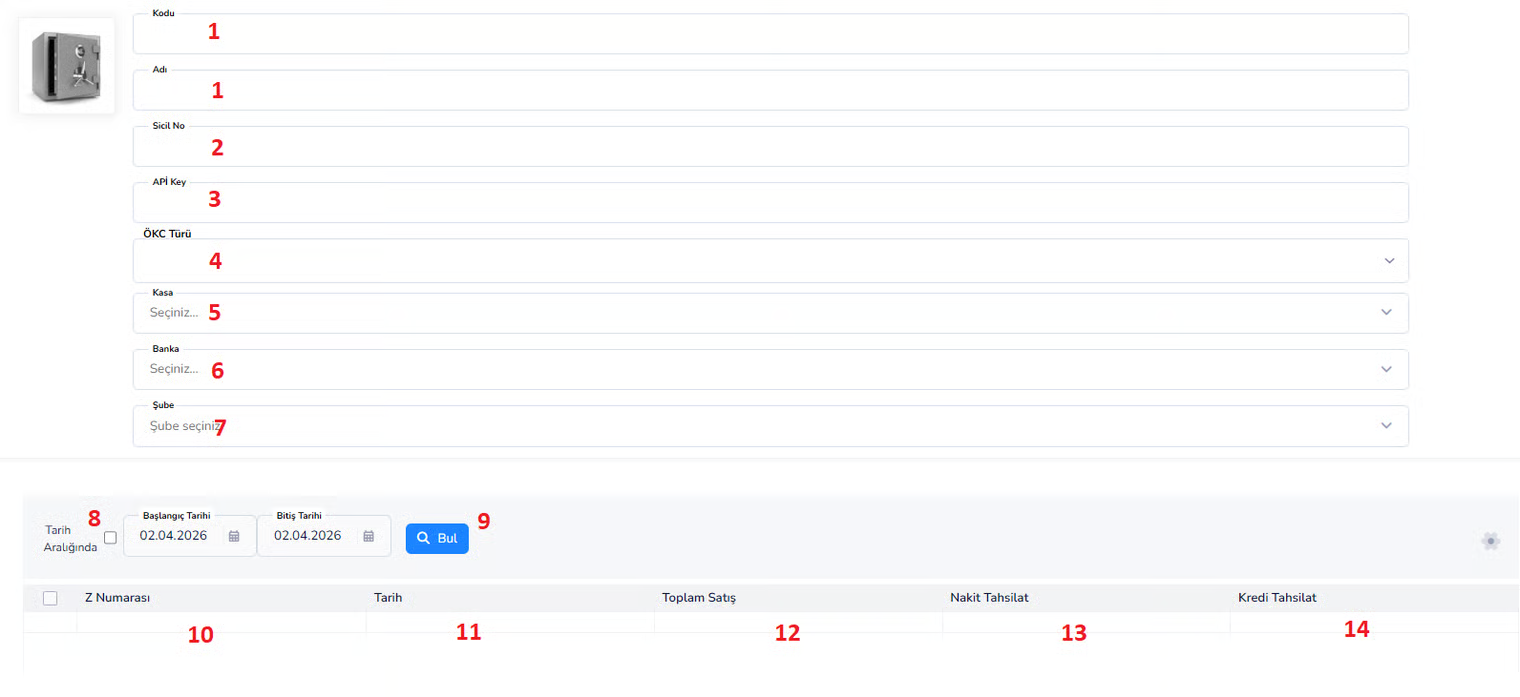
- Zeigt Kassenverkäufe (CHC) an
- Folgt täglichen Z-Berichten
- Analysiert Bargeld- und Kreditinkasso
- Bietet gerätebasierte Verkaufskontrolle
Eltern (Cookies)
1.Code / Name: Beschreibung des ÖKC-Geräts 2.Registrierungsnummer: Offizielle Registrierungsnummer des Geräts 3.API-Schlüssel: Für die Integration verwendeter Schlüssel (falls vorhanden) 4.ÖKC Typ: Gerätetyp (Registrierkasse, POS, etc.) Fünfter Safe: Der Safe, mit dem er verbunden ist 6. Bank: POS-verbundene Bank 7. Zweig: Der Zweig, in dem sich das Gerät befindetFilterbereich:
8.Datumsbereich: Suche nach Transaktionen innerhalb eines bestimmten Datumsbereichs 9.Schaltfläche „Suchen“: Bringt Daten entsprechend dem FilterUntertabelle (Berichtsbereich):
10.Z-Nummer: Z-Berichtsnummer zum Tagesende Datum 11: Transaktionsdatum 12.Gesamtumsatz: Gesamtumsatz pro Tag 13.Bareinzug: Verkäufe erfolgen in bar 14.Krediteinzug: Verkäufe per Karte Nutzungsszenario Überprüfen Sie das Bargeld am Ende des Tages -> Sehen Sie sich die Verteilung der Bargeld- und Kreditverkäufe an -> Analysieren Sie die Geräteleistung in der FilialeWar dieses Dokument hilfreich?
Wenn etwas fehlt oder verbessert werden kann, informieren Sie unser Supportteam.