
Schuldschein
Dabei handelt es sich um die Verwendung der aus der Vorperiode übertragenen Schuldsicherheit zu Zahlungszwecken in dieser Periode. Die Rechnung gehört zur alten Periode, die Transaktion erfolgt in dieser Periode. Was wird dabei getan?
RECHNUNGSKARTENBILDSCHIRM
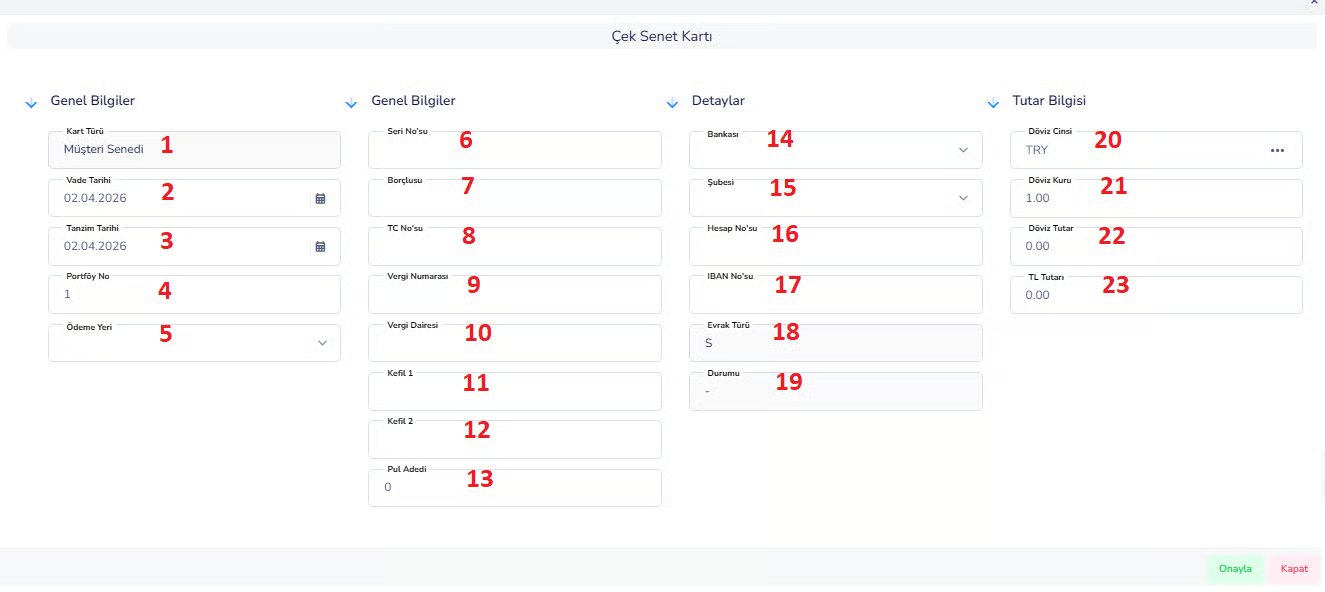
Allgemeine Informationen:
1. Kartentyp:Gibt den Rechnungstyp an (Kundenrechnung usw.). 2. Fälligkeitsdatum: Das Datum, an dem die Rechnung bezahlt wird. 3. Ausstellungsdatum: Das Datum, an dem der Schuldschein ausgestellt wurde. 4. Portfolionummer: Die Portfolionummer, mit der die Rechnung verknüpft ist. 5. Zahlungsort: Die Bank oder der Ort, an dem die Rechnung bezahlt wird. 6. Seriennummer: Dies ist die eindeutige Nummer der Rechnung. 7. Schuldner: Die Person oder Firma, die die Rechnung bezahlt. 8. TR-Nummer: Wenn der Schuldner die Person ist, ist es die Identifikationsnummer. 9. Steuernummer: Wenn es sich bei dem Schuldner um ein Unternehmen handelt, handelt es sich um die Steuernummer. 10. Finanzamt: Dies ist das Finanzamt, dem das schuldnerische Unternehmen angeschlossen ist. 11. Bürge 1: Der erste Bürge, der für den Schuldschein verantwortlich ist. 12. Bürge 2: Der zweite Bürge, der für den Schuldschein verantwortlich ist. 13. Anzahl der Stempel: Hierbei handelt es sich um den Stempel bzw. die Stempelinformationen auf der Rechnung.Details:
14. Bank: Die Bank, zu der die Rechnung gehört. 15. Filiale: Dies ist die Bankfiliale, der die Rechnung beigefügt ist. 16. Kontonummer: Bankkontonummer. 17. IBAN-Nummer: Dies ist die internationale Kontonummer. 18. Dokumenttyp: Gibt an, dass es sich bei dem Dokument um einen Schuldschein (S) handelt. 19. Status: Der aktuelle Status der Rechnung.Betragsinformationen:
20. Währungstyp:Gibt die Währung der Transaktion an. 21. Wechselkurs: Wechselkursinformationen für Fremdwährungstransaktionen. 22. Fremdwährungsbetrag: Der Rechnungsbetrag in Fremdwährung. 23. TL-Betrag: Dies ist der Gegenwert der Rechnung in türkischer Lira.BESCHREIBUNG DER RECHNUNGSKARTE (ÜBERTRAGUNG)
Bei der Schuldscheinkarte (Übertragung) handelt es sich um die Übertragung der noch nicht abgeschlossenen Schuldscheine der Vorperiode auf die neue Periode. Diese Rechnung: • Sie wurde in diesem Zeitraum nicht erstellt. • Sie existierte schon vorher. • Sie wurde in den neuen Zeitraum übertragen, weil sie nicht eingezogen wurdeGrundlegende Logik:
- Übertragungsdefinition:Übertragung ist ein Prozess, der wie ein Eröffnungsdatensatz funktioniert.
- Transaktionsstatus: Es handelt sich nicht um eine neue Transaktion. Es stellt lediglich die Fortsetzung des bestehenden Gesetzesentwurfs dar.
- Periodenübergang: Wird am Ende des Jahres beim Übergang zu einer neuen Periode verwendet
- Spätere Dateneingabe: Wird beim Hinzufügen früherer Rechnungen zum System verwendet.
- Systemübergänge: Wird verwendet, um Daten vom alten System in das neue ERP-System zu übertragen.
- Normaler Schuldschein: Es handelt sich um eine neue Transaktion. Es erzeugt aktuelle Bewegung. Erstellt Aufzeichnungen in der Buchhaltung.
- Übertragungsurkunde: Es handelt sich nicht um eine neue Transaktion. Eine erneute Registrierung in der Buchhaltung erfolgt grundsätzlich nicht. Es trägt nur den Restbetrag.
Beispiel:
Szenario: Im Jahr 2025 ging vom Kunden ein Schuldschein über 20.000 TL ein. Fälligkeitsdatum: Juni 2026 Neuer Zeitraum: Mit Ablauf des Jahres 2026 wird diese Rechnung als „Überweisung“ an das System übertragen. Übertragungsnotiz: Es handelt sich um die Notiz, die aus der vorherigen Periode übertragen wurde und noch offen ist.AUSGABE UNSERER SCHULDEN
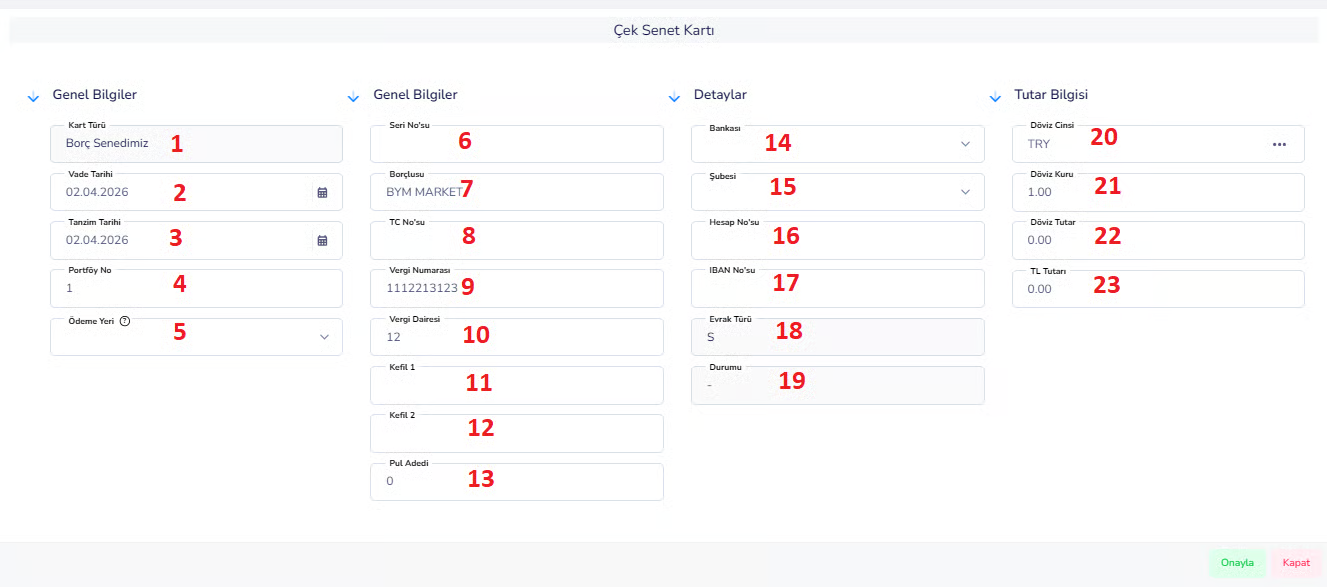
Was wird bei der Transaktion durchgeführt?
Der Schuldschein wird über das System erstellt Diese Rechnung wird dem jeweiligen Girokonto (Lieferant etc.) gutgeschrieben. Der Wechsel verlässt das Portfolio und geht an die Gegenpartei überFelder und ihre Bedeutung:
1. Kartentyp: Unser Schuldschein ist ausgewählt. 2. Fälligkeitsdatum: Das Datum, an dem die Rechnung bezahlt wird. 3. Ausstellungsdatum: Dies ist das Ausstellungsdatum der Rechnung. 4. Portfolionummer: Die Portfolionummer, mit der die Rechnung verknüpft ist. 5. Zahlungsort: Der Ort/Ort, an dem die Rechnung bezahlt wird.Aktuelle/Schuldnerinformationen:
6. Seriennummer: Die eindeutige Seriennummer der Rechnung. 7. Schuldner: Die Partei (das Unternehmen), die die Rechnung bezahlt. 8. TR-Nummer: Dies ist die Identifikationsnummer des Schuldners. 9. Steuernummer: Die Steuernummer des Schuldners. 10. Finanzamt: Dies ist das Finanzamt, bei dem der Schuldner angeschlossen ist. 11. Bürge 1: Die Person, der die Urkunde garantiert wird. 12. Garant 2: Der zweite Garant ist die Person. 13. Anzahl der Stempel: Dies sind die Stempelinformationen auf der Rechnung.Details:
14. Bank: Die Bank, der die Rechnung zugeordnet ist.
15. Filiale:Informationen zur Bankfiliale.
16. Kontonummer:Dies ist die Kontonummer.
17. IBAN-Nummer: IBAN-Informationen.
18. Dokumenttyp:S → Zeigt an, dass es sich um einen Schuldschein handelt.
19. Status: Der aktuelle Status der Rechnung (z. B. Ausgestellt).Betragsinformationen:
20. Währungstyp: Die Währung der Transaktion (TRY usw.). 21. Wechselkurs: Wechselkursinformationen, wenn eine Fremdwährungstransaktion vorliegt. 22. Fremdwährungsbetrag: Fremdwährungsbasierter Betrag. 23. TL-Betrag: TL-Äquivalent der Rechnung. Was passiert nach dem Eingriff?- Der Schuldschein wird der Gegenpartei ausgehändigt
- Die Schulden des Unternehmens werden getilgt oder reduziert
- Kein unmittelbarer Mittelabfluss
- Die Zahlung erfolgt am Fälligkeitstag
- Bei dieser Transaktion kommt das Geld nicht sofort heraus
- Note ist ein Zahlungsmittel mit Zahlungsaufschub
- Das Unternehmen verspricht, künftig Zahlungen zu leisten
KUNDENRECHNUNGSAUSSTELLUNG (UMSATZ)
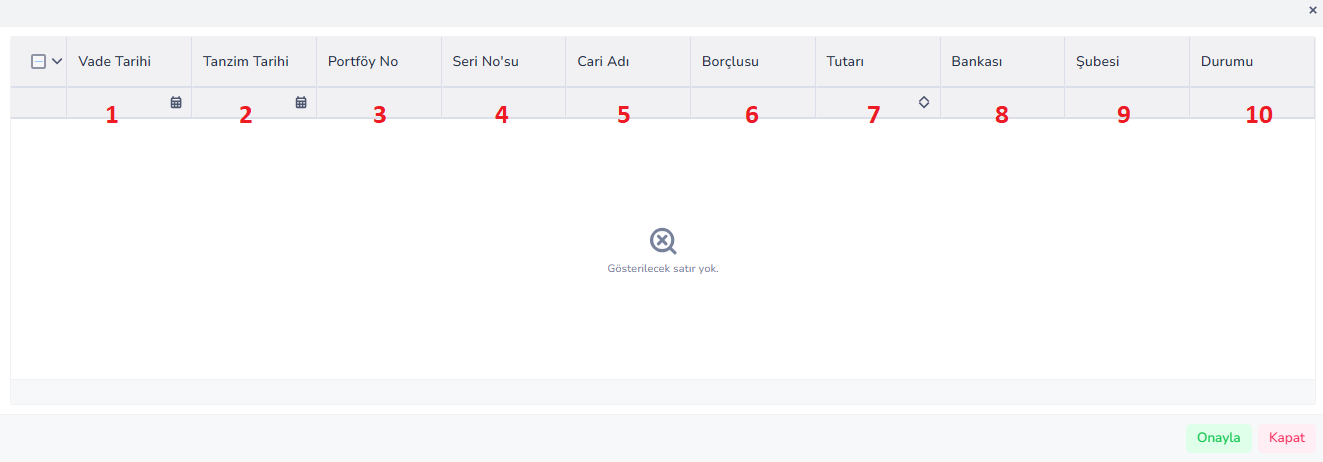
Felder:
1. Fälligkeitsdatum: Das Datum, an dem die Rechnung bezahlt wird. 2. Ausstellungsdatum: Das Datum, an dem der Schuldschein ausgestellt wurde. 3. Portfolionummer: Dies ist die Portfolionummer, mit der die Rechnung verknüpft ist. 4. Seriennummer: Dies ist die eindeutige Nummer der Rechnung. 5. Aktueller Name: Die Person oder Firma, an die die Rechnung übertragen wird. 6. Schuldner: Die Hauptperson/Firma, die die Rechnung bezahlt. 7. Betrag: Der Geldwert der Rechnung 8. Bank/Filiale: Bank- und Filialinformationen, mit denen die Rechnung verknüpft ist 9. Status: Zeigt den Status der Rechnung nach der Transaktion an. Was passiert nach dem Eingriff?- Die Rechnung wird aus dem Portfolio des Unternehmens entfernt
- Übertragungen an ein anderes Unternehmen
- Das Unternehmen kassiert kein Bargeld
- Er begleicht seine Schulden mit einem Schuldschein
- Bei dieser Transaktion erfolgt kein Geldzufluss
- Der Schuldschein wechselt nur den Besitzer
- Dies ist eine Zahlungs-/Umtauschmethode
Beschreibung
Unter dem Prozess der Ausstellung von Kundenrechnungen (Indossament) versteht man, dass ein Unternehmen die Rechnungen, die es von Kunden erhält, an eine andere Person oder ein anderes Unternehmen weiterleitet, ohne sie einzuziehen. Durch diese Transaktion wird der Wechsel aus dem Portfolio des Unternehmens entfernt und auf den neuen Gläubiger übertragen. Die Laufzeit, der Betrag und die Schuldnerinformationen des Schuldscheins bleiben unverändert und das Unternehmen begleicht seine entsprechenden Schulden mit Schuldscheinen statt mit Bargeld.AUSGABE UNSERER SCHULDENSCHULD (Überweisung)
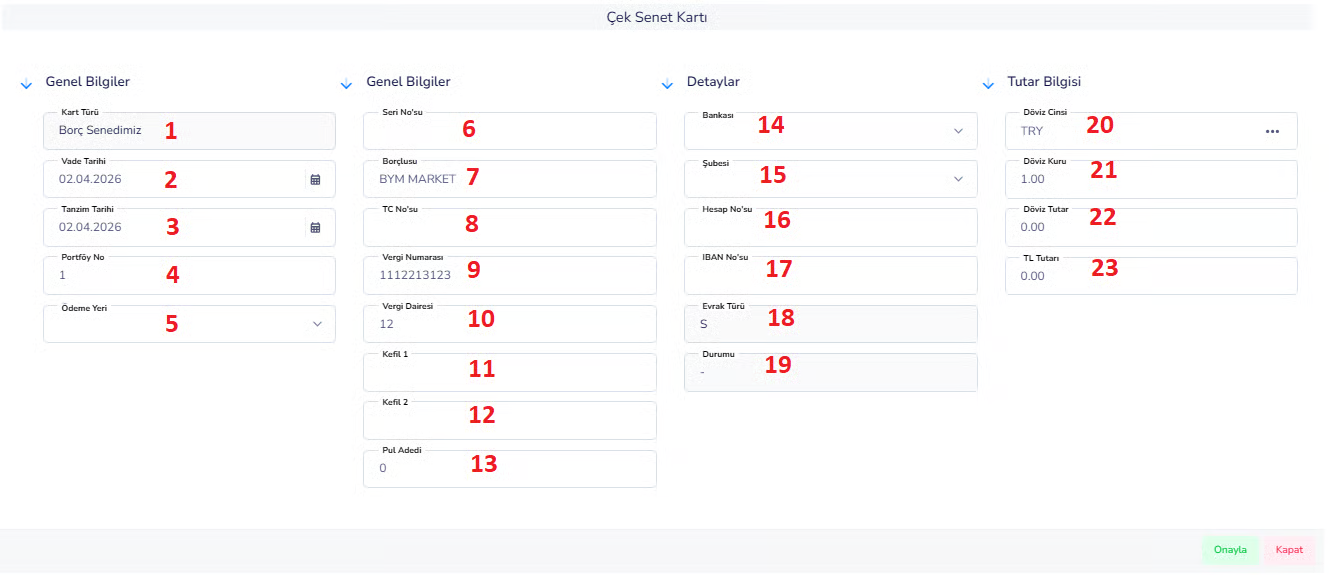
Definition der Transaktion:
Dabei handelt es sich um die Verwendung der aus der Vorperiode übertragenen Schuldsicherheit zu Zahlungszwecken in dieser Periode. Die Rechnung gehört zur alten Periode, die Transaktion erfolgt in dieser Periode.
Was wird bei der Transaktion durchgeführt?
Der Schuldschein wird vom System ausgewählt Diese Rechnung wird dem jeweiligen Girokonto (Lieferant etc.) gutgeschrieben. Die Notiz wird aus dem Portfolio entfernt Der Zahlungsvorgang ist abgeschlossenFelder:
1. Kartentyp: Unser Schuldschein 2. Fälligkeitsdatum: Zahlungsdatum des Schuldscheins 3. Ausstellungsdatum: Ausstellungsdatum der Rechnung 4. Portfolionummer: Portfolionummer der Anleihe 5. Zahlungsort: Der Ort, an dem die Rechnung bezahlt wird 6. Seriennummer: Seriennummer der Rechnung 7. Schuldner: Die Partei, die die Rechnung bezahlen wird 8. TR-Nummer: Identitätsnummer 9. Steuernummer: Steuernummer 10. Finanzamt: Das Finanzamt, dem es angeschlossen ist 11. Bürge 1: Erster Bürge 12. Bürge 2: Zweiter Bürge 13. Anzahl der Stempel: Informationen zum RechnungsstempelDetails
14. Bank: Die Bank, der die Rechnung zugeordnet ist 15. Filiale: Bankfiliale 16. Kontonummer: Kontoinformationen 17. IBAN-Nummer: IBAN-Informationen 18. Dokumenttyp: S (Hinweis) 19. Status:Transaktionsstatus der RechnungBetragsinformationen:
20. Währungstyp: Währung (TRY usw.) 21. Wechselkurs: Wechselkursinformationen 22. Fremdwährungsbetrag: Fremdwährungsbasierter Betrag 23. TL-Betrag: TL-Äquivalent Was passiert nach dem Eingriff?- Der Schuldschein wird der Gegenpartei ausgehändigt
- Die Schulden des Unternehmens werden getilgt oder reduziert
- Der Mittelabfluss erfolgt nicht sofort
- Die Zahlung erfolgt am Fälligkeitstag
- Diese Rechnung stammt aus der vorherigen Periode
- Es wird kein neuer Schuldschein erstellt
- Es entsteht grundsätzlich keine Neubuchung in der Buchhaltung
- Es handelt sich lediglich um die Bewegung bestehender Schulden
Beschreibung
Bei der Ausgabe (Übertragung) unserer Schuldtitel handelt es sich um die Verwendung von Schuldtiteln, die aus der vorherigen Periode übertragen wurden und zum Unternehmen gehören, als Zahlungsinstrumente in der neuen Periode. Dabei wird die Rechnung nicht neu erstellt, sondern die bestehende Rechnung aus dem Bestand entfernt und auf das entsprechende Girokonto übertragen. Bei dieser Transaktion begleicht das Unternehmen seine Schulden mit einem Schuldschein und die Zahlung erfolgt am Fälligkeitstag.KUNDENRECHNUNGSAUSSTELLUNG (UMSATZ) (UMSATZ)
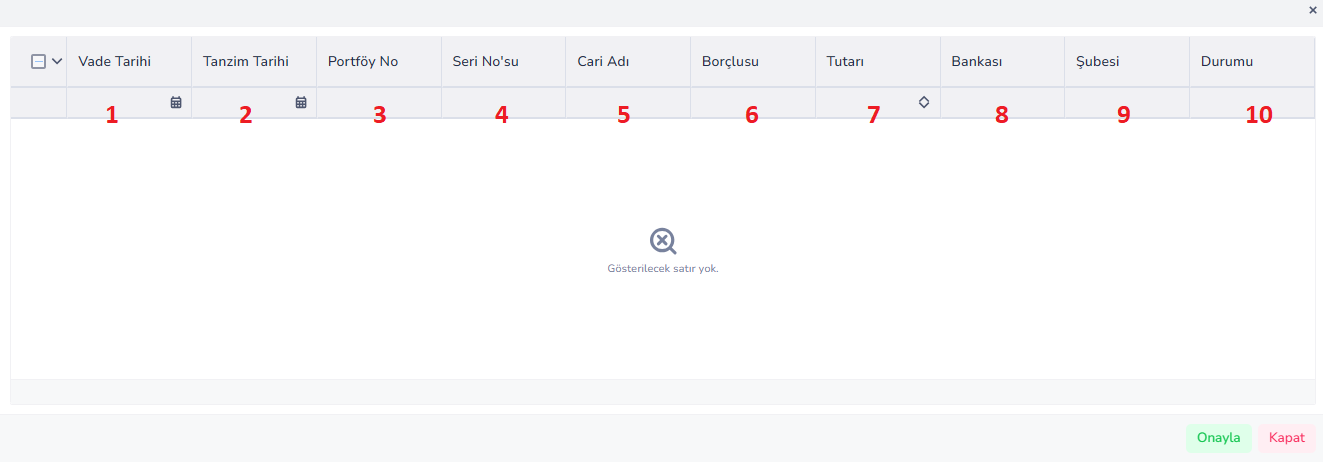
Definition der Transaktion:
Dabei handelt es sich um die Übertragung der aus der Vorperiode übertragenen Kundenrechnung an eine andere Person oder Firma in dieser Periode. Beinhaltet sowohl Umsatz als auch Transfer
Was wird bei der Transaktion durchgeführt?
Die Option „Kundenrechnung übertragen“ wird vom System ausgewählt Diese Rechnung wird auf das entsprechende Girokonto (Lieferant etc.) überwiesen. Die Notiz wird aus dem Portfolio entfernt Auf den neuen Gläubiger übertragenFelder:
1. Fälligkeitsdatum: Das Datum, an dem die Rechnung bezahlt wird. 2. Ausstellungsdatum: Das Datum, an dem der Schuldschein ausgestellt wurde. 3. Portfolionummer: Dies ist die Portfolionummer, mit der die Rechnung verknüpft ist. 4. Seriennummer: Dies ist die eindeutige Nummer der Rechnung. 5. Aktueller Name: Die Person oder Firma, an die die Rechnung übertragen wird. 6. Schuldner: Die Hauptperson oder Firma, die die Rechnung bezahlt. 7. Betrag: Der Geldwert der Rechnung 8. Bank/Filiale: Bank- und Filialinformationen, mit denen die Rechnung verknüpft ist 9. Status: Zeigt den Status der Rechnung nach der Transaktion an.Was passiert nach dem Eingriff?
- Die Rechnung wird aus dem Portfolio des Unternehmens entfernt
- Übertragungen an ein anderes Unternehmen
- Das Unternehmen kassiert kein Bargeld
- Er begleicht seine Schulden mit einem Schuldschein
Kritische Logik
- Der Schuldschein stammt aus der Vorperiode
- Es wird kein neuer Schuldschein erstellt
- Nur Eigentümerwechsel
- Es entsteht grundsätzlich keine Neubuchung in der Buchhaltung
Beschreibung
Die Transaktion zur Ausgabe (Umsatz) (Übertragung) von Kundenrechnungen bezieht sich auf die Übertragung von Kundenrechnungen, die aus der vorherigen Periode an eine andere Person oder Firma übertragen wurden, ohne dass sie eingezogen wurden. Durch diese Transaktion verlässt der Wechsel das Portfolio des Unternehmens und geht auf den neuen Gläubiger über. Die Laufzeit, der Betrag und die Schuldnerinformationen des Schuldscheins bleiben unverändert und das Unternehmen begleicht seine entsprechenden Schulden mit Schuldscheinen statt mit Bargeld.RECHNUNGSAUSGABE BANK-SAMMLUNG
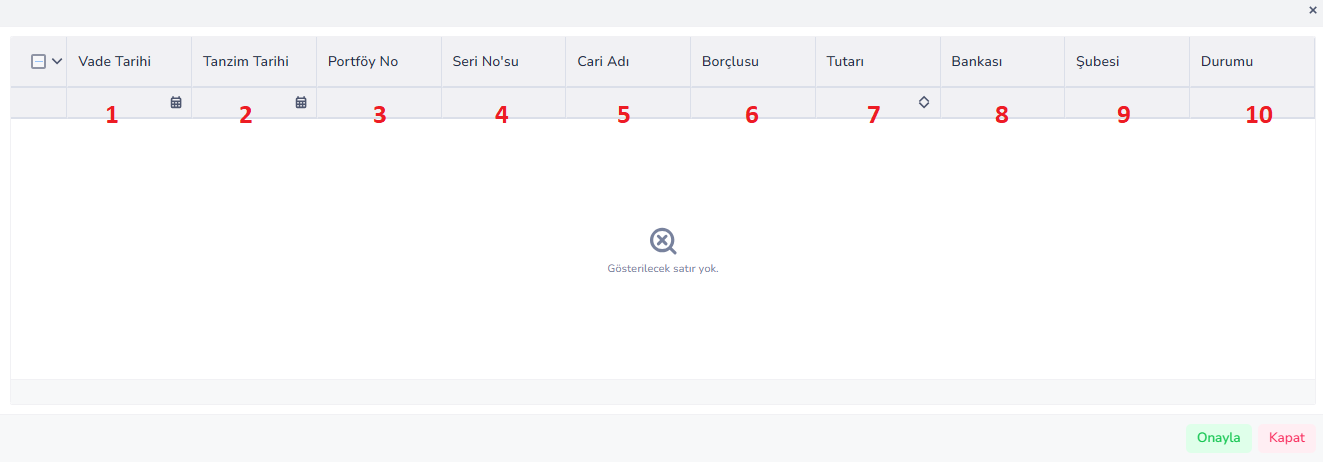
Was wird bei der Transaktion durchgeführt?
Die Rechnung wird aus dem System ausgewählt Die Rechnung wird zur Abholung an die Bank geschickt. Der Wechsel verlässt das Depot und gelangt in den BankprozessFelder:
1. Fälligkeitsdatum: Das Datum, an dem die Rechnung eingezogen wird. 2. Ausstellungsdatum: Das Ausstellungsdatum des Schuldscheins. 3. Portfolionummer: Portfolionummer, der die Rechnung beigefügt ist 4. Seriennummer: Die eindeutige Nummer der Rechnung 5. Kundenname:Der Kunde/Kunde, dem die Rechnung gehört 6. Schuldner: Die Person/Firma, die die Rechnung bezahlen wird 7. Betrag: Geldwert der Rechnung 8. Bank: Die Bank, bei der der Einzug erfolgen soll 9. Filiale: Bankfiliale 10. Status:Transaktionsstatus der Rechnung Beispiel: EingezogenWas passiert nach dem Eingriff?
- Die Rechnung erscheint nicht mehr im Portfolio
- An die Bank gesendet
- Der Inkassoprozess beginnt
- Die Bank führt den Inkasso am Fälligkeitstag durch
Kritische Logik:
- Die Note wechselt nicht den Besitzer
- Die Bank wird zum Vermittler
- Bei Einzug wird das Geld auf das Konto überwiesen
- Wenn der Betrag nicht eingezogen werden kann, schlägt die Transaktion fehl (ohne Entschädigung usw.)
Beschreibung
Der Bankeinzugsprozess für die Ausgabe von Rechnungen bezieht sich auf den Prozess des Einzugs der vom Unternehmen gehaltenen Rechnungen durch Übergabe an die Bank. Als Ergebnis dieses Vorgangs wird der Wechsel aus dem Portfolio entfernt und an die Bank übertragen. Die Bank zieht den Wechsel am Fälligkeitstag ein und im Erfolgsfall wird der Betrag auf das Konto des Unternehmens überwiesen.RECHNUNG STELLT BANKGARANTIE AUS
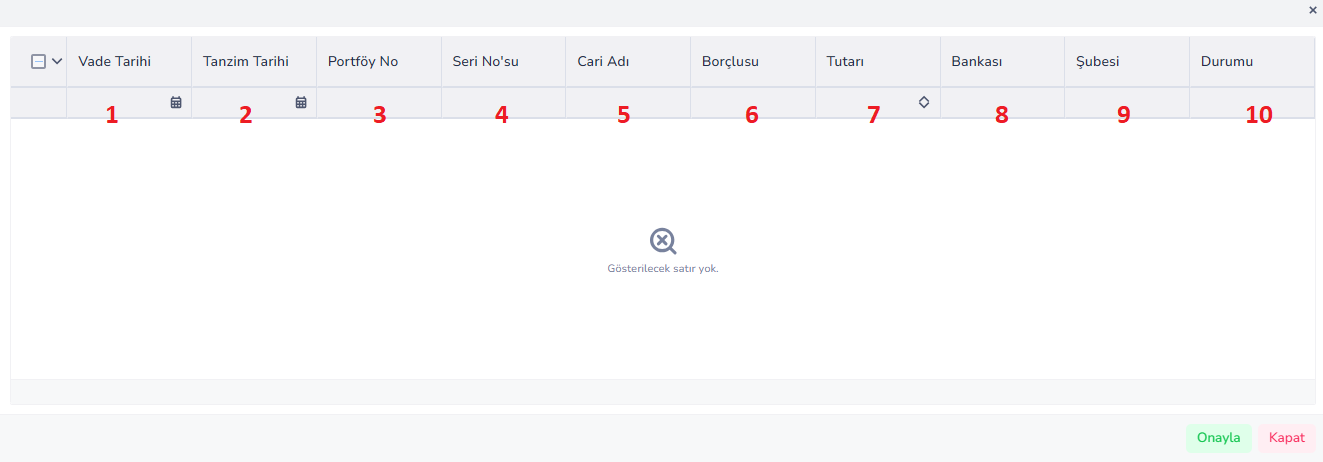
Was passiert nach dem Eingriff?
- Die Notiz wird aus dem Portfolio entfernt
- Es wird der Bank als Sicherheit gegeben
- Das Unternehmen kann diese Rechnung nicht verwenden
- Die Bank behält diesen Zettel als Sicherheit
Kritische Logik:
- Bei dieser Transaktion gibt es keinen Cashflow
- Notiz wird nicht erfasst
- Sicherheiten werden nur für Kredit- oder Finanztransaktionen gestellt
Beschreibung
Bei der Bankbürgschaftstransaktion zur Ausstellung von Wechseln handelt es sich um die Übergabe der vom Unternehmen gehaltenen Wechsel an die Bank zum Zwecke der Garantie. Durch diese Transaktion wird der Wechsel aus dem Depot entfernt und als Sicherheit der Bank überlassen. Der Schuldschein wird nicht eingezogen und es erfolgt kein Cashflow, er dient lediglich als Sicherheit für Finanztransaktionen.TRANSAKTIONS-Lohn- und Gehaltsabrechnung – Arten von Kundengutscheinen
1. Rückgabe der Notiz an den Kunden
• Die zuvor vom Kunden eingezogene Rechnung wird dem Kunden zurückgegeben. • Der Wechsel wird aus dem Portfolio entfernt • Der Anspruch des Unternehmens auf den Schuldschein erlischt • Laufende Forderungen können wieder offen werden2. Rechnungseinzug aus dem Portfolio
• Die Rechnung wird direkt vom Unternehmen eingezogen • Die Transaktion wird ohne Gang zur Bank abgeschlossen • Der Wechsel wird aus dem Portfolio entfernt • Die Forderung ist geschlossen3. Inkasso bei der Bank
• Der Wechsel wird der Bank übergeben und in den Inkassoprozess gegeben. • Der Wechsel wird aus dem Depot entnommen und an die Bank überwiesen. • Der Inkasso erfolgt über die Bank • Die Forderung wird bei Einzug geschlossen.4. Protestierter Schuldschein im Portfolio
• Der Wechsel im Portfolio wird bei Fälligkeit nicht bezahlt. • Der Schuldschein wird protestiert (es wird amtlich festgestellt, dass er nicht bezahlt wurde) • Der Gesetzentwurf wird riskant • Die Forderung wurde nicht eingezogen5. Protest gegen Schuldschein bei der Bank
• Der Bank übergebene Schuldscheine können nicht eingezogen werden • Die Bank gibt den Wechsel unter Protest zurück. • Der Schuldschein wird nicht eingezogen • Das aktuelle Risiko besteht weiterhin6. Rückgabe des Schuldscheins vom Kunden an das Portfolio
• Zuvor aus dem Portfolio entnommene Wechsel werden wieder in Betrieb genommen. • Die Rechnung erscheint wieder im Portfolio • Transaktionen können erneut durchgeführt werden (Inkasso, Indossierung usw.)7. Rückgabe von Schuldverschreibungen von der Bank an das Portfolio
• Der bei der Bank ausgehändigte Wechsel wird zurückgenommen • Die Rechnung gelangt wieder in den Geschäftsbestand. • Der Bankvorgang endet • Das Unternehmen prüft die Rechnung erneut.8. Protestierte Schuldscheinrückgabe vom Kunden
• Die protestierte (unbezahlte) Rechnung wird an den Kunden zurückgesandt • Der Wechsel wird aus dem Portfolio entfernt • Das Unternehmen wendet verschiedene Inkassomethoden an • Das Risiko bleibt dem Kunden überlassen9. Von der Endorsement gesammelte Notiz
• Die Rechnung wurde an ein anderes Unternehmen übertragen (indossiert) und eingezogen • Der Gesetzentwurf gilt nun als abgeschlossen. • Das Schuld-Kredit-Verhältnis ist abgeschlossen10. Uneinbringliche Notiz
• Die Rechnung befindet sich im Inkassoprozess, die Zahlung ist jedoch noch nicht eingegangen. • Die Forderung ist nicht beglichen • Der Gesetzentwurf wird problematisch • Zusätzliche Maßnahmen erforderlich (Protest, Rückerstattung usw.) Allgemeine Logik Bei diesen Transaktionen folgt das System dem folgenden Prozess: • Wer hat die Rechnung? (Portfolio / Bank / Kunde) • Wurde es abgeholt? • Nicht bezahlt? (Protest / Konnte nicht abgeholt werden) • Ist er zurück? • Wurde es an jemand anderen übertragen? UNSERE TRANSAKTIONSFÄHIGEN RECHNUNGEN
1. Unsere vom Kunden zurückgegebenen Notizen
• Der Schuldschein, den wir zuvor der Gegenpartei ausgehändigt haben, wird zurückgenommen. • Mit anderen Worten: Der Gläubiger hat den Wechsel an das Unternehmen zurückgegeben. • Der Schuldschein fällt wieder unter die Kontrolle des Unternehmens. • Die Schulden wurden möglicherweise noch nicht beglichen • Der Wechsel wird wieder zum Handel verfügbar.2. Unsere an den Kunden gezahlten Schuldscheine
• Der vom Unternehmen ausgegebene Schuldschein wurde bei Fälligkeit zurückgezahlt. • Die Rechnung wurde eingezogen und die Transaktion wurde abgeschlossen. • Die Schulden des Unternehmens werden getilgt • Die Rechnung erscheint nun im System als abgeschlossen.3. Unsere Schuldscheine wurden vom Kunden beanstandet
• Der vom Unternehmen ausgegebene Schuldschein wurde bei Fälligkeit nicht bezahlt. • Gegen den Schuldschein wurde Protest eingelegt (es wird vermerkt, dass er nicht offiziell bezahlt wurde) • Die Schulden des Unternehmens bleiben bestehen • Es treten rechtliche und finanzielle Risiken auf • Der Gesetzentwurf wird problematisch.4. Unsere uneinbringlichen Schuldscheine
• Der Schuldschein ist in den Zahlungsprozess eingetreten, die Zahlung wurde jedoch nicht durchgeführt. • Mit anderen Worten: Der Schuldschein konnte von der Gegenpartei nicht eingezogen werden. • Die Schuld ist nicht beglichen. • Der Schuldschein gilt als erfolglose Transaktion. • Eventuell sind weitere Maßnahmen erforderlich (Zahlung, Strukturierung usw.). Allgemeine Logik
Konzentrieren Sie sich auf diese Kategorien: Der Schuldschein gehört dem Unternehmen (Schuldschein). Das Ergebnis, das der anderen Partei mitgeteilt wird, ist auf vier Arten:- Rückerstattung (Rückerstattung)
- Bezahlt (geschlossen)
- Nicht bezahlt → es wird Protest geben
- Der Prozess schlägt fehl (kann nicht erfasst werden)
War dieses Dokument hilfreich?
Wenn etwas fehlt oder verbessert werden kann, informieren Sie unser Supportteam.