
tchèque
Cet écran est la zone où les chèques et les factures de l'entreprise sont enregistrés dans le système avec toutes leurs informations détaillées.
TYPES DE CHEQUES
• Vérifier l'entrée Il s'agit du processus par lequel les chèques reçus par l'entreprise des clients sont enregistrés dans le système. Il est intégré au portefeuille pour être collecté. •Découvrez C'est le processus par lequel l'entreprise remet ses propres chèques aux fournisseurs ou à des tiers. Il est utilisé à des fins de paiement. • Encaissement bancaire d'émission de chèques Il s'agit du processus de collecte des chèques reçus en les remettant à la banque. Le chèque est envoyé à la banque et le processus d'encaissement commence. • Consultez la garantie bancaire Il s'agit du processus consistant à remettre des chèques à la banque en garantie. Il est souvent utilisé pour des transactions de crédit ou financières. • Vérification client de la paie des transactions Il s'agit du processus par lequel les chèques reçus des clients sont traités collectivement sous forme de paie. Il permet un suivi groupé des chèques. • Paie des transactions avec notre propre chèque C'est l'espace où les chèques émis par l'entreprise sont traités collectivement sous forme de paie. Écran de vérification de la carte de bon d'achat
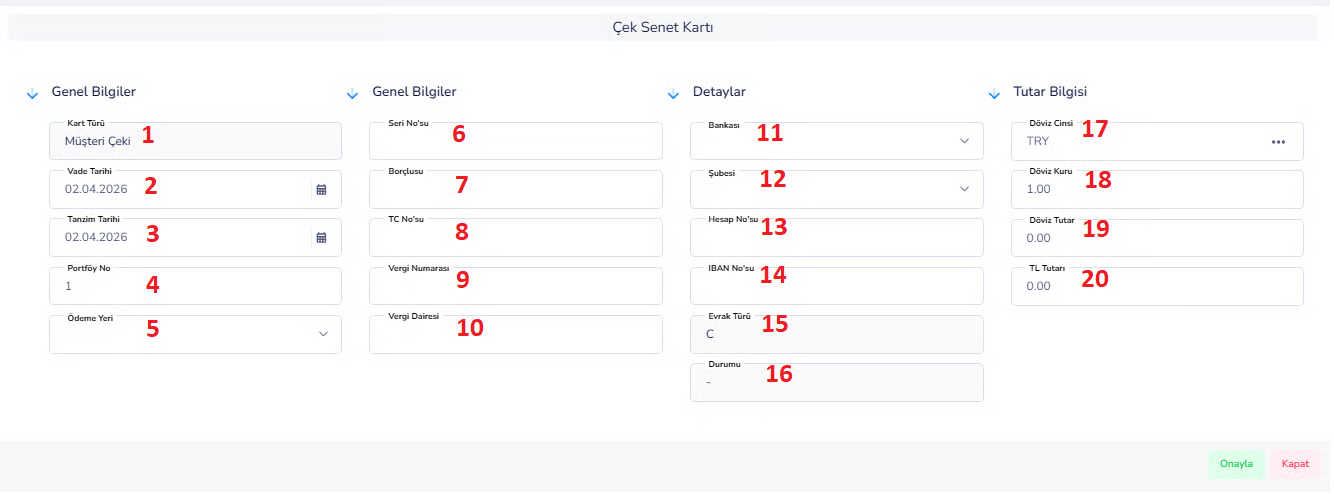
Cet écran est la zone où les chèques et les factures de l'entreprise sont enregistrés dans le système avec toutes leurs informations détaillées.
Toutes les informations telles que le type de chèque ou de facture, la date d'échéance, les informations sur le débiteur, les informations bancaires et le montant sont saisies sur cet écran. De cette manière, les chèques et les factures sont suivis dans le système de manière ordonnée et contrôlée. Informations générales : 1. Type de carte :Indique si l'enregistrement est un chèque ou un billet à ordre. Exemple : chèque client, billet à ordre 2. Date d'échéance : La date à laquelle le chèque ou le billet à ordre sera encaissé ou payé. Il s’agit d’un domaine essentiel pour la planification financière. 3. Date d'émission : La date à laquelle le chèque ou le billet à ordre est émis. Affiche l'heure de création du document. 4. Numéro de portefeuille :Le numéro de portefeuille qui comprend le chèque ou le billet à ordre. Il est utilisé pour les opérations de suivi de masse. 5. Lieu de paiement :Les informations de la banque ou de l'agence où le chèque ou le billet à ordre sera payé. C’est important dans le processus de collecte. 6. Numéro de série : Il s'agit du numéro de série unique du chèque ou de la facture. Il est utilisé à des fins de suivi et de vérification. 7. Débiteur : la personne ou l'entreprise qui paiera le chèque ou le billet à ordre.Explication du chèque à ordre (transfert) :
Le rollover signifie transférer un chèque ou une facture de la période précédente vers la nouvelle période. Dans ce cas, le chèque ou le billet à ordre n'a pas été créé dans la période en cours, mais continue d'être activement utilisé en le transférant de la période précédente.Logique de base :
- Concept de transfert :Le transfert est le transfert des documents financiers restant de la période précédente et non encore clôturés vers la nouvelle période.
- Exemple de transition de période :Lorsqu'une année se termine (par exemple, 2025) et que la nouvelle année commence (2026), les chèques et les factures non encaissés sont transférés vers la nouvelle période.
- Objectif : Garantir que le suivi des chèques et des factures transférés se poursuit sans interruption.
- Transitions de périodes Utilisé à la fin de l'année lors de la transition vers une nouvelle période.
- Enregistrements d'ouverture Il est utilisé pour ajouter des chèques/factures existants au système dans les systèmes nouvellement ouverts ou au début d'une nouvelle période.
- Saisie de données du passé Il est utilisé pour les anciens chèques et factures datés qui sont saisis ultérieurement dans le système.
- Il ne s'agit pas d'une nouvelle transaction : l'enregistrement marqué comme transfert n'est pas une nouvelle transaction financière.
- Cela fonctionne dans la logique d'ouverture : En comptabilité, il est généralement considéré comme le solde d'ouverture.
- Ne crée pas de revenus/dépenses : ne crée plus d'enregistrements de revenus ou de dépenses.
- Représente une existence continue : cela indique uniquement que le document financier actuel se poursuit.
VÉRIFIER LES TYPES DE TRANSACTIONS D'ÉMISSION
ÉMETTRE NOTRE PROPRE CHÈQUE (DONNER UN CHÈQUE)
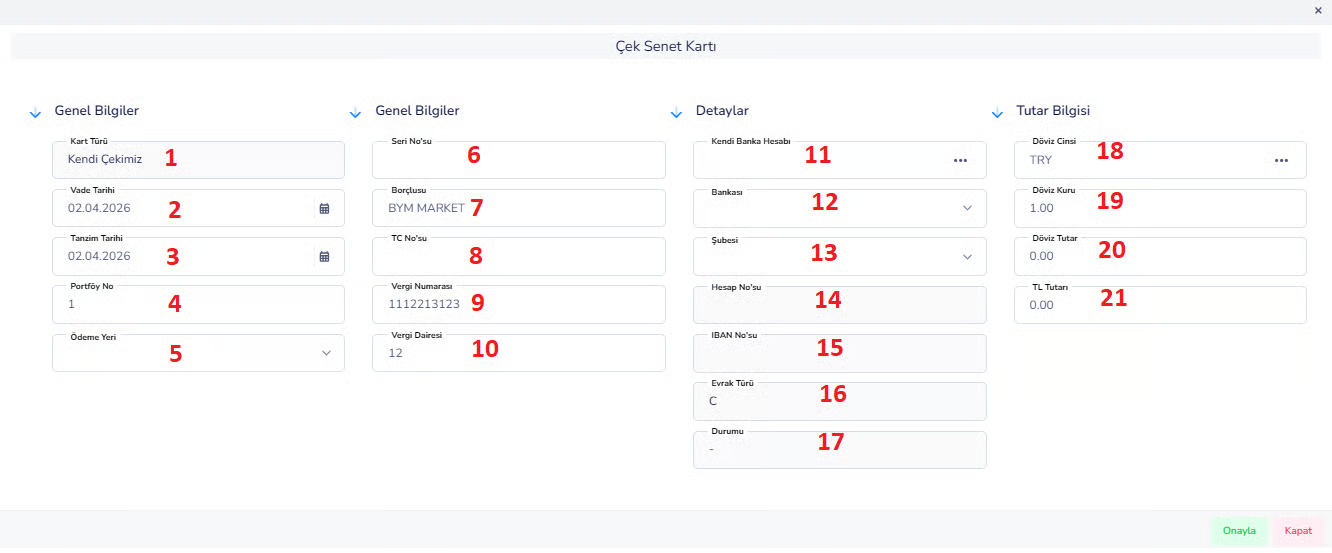
-
- Taux de change : Informations sur le taux de change
-
- Montant en devise étrangère :Montant basé sur une devise étrangère
-
- Montant en TL : équivalent en livre turque
SORTIMENT DE NOTRE CHÈQUE CLIENT (CHIFFRE D'AFFAIRES)
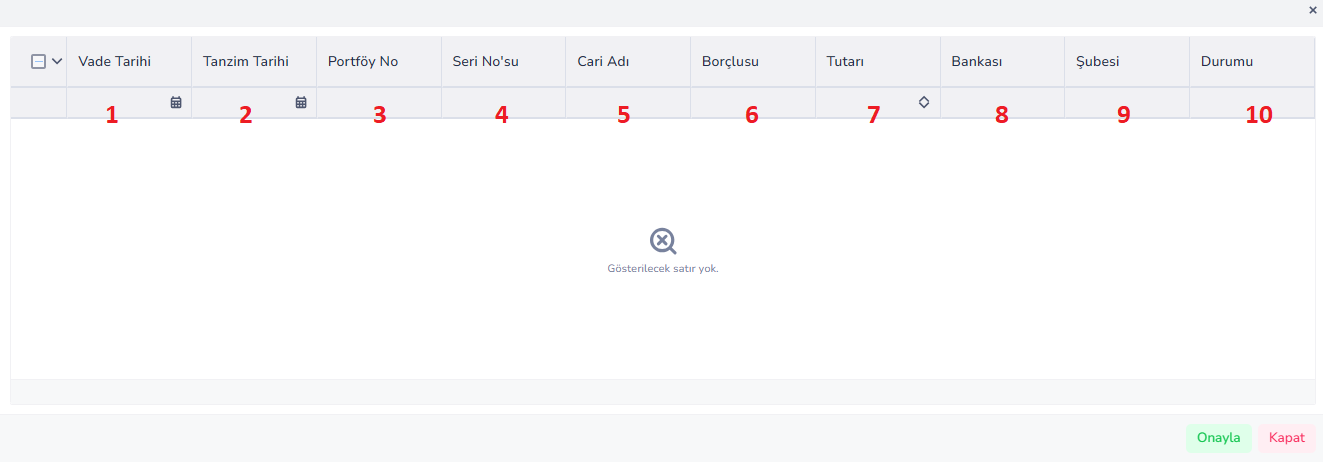
Description
Le processus d'émission (endossement) de chèques clients fait référence au fait que l'entreprise transfère les chèques qu'elle reçoit des clients à une autre personne ou entreprise sans les récupérer. À la suite de cette transaction, le chèque est retiré du portefeuille de l'entreprise et transféré au nouveau créancier, et l'entreprise paie sa dette correspondante par chèque plutôt qu'en espèces. Au cours de ce processus, l'échéance, le montant et les informations sur le débiteur du chèque ne changent pas, seul le propriétaire du chèque change.
SORTIE DE NOTRE PROPRE CONTRÔLE (CYCLE)
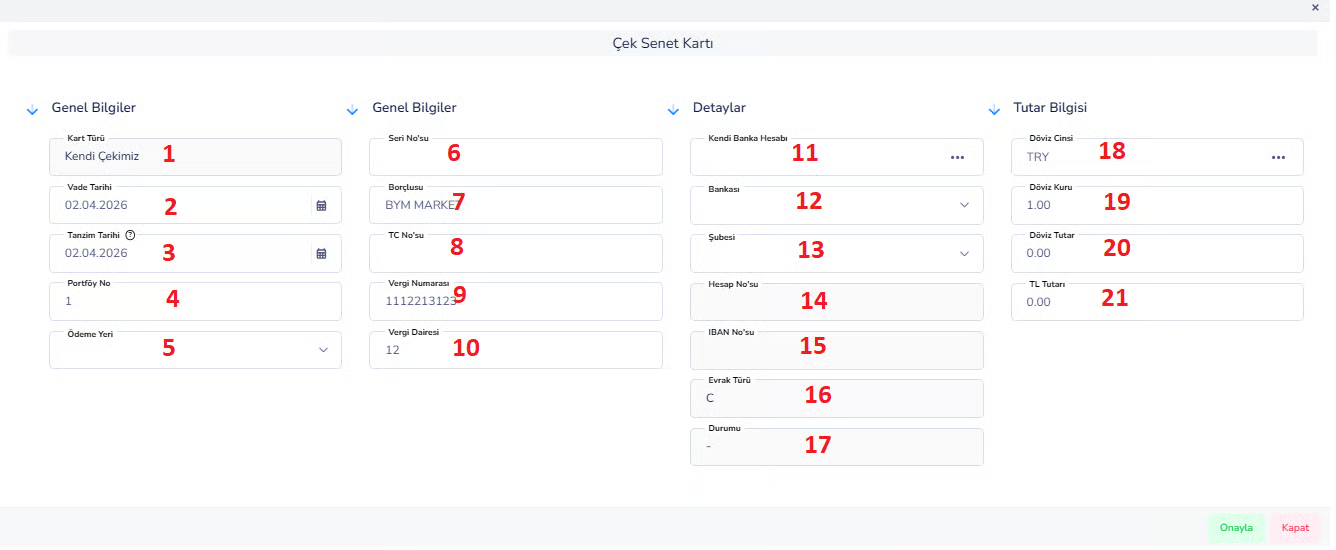
Informations actuelles/sur l'entreprise :
6. Numéro de série : C'est le numéro de série du chèque. 7. Débiteur :Indique la personne ou l'entreprise qui paiera le chèque. 8. Numéro TR : C'est le numéro d'identification du débiteur. 9. Numéro fiscal :Il s'agit du numéro fiscal utilisé pour l'entreprise. 10. Bureau des Impôts : Il s'agit du bureau des impôts auquel l'entreprise est affiliée.Informations bancaires et détaillées :
11. Compte bancaire propre :Il s'agit du compte bancaire de l'entreprise auquel le chèque est lié. 12. Banque : Il s'agit des informations bancaires auxquelles appartient le chèque. 13. Succursale : Il s'agit des informations sur la succursale de la banque. 14. Numéro de compte : Numéro de compte bancaire. 15. Numéro IBAN : C'est le numéro de compte bancaire international. 16. Type de document :Type de document (ex : Chèque = C). 17. Statut :Le statut actuel du chèque (actif, clôturé, etc.).Informations sur le montant :
18. Type de devise : La devise utilisée dans la transaction. 19. Taux de change :Informations sur le taux de change. 20. Montant en devise étrangère : Montant basé sur la devise étrangère. 21. Montant TL : équivalent en livre turque. Que se passe-t-il après la procédure ?- Le chèque ne fait plus partie du portefeuille de l'entreprise
- Il est remis à l'autre partie
- La dette est remboursée ou réduite
- L'argent sort de la banque à la date d'échéance
- Ce chèque n'a pas été nouvellement créé
- Cela vient de la période précédente
- Cela ne crée généralement pas de réenregistrement en comptabilité
- Il s'agit simplement d'un mouvement de la valeur actuelle
ÉMISSION DE CHÈQUE CLIENT (CHIFFRE D'AFFAIRES) (CHIFFRE D'AFFAIRES)
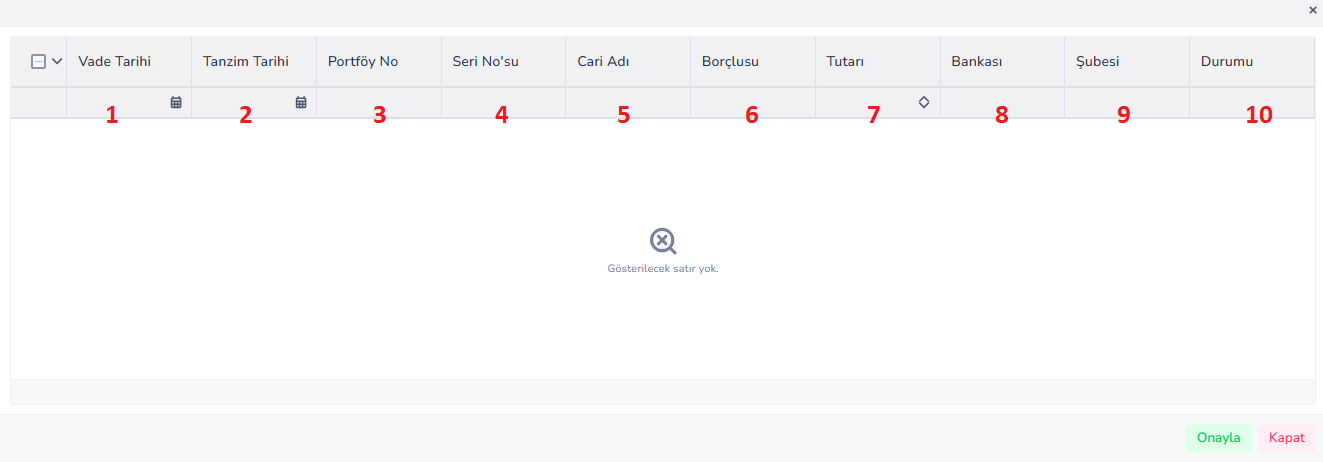
- Utilisation du chèque roll-over Le chèque client de la période précédente est utilisé.
- Transaction d'endossement Ce chèque est transféré à une autre personne ou entreprise.
- Objectif : au lieu d'un paiement en espèces, la dette est remboursée par chèque.
Étapes du processus :
- Sélection de chèque Le chèque client de transfert est sélectionné dans le système.
- Affectation courante Le chèque est émis sur un compte courant (fournisseur, etc.)
- Transaction du portefeuille Le chèque est supprimé du portefeuille.
- Le chèque de transfert est transféré au nouveau bénéficiaire.
Descriptions des champs :
1. Date d'échéance :La date à laquelle le chèque sera encaissé. C’est une information immuable et originale. 2. Date d'émission : La date à laquelle le chèque est émis. Il appartient généralement à la période ancienne. 3. Numéro de portefeuille :Le numéro de portefeuille auquel le chèque est lié. 4. Numéro de série : C'est le numéro unique du chèque. 5. Nom actuel :La personne ou l'entreprise à qui le chèque est transféré. C'est un nouveau créancier. 6. Débiteur : La principale personne ou entreprise qui paiera le chèque. Constante. 7. Montant :La valeur monétaire du chèque. 8. Banque : / 9. Agence Les informations sur la banque et l'agence à laquelle appartient le chèque. 10. Statut :Le statut du chèque change après la transaction. Exemple : Approuvé Statut après la procédure- Statut du portefeuille Le chèque est supprimé du portefeuille de l'entreprise.
- Le chèque de propriété est transféré à une autre entreprise.
- Situation de trésorerie L'entreprise ne collecte pas d'espèces.
- Statut de la dette La dette est payée par chèque.
VÉRIFIER LA COLLECTE BANQUE DE SORTIE
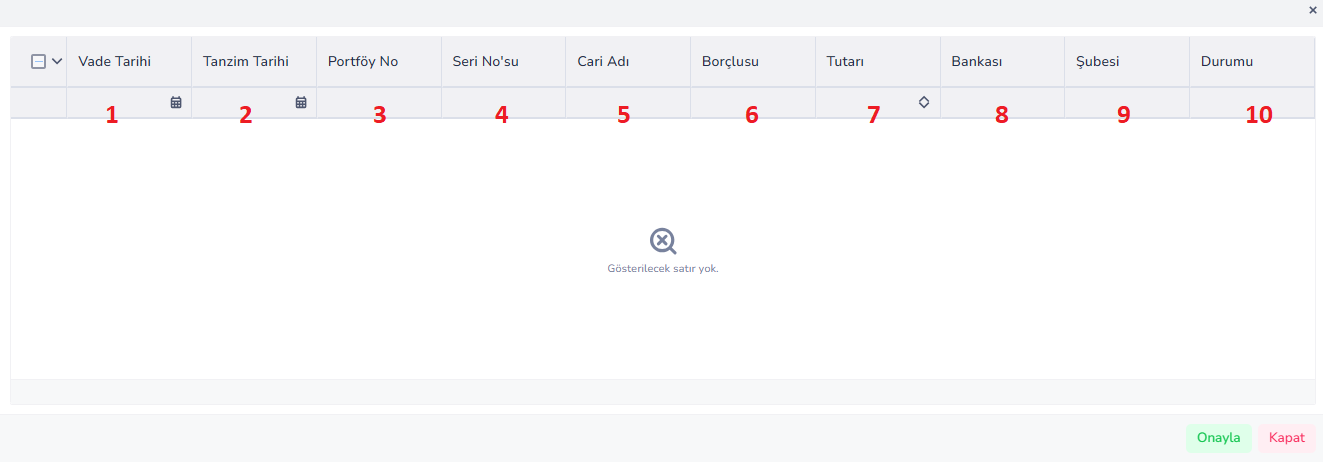
Définition de la transaction :
Il s'agit du processus consistant à récupérer le chèque détenu par l'entreprise en le remettant à la banque. Le chèque est envoyé à la banque et le processus d'encaissement est lancéQue fait-on dans la transaction ?
Le chèque est sélectionné dans le système Le chèque est envoyé à la banque pour encaissement Le chèque quitte le portefeuille et entre dans le processus bancaireChamps et leurs significations :
1. Date d'échéance : La date à laquelle le chèque sera encaissé 2. Date d'émission : La date à laquelle le chèque est émis 3. Numéro de portefeuille :Le numéro de portefeuille auquel le chèque est lié 4. Numéro de série :Le numéro unique du chèque 5. Nom du client :Le client/client à qui appartient le chèque 6. Débiteur : La personne/l'entreprise qui paiera le chèque 7. Montant :Valeur monétaire du chèque- Le chèque n'apparaît plus dans le portefeuille
- Envoyé à la banque
- Le processus de collecte commence
- La banque encaisse l'argent à la date d'échéance
Logique critique :
- Le chèque ne change pas de mains lors de cette transaction
- La banque devient un intermédiaire
- S'il est collecté, l'argent est transféré sur le compte
- S'il ne peut pas être collecté, il se peut qu'il soit sans contrepartie
Description
Le processus de recouvrement bancaire fait référence au processus de recouvrement des chèques détenus par l'entreprise en les remettant à la banque. À la suite de ce processus, le chèque est retiré du portefeuille et transféré à la banque. La banque encaisse le chèque à la date d'échéance et en cas de succès, le montant est transféré sur le compte de l'entreprise.VÉRIFIER LA GARANTIE BANQUE DE SORTIE
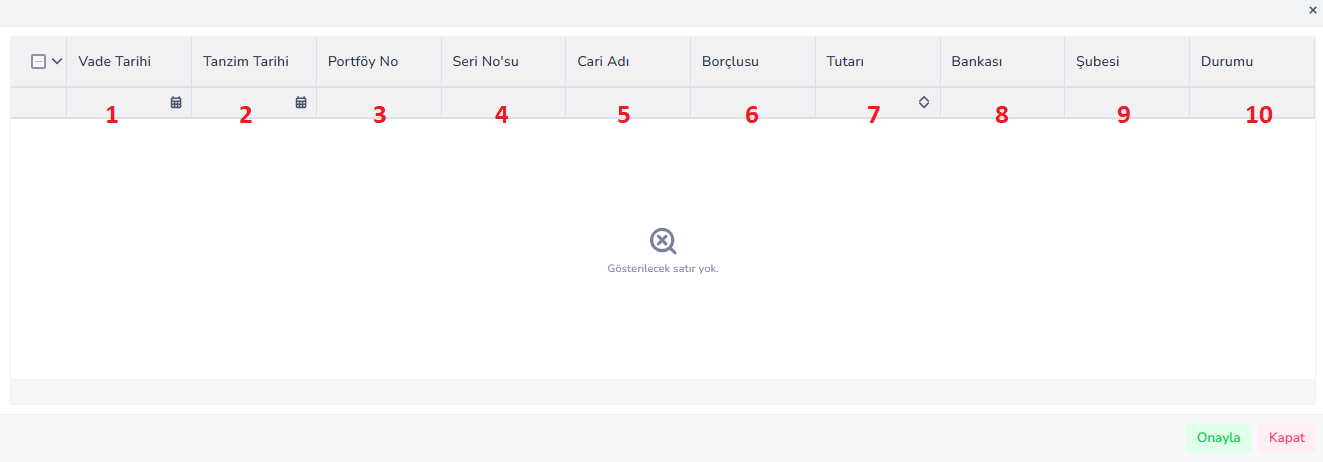
Définition de la transaction :
Remise du chèque détenu par l'entreprise à la banque en garantie (assurance) Le chèque n’est pas encaissé, il est simplement déposé à la banque en guise de garantie. Que fait-on lors de la transaction ? Le chèque est sélectionné dans le système Le chèque est remis à la banque en garantie. Le chèque est retiré du portefeuille et intégré au processus de garantie.Colonnes de la liste :
1. Date d'échéance : Il s'agit de la date d'échéance (encaissement) du chèque. 2. Date d'émission : La date à laquelle le chèque est émis 3. Numéro de portefeuille :Le numéro de portefeuille auquel le chèque est lié 4. Numéro de série :Le numéro unique du chèque 5. Nom du client :Le client/client à qui appartient le chèque 6. Débiteur : La personne/l'entreprise qui paiera le chèque 7. Montant :Valeur monétaire du chèque 8. Banque :La banque à laquelle il est donné en garantie 9. Agence : Agence de la banque 10. Statut : Statut de la transaction du chèque • Exemple : Garanti Que se passe-t-il après la procédure ?- Le chèque est supprimé du portefeuille
- Il est remis à la banque en garantie
- L'entreprise ne peut pas utiliser ce chèque
- La banque conserve ce chèque à titre de garantie
- Il n'y a aucune entrée d'argent dans cette transaction
- Les chèques ne seront pas encaissés
- L'assurance est fournie uniquement pour les transactions de crédit ou financières
Description
L'opération de garantie bancaire de départ fait référence aux chèques détenus par l'entreprise et remis à la banque à des fins de garantie. A la suite de cette transaction, le chèque est retiré du portefeuille et laissé en garantie à la banque. Le chèque n'est pas encaissé et aucun flux de trésorerie n'est généré, il sert uniquement de garantie pour les transactions financières.CHÈQUE CLIENT DE TRANSACTION PAIE – TYPES DE CHÈQUES
1. CHÈQUE RETOUR AU CLIENT
• Cela signifie retourner au client le chèque précédemment reçu du client. • Cela se fait généralement dans des cas tels qu'une transaction incorrecte, une annulation ou une demande de retour de chèque. • Le chèque est retiré du portefeuille d'affaires. • Le chèque n'apparaît plus dans la main de l'entreprise. • Puisqu'il est renvoyé au client, la responsabilité du suivi revient au client.2. ENCAISSEMENT DES CHÈQUES DU PORTEFEUILLE
• Le chèque client détenu par l'entreprise est encaissé directement. • Autrement dit, le chèque est considéré comme ayant été encaissé directement sans passer par la banque en garantie ou toute autre opération. • Le chèque est retiré du portefeuille. • Le montant du chèque est réputé encaissé. • Les créances courantes sont clôturées ou réduites.3. ENLÈVEMENT D'UN CHÈQUE À LA BANQUE
• Le chèque reçu du client est remis à la banque et inscrit dans le processus d'encaissement. • Le chèque n'est plus considéré comme en portefeuille mais est traité en banque. • La collecte peut ne pas avoir lieu immédiatement ; Il est suivi via la banque. • Le statut du chèque est en cours d'encaissement à la banque. • En fin de compte, la créance est clôturée lorsque la banque l'encaisse.4. CHEQUE BONUS DANS LE PORTEFEUILLE
• Il s'agit d'une situation où le chèque dans le portefeuille de l'entreprise ne peut être encaissé. • Il s'avère que le chèque est sans provision. • Autrement dit, le paiement n'a pas été reçu à la date d'échéance du chèque. • Le chèque n'est pas considéré comme encaissé. • Le risque actuel persiste, la créance n'est pas clôturée. • Si nécessaire, une procédure de suivi juridique ou financier est engagée.5. CHÈQUE BONUS À LA BANQUE
• Le chèque remis à la banque pour encaissement est retourné refusé par la banque. • Autrement dit, le chèque a été remis à la banque mais le paiement n'a pas été reçu. • Le processus d'encaissement bancaire du chèque échoue. • Le chèque est sans provision. • Puisque la créance n'est pas recouvrée, le risque actuel persiste.6. CHEQUE RETOUR DU CLIENT AU PORTEFEUILLE
• Il s'agit de la réintroduction d'un chèque qui était auparavant hors du portefeuille en raison d'une autre opération dans le portefeuille d'affaires. • Par exemple, il peut être utilisé dans des opérations de correction ou de remboursement avec le client. • Le chèque recommence à apparaître entre les mains de l'entreprise. • Il fait l'objet d'un suivi actif dans le portefeuille. • Il pourra faire l'objet d'opérations ultérieures d'encaissement, d'endossement ou de restitution.7. RETOUR DE CHÈQUE DE LA BANQUE AU PORTEFEUILLE
• Il s'agit du retour du chèque remis à la banque à des fins d'encaissement ou de garantie au portefeuille d'affaires. • Le chèque a donc été renvoyé par la banque. • Le chèque n'apparaît plus à la banque. • Il est à nouveau suivi dans le portefeuille d'activités. • Si désiré, il pourra faire l'objet d'une opération de reprise, de garantie ou d'endossement. 8. RETOUR DE CHÈQUE BONUS DU CLIENT
• Rendre le chèque sans provision au client. • Au lieu de conserver ce chèque, l'entreprise le restitue au client. • Le chèque est retiré du portefeuille. • Les informations sur la réciprocité sont conservées, mais la responsabilité physique et opérationnelle revient au client. • Généralement, une nouvelle demande de paiement ou une autre méthode de recouvrement apparaît. 9. CHÈQUE ENCAISSÉ SUR LE CHIFFRE D'AFFAIRES
• C'est lorsqu'un chèque préalablement endossé au nom d'une autre personne ou entreprise est encaissé. • En d'autres termes, le contrôle a été finalisé via le processus approuvé et non par l'entreprise. • Le chèque n'est plus une transaction ouverte. • La relation de dette ou de crédit est clôturée conformément à la transaction concernée. • Le contrôle est considéré comme réussi. 10. CHÈQUE IMPOSSIBLE
• C'est la situation où le paiement n'est pas reçu même si le chèque est en cours de recouvrement. • Cela peut avoir des résultats similaires à ceux d'un chèque sans provision, mais l'irrécouvrabilité procédurale est soulignée. • Le paiement attendu du chèque n'a pas lieu. • Les créances courantes ne sont pas clôturées. • Le chèque peut nécessiter un suivi supplémentaire, un retour ou une action en justice. 11. RETOUR DU PORTEFEUILLE DE CHÈQUES BONUS
• Le chèque sans provision est restitué à l'entreprise pour être suivi dans le portefeuille. • Le chèque est réintroduit dans le portefeuille alors qu'il était auparavant dans un statut différent. • Mais il n'est plus considéré comme un contrôle normal, mais comme un contrôle risqué/problématique. • L'entreprise assure à nouveau le suivi de ce contrôle. • Dans l'étape suivante, une nouvelle négociation de recouvrement, un remboursement ou une action en justice peut être engagée avec le client.Résumé de la logique générale :
L’objectif principal de toutes ces catégories est de garder une trace du stade auquel se situe le contrôle. Le système suit en fait : • Qui a le chèque maintenant ? • Est-ce dans le portefeuille, dans la banque ou chez le client ? • A-t-il été collecté ou non ? • Était-ce sans contrepartie ? • A-t-il été retourné ? • La transaction est-elle réalisée, le risque subsiste-t-il ?PAIE DES TRANSACTIONS NOTRE PROPRE CHÈQUE – TYPES DE CHÈQUES
1. NOS CHÈQUES RETOURNÉS DU CLIENT
• Le chèque que nous avons remis précédemment au client revient à l'entreprise. • Autrement dit, le chèque n'a pas été utilisé ou retourné par l'autre partie. • Le chèque entre à nouveau dans le portefeuille d'affaires • Réutilisable (paiement, avenant, etc.) • Le contrôle de l'entreprise sur le chèque recommence.2. NOS CHÈQUES PAYÉS AU CLIENT
• Le chèque émis par l'entreprise a été encaissé par le client • Autrement dit, le chèque a été payé à l'échéance et la transaction a été complétée. • Le chèque est maintenant fermé • La dette correspondante de l'entreprise est remboursée. • Le chèque apparaît comme « payé » dans le systèmeLogique générale :
Concentrez-vous sur ces catégories : • Le chèque nous appartient (chèque appartenant à l'entreprise) • Donné à l'autre partie • Soit retourné (retourné) • Ou entièrement payé (fermé)Bu doküman yardımcı oldu mu?
Eksik veya geliştirilmesi gereken bir bölüm varsa destek ekibimizle paylaşabilirsiniz.