
checo
Esta pantalla es el área donde se registran en el sistema los cheques y facturas del negocio con toda su información detallada.
TIPOS DE VERIFICACIÓN
• Verificar entrada Es el proceso en el que se registran en el sistema los cheques recibidos por el negocio de los clientes. Se lleva a la cartera para ser recogido. •Echa un vistazo Es el proceso donde el negocio entrega sus propios cheques a proveedores o terceros. Se utiliza con fines de pago. • Cobro del Banco Emisor de Cheques Se refiere al proceso de cobrar los cheques recibidos entregándolos al banco. El cheque se envía al banco y comienza el proceso de cobro. • Consulta Garantía Bancaria Es el proceso de entregar cheques al banco como garantía. A menudo se utiliza para transacciones crediticias o financieras. • Cheque de cliente de nómina de transacción Es el proceso en el que los cheques recibidos de los clientes se procesan colectivamente como nómina. Proporciona seguimiento masivo de cheques. • Transacción de Nómina Nuestro Propio Cheque Esta es el área donde se procesan colectivamente los cheques emitidos por la empresa en forma de nómina. VER PANTALLA DE TARJETA DE VOUCHER
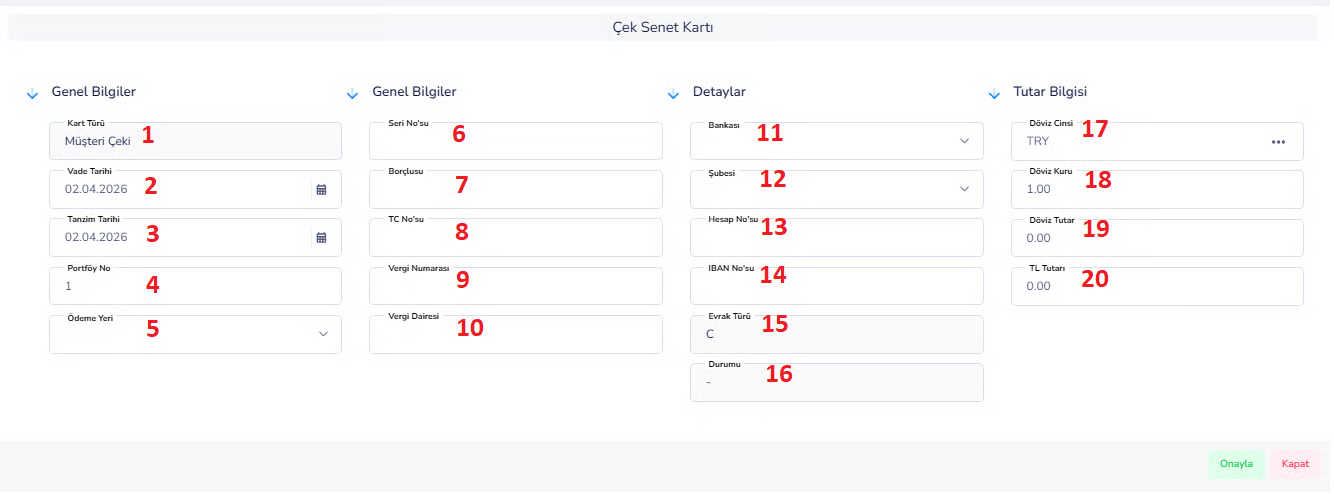
Esta pantalla es el área donde se registran en el sistema los cheques y facturas del negocio con toda su información detallada.
Toda la información como el tipo de cheque o factura, fecha de vencimiento, información del deudor, información bancaria y monto se ingresa en esta pantalla. De esta manera, los cheques y facturas se rastrean en el sistema de forma ordenada y controlada. Información general:Explicación de Cheque Tarjeta Promesa (Transferencia):
Rollover significa transferir un cheque o factura del período anterior al nuevo período. En este caso, el cheque o pagaré no se creó en el período actual, pero continúa utilizándose activamente transfiriéndolo del período anterior.Lógica básica:
- Concepto de Transferencia:La transferencia es la transferencia de documentos financieros remanentes del período anterior y aún no cerrados al nuevo período.
- Ejemplo de transición de período:Cuando termina un año (por ejemplo, 2025) y comienza el nuevo año (2026), los cheques y facturas no cobrados se transfieren al nuevo período.
- Propósito: Garantizar que el seguimiento de los cheques y facturas transferidos continúe ininterrumpidamente.
- Transiciones de período Se utiliza al final del año cuando se realiza la transición a un nuevo período.
- Registros de apertura Se utiliza para agregar cheques/facturas existentes al sistema en sistemas recién abiertos o al comienzo de un nuevo período.
- Ingreso de datos del pasado Se utiliza para cheques y facturas con fecha antigua que se ingresan al sistema más adelante.
- No es una transacción nueva: El registro marcado como transferencia no es una transacción financiera nueva.
- Funciona en la lógica de apertura: En contabilidad, generalmente se considera como el saldo inicial.
- No crea ingresos/gastos: No vuelve a crear registros de ingresos ni gastos.
- Representa existencia continua: Solo indica que el documento financiero actual continúa.
COMPROBAR TIPOS DE TRANSACCIÓN DE EMISIÓN
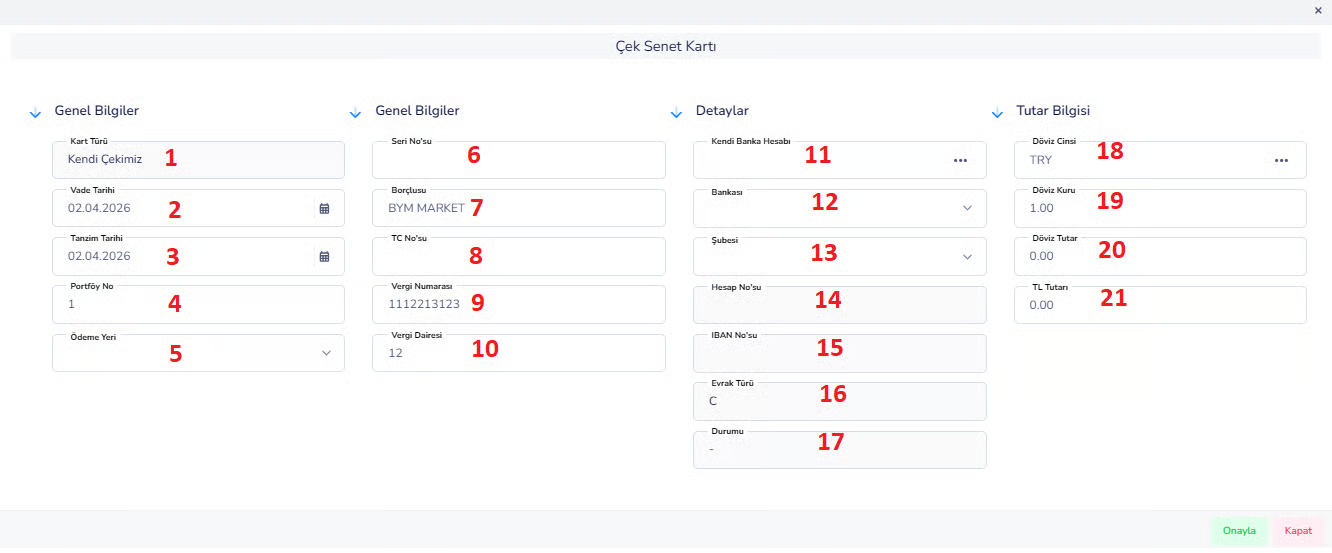
EMITIR NUESTRO PROPIO CHEQUE (DAR UN CHEQUE)
-
- Tipo de cambio: Información sobre el tipo de cambio
-
- Cantidad en moneda extranjera:Cantidad basada en moneda extranjera
-
- Importe TL: equivalente en lira turca
SALIDA DE NUESTRO CHEQUE DE CLIENTES (FACTURACIÓN)
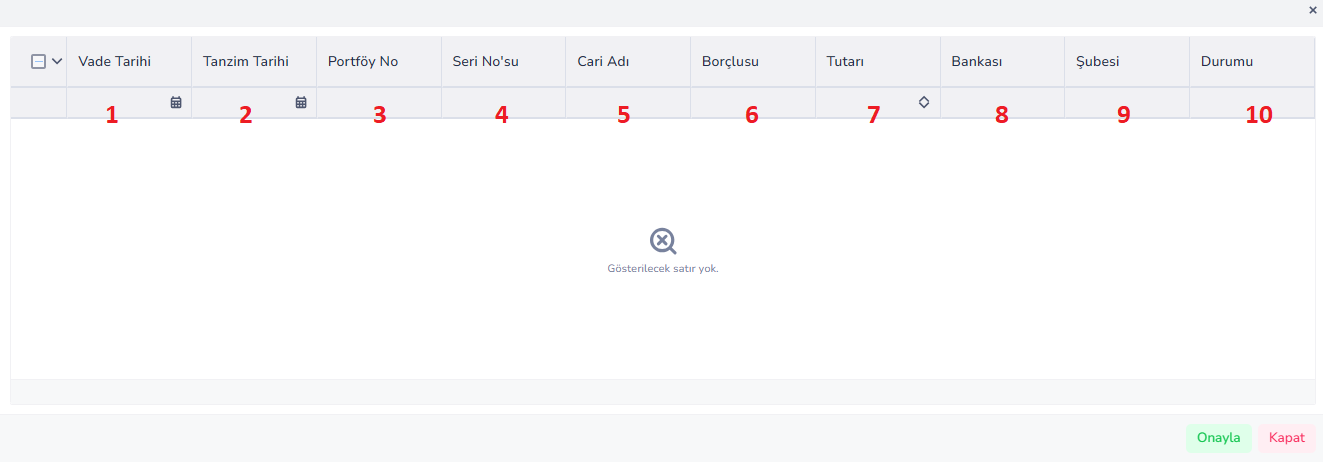
Descripción
El proceso de emisión (endoso) de cheques de clientes se refiere a la empresa que transfiere los cheques que recibe de los clientes a otra persona o empresa sin cobrarlos. Como resultado de esta transacción, el cheque se retira de la cartera de la empresa y se transfiere al nuevo acreedor, y la empresa paga su deuda correspondiente con cheque en lugar de efectivo. En este proceso, el vencimiento del cheque, el monto y la información del deudor no cambian, solo cambia el propietario del cheque.
SALIDA DE CHEQUE PROPIO (CICLO)
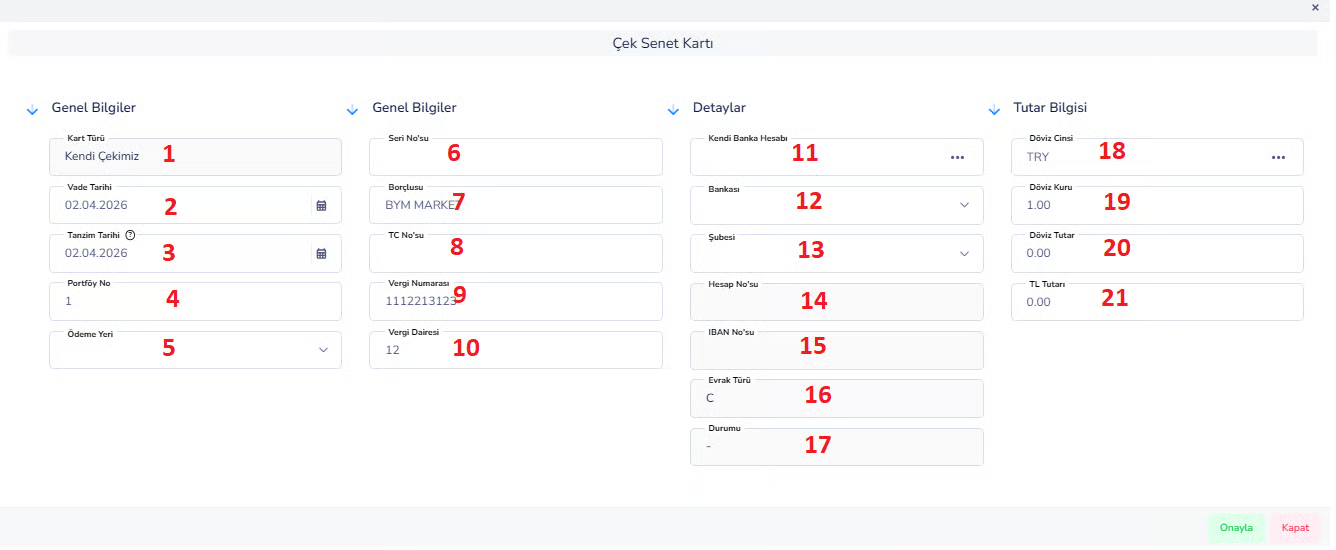
Información actual/de la empresa:
Información bancaria y detallada:
Información del importe:
- El cheque ya no está en la cartera del negocio
- Se entrega a la otra parte
- La deuda se cancela o se reduce
- El dinero sale del banco en la fecha de vencimiento
- Este cheque no ha sido creado recientemente
- Proviene del período anterior
- Generalmente no crea un nuevo registro en contabilidad
- Es solo movimiento del valor actual
EMISIÓN DE CHEQUES DE CLIENTE (FACTURACIÓN) (FACTURACIÓN)
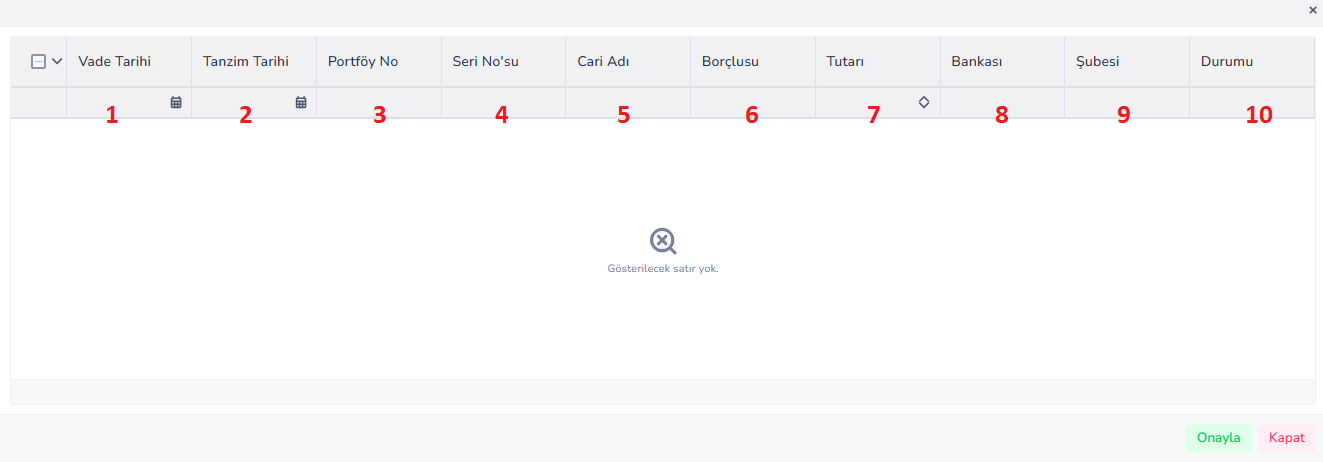
- Uso de Rollover Check Se utiliza el cheque del cliente del período anterior.
- Transacción de endoso Este cheque se transfiere a otra persona o empresa.
- Propósito: En lugar del pago en efectivo, la deuda se cancela mediante cheque.
Pasos del proceso:
- Selección de cheques Transferir el cheque del cliente se selecciona del sistema.
- Asignación actual El cheque se emite a una cuenta corriente (proveedor, etc.)
- Transacción de cartera El cheque se elimina de la cartera.
- Transferir el cheque se transfiere al nuevo beneficiario.
Descripciones de campos:
- Estado de la cartera El cheque se elimina de la cartera de la empresa.
- El cheque de propiedad pasa a otra empresa.
- Situación de efectivo La empresa no cobra efectivo.
- Estado de la deuda La deuda se paga mediante cheque.
CONSULTAR COBRO DEL BANCO DE SALIDA
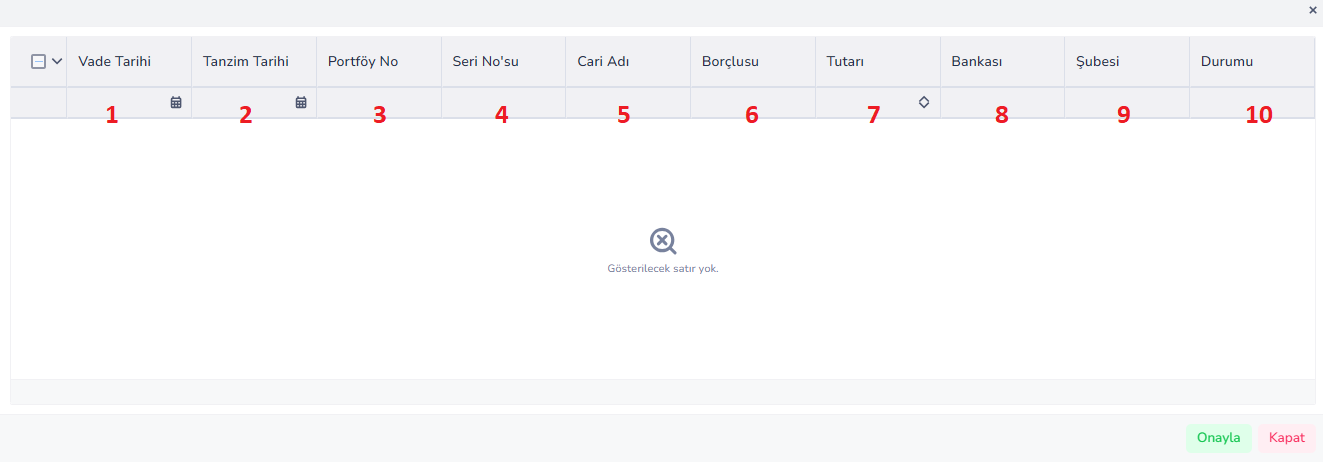
Definición de la Transacción:
Es el proceso de cobrar el cheque en poder de la empresa entregándolo al banco. El cheque se envía al banco y se inicia el proceso de cobro.¿Qué se hace en la transacción?
El cheque se selecciona del sistema. El cheque se envía al banco para su cobro. El cheque sale de la cartera y entra al proceso bancarioCampos y sus significados:
- El cheque ya no aparece en la cartera
- Enviado al banco
- Comienza el proceso de recogida
- El banco cobra el dinero en la fecha de vencimiento
Lógica crítica:
- El cheque no cambia de manos en esta transacción
- El banco se convierte en intermediario
- Si se cobra, el dinero se transfiere a la cuenta
- Si no se puede cobrar, es posible que no sea correspondido
Descripción
El proceso de cobro bancario se refiere al proceso de cobrar los cheques en poder de la empresa entregándolos al banco. Como resultado de este proceso, el cheque se retira de la cartera y se transfiere al banco. El banco cobra el cheque en la fecha de vencimiento y, si tiene éxito, el monto se transfiere a la cuenta de la empresa.CONSULTAR GARANTÍA BANCA DE SALIDA
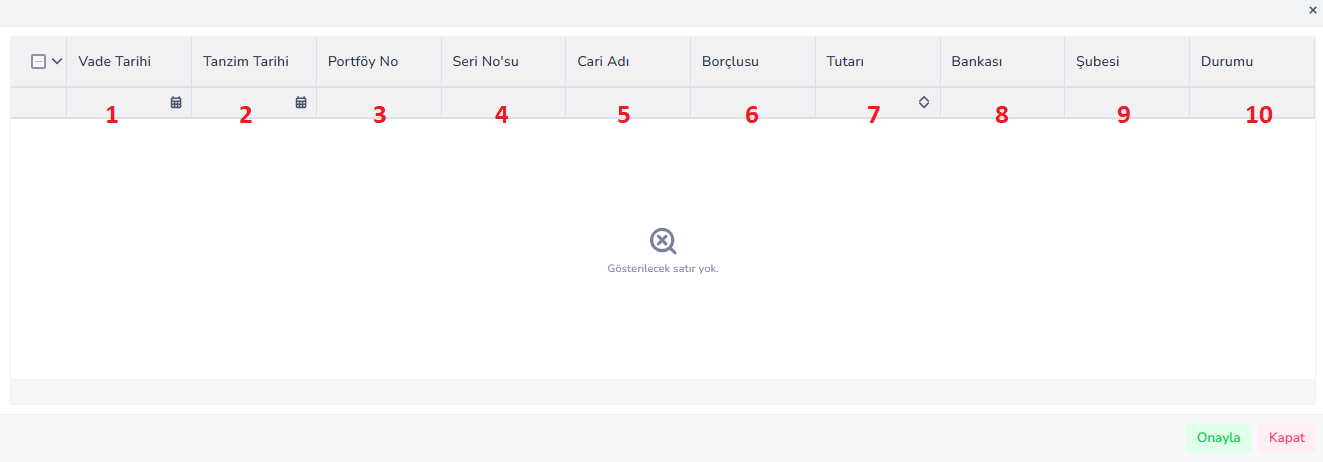
Definición de la transacción:
Entregar el cheque en poder de la empresa al banco como garantía (garantía) El cheque no se cobra, simplemente se deposita en el banco como garantía. ¿Qué se hace en la transacción? El cheque se selecciona del sistema. El cheque se entrega al banco como garantía. El cheque se retira de la cartera y se incorpora al proceso de garantía.Columnas de lista:
- El cheque se retira de la cartera
- Se entrega al banco como garantía
- La empresa no puede utilizar este cheque
- El banco guarda este cheque como garantía
- No hay entrada de dinero en esta transacción
- No se cobrarán cheques
- La garantía se proporciona únicamente para transacciones crediticias o financieras
Descripción
La transacción de garantía bancaria de salida se refiere a los cheques en poder de la empresa que se entregan al banco con fines de garantía. Como resultado de esta transacción, el cheque se retira de la cartera y se deja como garantía al banco. El cheque no se cobra y no se genera flujo de caja, sólo sirve como garantía para transacciones financieras.CHEQUE DEL CLIENTE DE NÓMINA DE TRANSACCIÓN – TIPOS DE CHEQUE
1. VERIFICAR DEVOLUCIÓN AL CLIENTE
• Significa devolver al cliente el cheque previamente recibido del cliente.
• Generalmente se realiza en casos como transacción incorrecta, cancelación o solicitud de devolución del cheque.
• El cheque es dado de baja de la cartera de negocios.
• El cheque ya no aparece en la mano de la empresa.
• Dado que se devuelve al cliente, la responsabilidad de seguimiento vuelve al cliente.
2. COBRO DE CHEQUES DE CARTERA
• El cheque de cliente en poder del negocio se cobra directamente.
• Es decir, el cheque se considera cobrado directamente sin acudir al banco como garantía ni realizar ninguna otra transacción.
• El cheque se retira de la cartera.
• Se considera cobrado el importe del cheque.
• Las cuentas por cobrar actuales se cierran o reducen.
3. COBRAR UN CHEQUE EN EL BANCO
• El cheque recibido del cliente se entrega al banco y se ingresa en el proceso de cobro.
• El cheque ya no se considera en cartera sino que se procesa en el banco.
• Es posible que la recolección no se realice de inmediato; Se rastrea a través del banco.
• El estado del cheque es en cobranza en el banco.
• En última instancia, la cuenta por cobrar se cierra cuando el banco la cobra.
4. BONUS CHECK EN CARTERA
• Es una situación en la que no se puede cobrar el cheque en cartera del negocio.
• Resulta que el cheque rebota.
• En otras palabras, el pago no se recibió en la fecha de vencimiento del cheque.
• El cheque no se considera cobrado.
• El riesgo actual continúa, la cuenta por cobrar no está cerrada.
• De ser necesario, se inicia proceso de seguimiento legal o financiero.
5. CHEQUE DE BONIFICACIÓN EN EL BANCO
• El cheque entregado al banco para su cobro es devuelto sin ser pagado por el banco.
• En otras palabras, el cheque fue entregado al banco pero no se recibió el pago.
• Falla el proceso de cobro bancario del cheque.
• El cheque es rebotado.
• Dado que la cuenta por cobrar no se cobra, el riesgo actual continúa.
6. VERIFICAR DEVOLUCIÓN DEL CLIENTE A CARTERA
• Es la reintroducción a la cartera de negocios de un cheque que anteriormente estaba fuera de cartera por otra transacción.
• Por ejemplo, se puede utilizar en transacciones de corrección o reembolso con el cliente.
• El cheque comienza a aparecer nuevamente en manos de la empresa.
• Se realiza un seguimiento activo en cartera.
• Puede estar sujeto a operaciones posteriores de cobro, endoso o devolución.
7. DEVOLUCIÓN DE CHEQUE DEL BANCO A CARTERA
• Es la devolución del cheque entregado al banco con fines de cobro o garantía a la cartera empresarial.
• Entonces el cheque ha sido recibido del banco.
• El cheque ya no aparece en el banco.
• Se vuelve a rastrear en la cartera de negocios.
• Si se desea, podrá estar sujeto a transacción de recobro, garantía o endoso.
8. BONIFICACIÓN DEVOLUCIÓN DE CHEQUE DEL CLIENTE
• Devolver el cheque sin fondos al cliente.
• En lugar de quedarse con este cheque, la empresa se lo devuelve al cliente.
• El cheque se retira de la cartera.
• Se conserva la información sobre reciprocidad, pero la responsabilidad física y operativa vuelve al cliente.
• Normalmente pasa a primer plano una nueva solicitud de pago o un método de cobro alternativo.
9. CHEQUE COBRADO DE FACTURACIÓN
• Es cuando se cobra un cheque previamente endosado a nombre de otra persona o empresa.
• En otras palabras, el cheque fue finalizado mediante el proceso visado, no por la empresa.
• El cheque ya no es una transacción abierta.
• La relación de deuda o crédito se cierra según la transacción correspondiente.
• La verificación se considera exitosa.
10. CHEQUE INCOBRABLE
• Es la situación en la que no se recibe el pago a pesar de que el cheque se encuentra en proceso de cobro.
• Esto puede tener resultados similares a los de un cheque sin fondos, pero se enfatiza la incobrabilidad procesal.
• No se produce el pago esperado del cheque.
• Las cuentas por cobrar actuales no están cerradas.
• El cheque puede requerir seguimiento adicional, devolución o acción legal.
11. BONIFICACIÓN DEVOLUCIÓN DE CARTERA DE CHEQUES
• El cheque sin fondos es devuelto al negocio para ser monitoreado en cartera.
• El cheque se reintroduce en cartera cuando anteriormente se encontraba en un estado diferente.
• Pero ya no se considera un control normal, sino un control arriesgado/problemático.
• La empresa vuelve a realizar un seguimiento de este cheque.
• En la siguiente etapa se puede emprender una nueva negociación de cobro, devolución o acción legal con el cliente.
Resumen de lógica general:
El objetivo principal en todas estas categorías es realizar un seguimiento de la etapa en la que se encuentra el control. El sistema realmente rastrea: • ¿Quién tiene el cheque ahora? • ¿Está en la cartera, en el banco o en el cliente? • ¿Se recogió o no? • ¿No fue correspondido? • ¿Fue devuelto? • ¿Se ha completado la transacción? ¿Persiste el riesgo?TRANSACCIÓN NÓMINA NUESTRO PROPIO CHEQUE – TIPOS DE CHEQUE
1. NUESTROS CHEQUES DEVUELTOS DEL CLIENTE
• El cheque que entregamos previamente al cliente vuelve al negocio.
• Es decir, el cheque no fue utilizado ni devuelto por la otra parte.
• El cheque ingresa nuevamente a la cartera de negocios
• Reutilizable (pago, endoso, etc.)
• Comienza nuevamente el control empresarial sobre el cheque.
2. NUESTROS CHEQUES PAGADOS AL CLIENTE
• El cheque emitido por el negocio ha sido cobrado por el cliente.
• En otras palabras, el cheque se pagó al vencimiento y se completó la transacción.
• El cheque ahora está cerrado
• Se cancela la deuda correspondiente del negocio.
• El cheque aparece como “pagado” en el sistema.
Lógica general:
Centrarse en estas categorías: • El cheque es nuestro (cheque perteneciente al negocio) • Entregado a la otra parte • Ya sea devuelto (devuelto) • O totalmente pagado (cerrado)Bu doküman yardımcı oldu mu?
Eksik veya geliştirilmesi gereken bir bölüm varsa destek ekibimizle paylaşabilirsiniz.