
çeke
Ky ekran është zona ku çeqet dhe faturat e biznesit regjistrohen në sistem me të gjithë informacionin e tyre të detajuar.
KONTROLLO LLOJET
• Kontrollo hyrjen Është procesi në të cilin çeqet e marra nga biznesi nga klientët regjistrohen në sistem. Merret në portofol për t'u mbledhur. , •Largohu Është procesi ku biznesi u jep çeqet e veta furnitorëve ose palëve të treta. Përdoret për qëllime pagese. • Kontrollo Koleksionin e Bankës së Emetimit të Çeqeve I referohet procesit të mbledhjes së çeqeve të marra duke i dhënë bankës. Çeku dërgohet në bankë dhe fillon procesi i arkëtimit. , • Garancia bankare e blerjes Është procesi i dhënies së çeqeve në bankë si kolateral. Shpesh përdoret për transaksione krediti ose financiare. , • Çek klienti i listës së pagave të transaksionit Është procesi në të cilin çeqet e marra nga klientët përpunohen kolektivisht si listëpagesa. Ai siguron gjurmim në masë të çeqeve. • Çeku ynë i pagave të transaksionit Kjo është zona ku çeqet e lëshuara nga biznesi përpunohen kolektivisht në formën e listëpagesave. ,KONTROLLO EKRANIN E KARTËS SË VUCHERIT
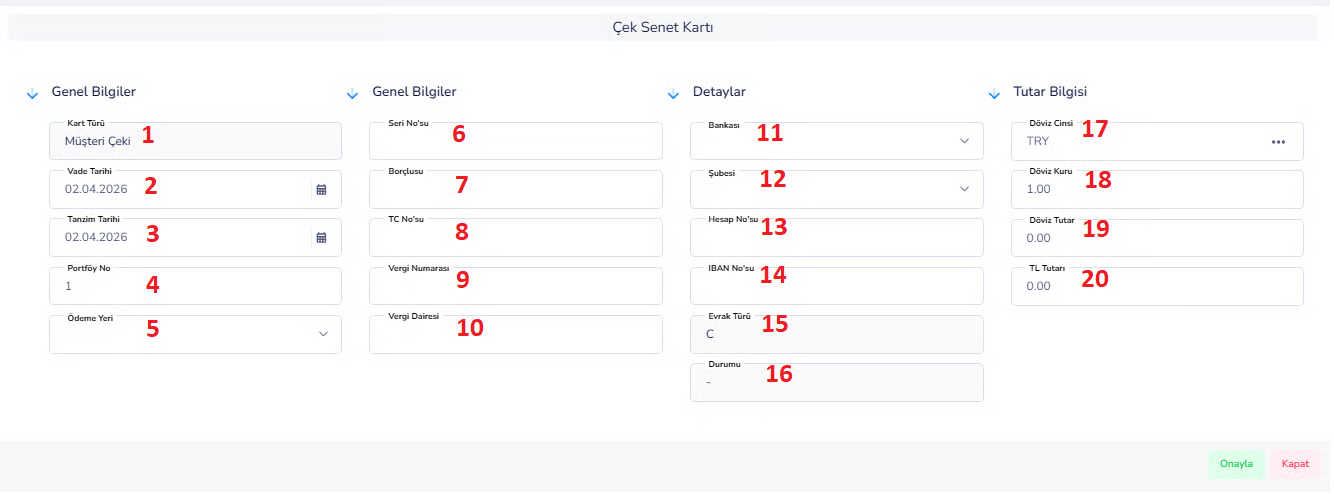
Ky ekran është zona ku çeqet dhe faturat e biznesit regjistrohen në sistem me të gjitha informacionet e tyre të detajuara.
Të gjitha informacionet si lloji i çekut ose faturës, data e maturimit, informacioni i debitorit, informacioni bankar dhe shuma futen në këtë ekran. Në këtë mënyrë, çeqet dhe faturat gjurmohen në sistem në mënyrë të rregullt dhe të kontrolluar. Informacion i përgjithshëm: 1. Lloji i kartës:Tregon nëse rekordi është çek ose kambial. Shembull: Çeku i klientit, Demtim 2. Data e maturimit:Data në të cilën do të mblidhet ose paguhet çeku ose kambiali. Është një zonë kritike për planifikimin financiar. 3. Data e lëshimit:Data kur është lëshuar çeku ose kambiali. Tregon kohën e krijimit të dokumentit. 4. Numri i portofolit:Numri i portofolit që përfshin çekun ose kambialin. Përdoret për operacione të gjurmimit masiv. 5. Vendi i pagesës:Të dhënat e bankës ose degës ku do të paguhet çeku ose kambiali. Është e rëndësishme në procesin e grumbullimit. 6. Numri serial: Është numri serial unik i çekut ose faturës. Përdoret për qëllime gjurmimi dhe verifikimi. 7. Debitori:Personi ose kompania që do të paguajë çekun ose kambialin. 8. Numri TR ID: Nëse debitori është numri TR ID: futet numri i identifikimit. 9. Numri Tatimor:Nëse debitori është kompani, futet numri tatimor. 10. Zyra e Tatimeve:Kjo është zyra e taksave në të cilën është e lidhur shoqëria debitore. Detajet: 11. Banka:Tregon bankën së cilës i përket çeku. 12. Dega:Dega e bankës së cilës i është bashkangjitur çeku. 13. Numri i llogarisë: Ky është numri i llogarisë bankare me të cilin është lidhur çeku. 14. Numri IBAN: Është numri i llogarisë bankare ndërkombëtare. Është e rëndësishme për transaksionet bankare. 15. Lloji i dokumentit:I referohet llojit të dokumentit në sistem. Shembull: çeku (C), kambiali (S) 16. Statusi: Tregon statusin aktual të çekut ose faturës. Shembull: Në portofol, të mbledhura, të papaguara Informacion për shumën 17. Lloji i monedhës:Tregon monedhën në të cilën është kryer transaksioni. Shembull: TRY, USD, EUR 18. Kursi i këmbimit:Informacioni i kursit të këmbimit i përdorur në transaksionet në valutë të huaj. 19. Shuma e valutës së huaj:Shuma e çekut ose e kambialit në valutë të huaj. 20. Shuma TL: Është ekuivalenti i çekut ose i kambialit me lirën turke. Ai mund të llogaritet automatikisht nga sistemi. Është e një rëndësie të madhe futja e informacionit të plotë të çekut dhe kambialit. Në veçanti, gabimet e maturimit dhe të shumës mund të krijojnë rreziqe financiare. Informacioni i bankës dhe i debitorit duhet të futet saktë. Ky ekran është zona ku çeqet dhe kambialet regjistrohen dhe gjurmohen në sistem me të gjitha detajet e tyre. Dokumentet financiare monitorohen dhe menaxhohen rregullisht duke futur informacionin e maturitetit, debitorit, bankës dhe shumës.Shpjegimi i kontrollit të kartës së premtimit (transferimi):
Rollover nënkupton transferimin e një çeku ose faturë nga periudha e mëparshme në periudhën e re. Në këtë rast, çeku apo kambiali nuk është krijuar në periudhën aktuale, por vazhdon të përdoret aktivisht duke e transferuar atë nga periudha e mëparshme.Logjika bazë:
- Koncepti i transferimit:Transferta është transferimi i dokumenteve financiare të mbetura nga periudha e mëparshme dhe ende e pa mbyllur për periudhën e re.
- Shembull i tranzicionit të periudhës:Kur përfundon një vit (për shembull, 2025) dhe fillon viti i ri (2026), çeqet dhe faturat e pambledhura transferohen në periudhën e re.
- Qëllimi: Të sigurohet që gjurmimi i çeqeve dhe faturave të transferuara të vazhdojë pandërprerë.
- Tranzicionet e periudhës Përdoret në fund të vitit kur kaloni në një periudhë të re.
- Regjistrimet e hapjes Përdoret për të shtuar çeqe/faturat ekzistuese në sistem në sistemet e sapohapura ose në fillim të një periudhe të re.
- Hyrja e të dhënave nga e kaluara Përdoret për çeqet dhe faturat me datë të vjetër që futen në sistem më vonë.
- Jo një transaksion i ri: Regjistrimi i shënuar si transferim nuk është një transaksion i ri financiar.
- Funksionon në logjikën e hapjes: Në kontabilitet, përgjithësisht konsiderohet si bilanci i hapjes.
- Nuk krijon të ardhura/shpenzime: Nuk krijon përsëri regjistrime të të ardhurave ose shpenzimeve.
- Përfaqëson ekzistencën e vazhdueshme: Tregon vetëm se dokumenti aktual financiar vazhdon.
KONTROLLO LLOJET E TRANSAKSIONIT TË ÇËSHTJES
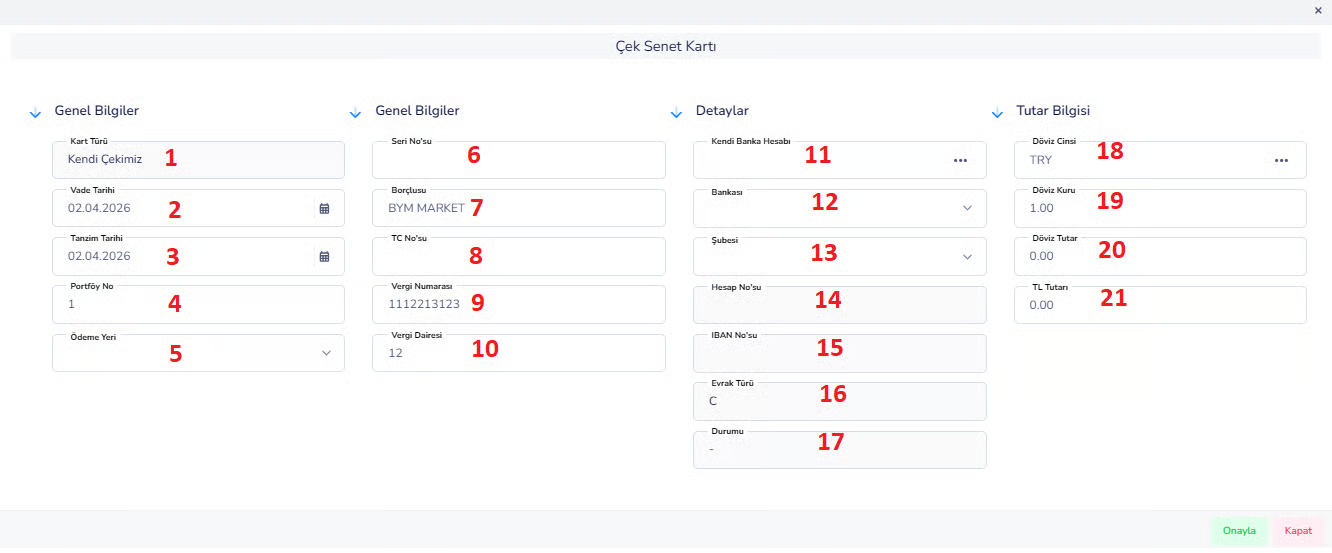
LËSHIMI I ÇEKUT TONË (DHËNIE NJË ÇEK)
-
- Kursi i këmbimit: Informacioni i kursit të këmbimit
-
- Shuma në monedhë të huaj:Shuma e bazuar në monedhë të huaj
-
- Shuma TL: Ekuivalenti i Lirës Turke
REZULTATET E KONTROLLIT TË KLIENTIT TONË (QARKULLIMI)
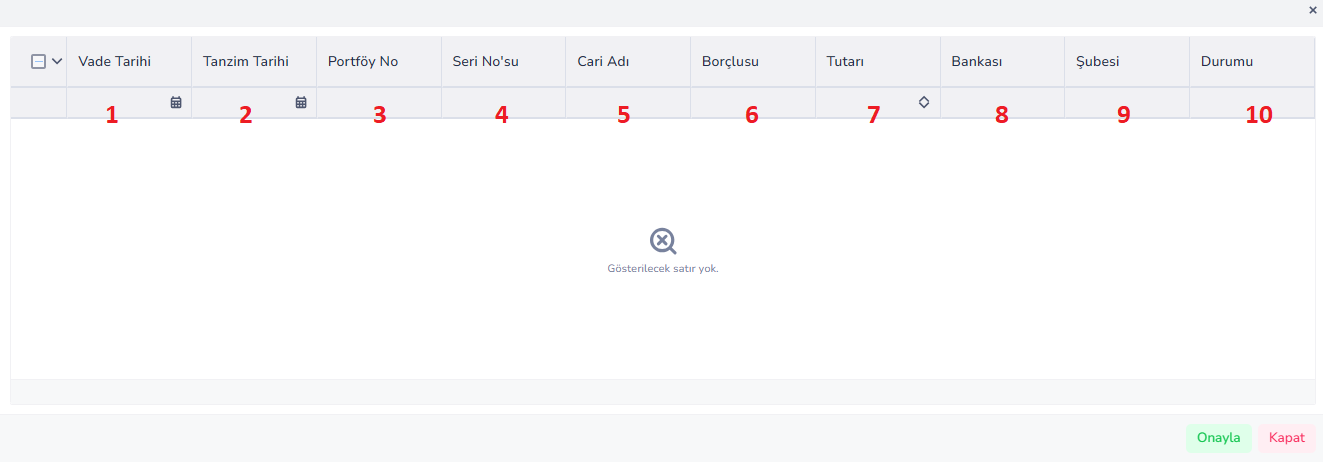
Përshkrim
Procesi i lëshimit (miratimit) të çeqeve të klientit i referohet biznesit që transferon çeqet që merr nga klientët te një person ose kompani tjetër pa i mbledhur ato. Si rezultat i këtij transaksioni, çeku hiqet nga portofoli i biznesit dhe transferohet te kreditori i ri dhe biznesi paguan borxhin përkatës me çek në vend të parave të gatshme. Në këtë proces, maturimi i çekut, sasia dhe informacioni i debitorit nuk ndryshojnë, ndryshon vetëm pronari i çekut.
OFTIMI I KONTROLLIT TONË (CIKLI)
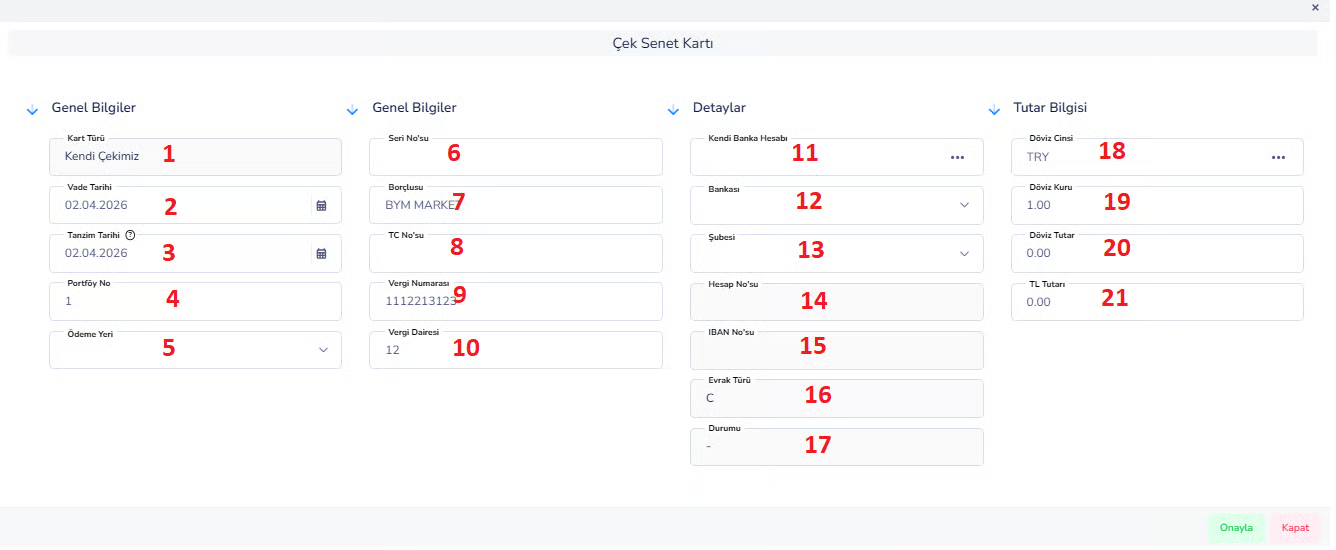
Informacionet aktuale / të kompanisë:
6. Numri serial:Është numri serial i çekut. 7. Debitori:Tregon personin ose kompaninë që do të paguajë çekun. 8. Numri TR: Është numri i identifikimit të debitorit. 9. Numri Tatimor:Ky është numri tatimor i përdorur për kompaninë. 10. Zyra Tatimore:Kjo është zyra e taksave me të cilën është e lidhur kompania.Informacion bankar dhe detaje:
11. Llogaria e vet bankare:Kjo është llogaria bankare e kompanisë me të cilën është lidhur çeku. 12. Banka: Ky është informacioni bankar të cilit i përket çeku. 13. Dega:Ky është informacioni i degës së bankës. 14. Numri i llogarisë: Numri i llogarisë bankare. 15. Numri IBAN: Është numri i llogarisë bankare ndërkombëtare. 16. Lloji i dokumentit:Lloji i dokumentit (p.sh.: Check = C). 17. Statusi:Statusi aktual i çekut (aktiv, i mbyllur, etj.).Informacioni për shumën:
18. Lloji i monedhës:Vendi i përdorur në transaksion. 19. Kursi i këmbimit:Informacion për kursin e këmbimit. 20. Shuma e monedhës së huaj: Shuma e bazuar në valutë të huaj. 21. Shuma TL: Ekuivalenti i Lirës Turke. , Çfarë ndodh pas procedurës?- Çeku nuk është më në portofolin e biznesit
- I jepet palës tjetër
- Borxhi është shlyer ose reduktuar
- Paratë dalin nga banka në datën e maturimit
- Ky kontroll nuk është krijuar rishtazi
- Ka ardhur nga periudha e mëparshme
- Në përgjithësi nuk krijon një riregjistrim në kontabilitet
- Është thjesht një lëvizje e vlerës aktuale
ÇËSHTJA E KONTROLLIT TË KLIENTIT (QARKULLIMI) (QARKULLIMI)
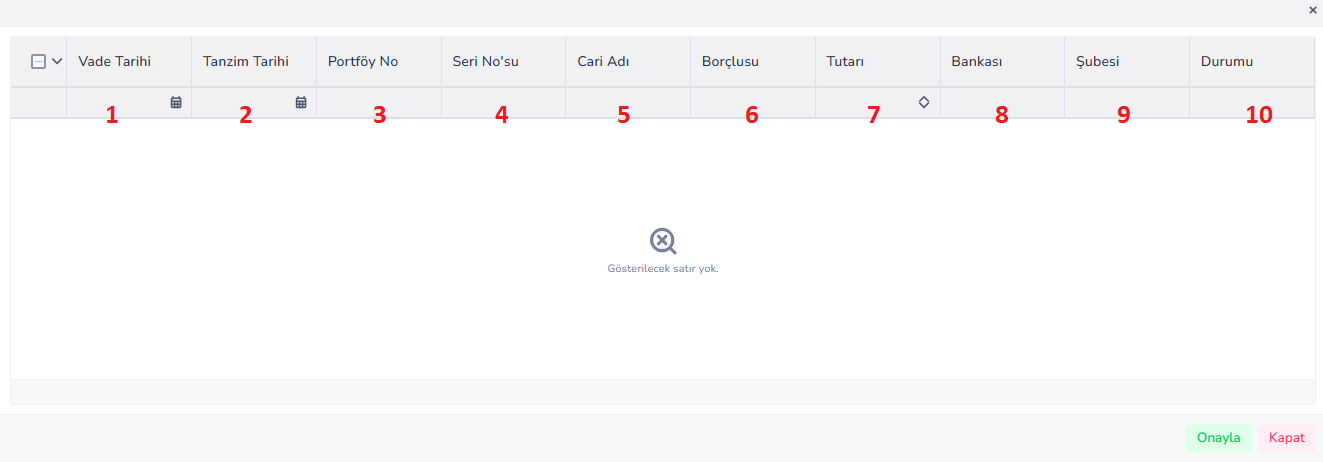
- Përdorimi i Kontrollit të Përmbysjes Përdoret kontrolli i klientit nga periudha e mëparshme.
- Transaksioni i miratimit Ky çek i transferohet një personi ose kompanie tjetër.
- Qëllimi: Në vend të pagesës me para në dorë, borxhi shlyhet me çek.
Hapat e procesit:
- Kontrollo përzgjedhjen e transferimit të klientit është zgjedhur nga sistemi.
- Detyra aktuale Çeku lëshohet në një llogari rrjedhëse (furnizues, etj.)
- Transaksioni i portofolit Çeku hiqet nga portofoli.
- Çeku i transferimit i transferohet përfituesit të ri.
Përshkrimet e fushave:
1. Data e maturimit:Data në të cilën do të mblidhet çeku. Është informacion i pandryshueshëm, origjinal. 2. Data e lëshimit:Data kur është lëshuar çeku. Përgjithësisht i përket periudhës së vjetër. 3. Numri i portofolit:Numri i portofolit me të cilin është i lidhur çeku. , 4. Numri serial:Është numri unik i çekut. 5. Emri aktual:Personi ose kompania tek e cila është transferuar çeku. Ai është një kreditor i ri. 6. Debitori:Personi ose kompania kryesore që do të paguajë çekun. Konstante. 7. Shuma:Vlera monetare e çekut. 8. Banka: / 9. Dega Informacioni i bankës dhe degës së cilës i përket çeku. 10. Statusi:Statusi i çekut ndryshon pas transaksionit. Shembull: E miratuar Statusi pas procedurës- Statusi i portofolit Çeku hiqet nga portofoli i kompanisë.
- Çeku i pronësisë kalon te një kompani tjetër.
- Situata e parave të gatshme Biznesi nuk mbledh para.
- Statusi i Borxhit Borxhi paguhet me çek.
KONTROLLO MJEKËSINË E REZULTATEVE TË BANKËS
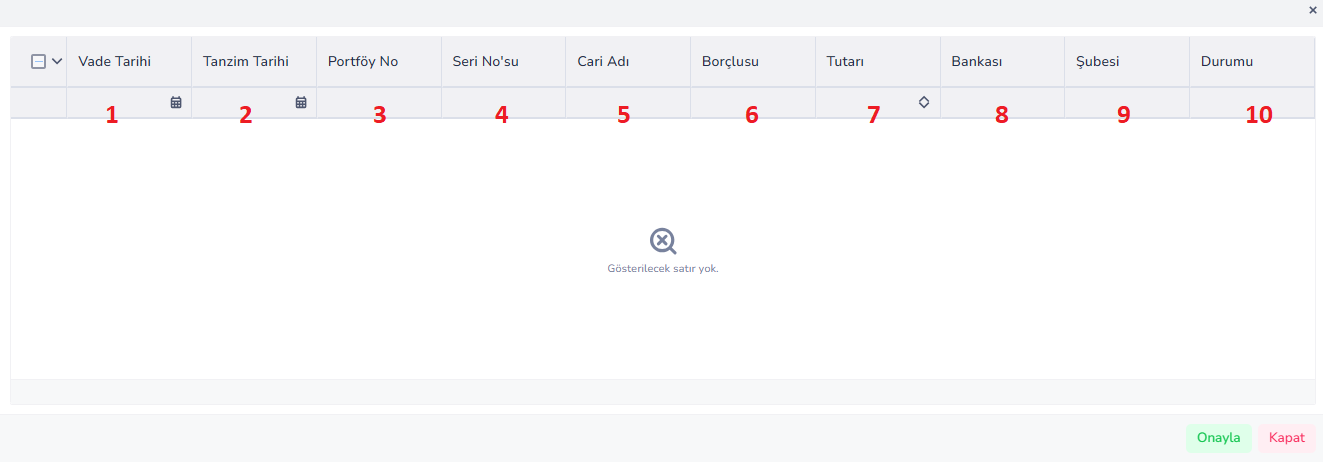
Përkufizimi i transaksionit:
Është procesi i mbledhjes së çekut të mbajtur nga biznesi duke ia dhënë bankës. Çeku dërgohet në bankë dhe fillon procesi i arkëtimitÇfarë bëhet në transaksion?
Kontrolli zgjidhet nga sistemi Çeku dërgohet në bankë për arkëtim Çeku del nga portofoli dhe hyn në procesin bankarFushat dhe kuptimet e tyre:
1. Data e maturimit:Data kur do të mblidhet çeku 2. Data e lëshimit:Data kur është lëshuar çeku 3. Numri i portofolit:Numri i portofolit me të cilin është i lidhur çeku 4. Numri serial:Numri unik i çekut 5. Emri i klientit:Klienti / klienti të cilit i përket çeku 6. Debitori:Personi/shoqëria që do të paguajë çekun 7. Shuma:Vlera monetare e çekut 8. Banka:Banka ku do të bëhet arkëtimi 9. Dega:Dega e bankës 10. Statusi:Statusi i transaksionit të çekut • Shembull: I mbledhur Çfarë ndodh pas procedurës?- Çeku nuk shfaqet më në portofol
- Dërguar në bankë
- Fillon procesi i grumbullimit
- Banka i mbledh paratë në datën e maturimit
Logjika kritike:
- Çeku nuk ndryshon duart në këtë transaksion
- Banka bëhet ndërmjetëse
- Nëse mblidhen, paratë transferohen në llogari
- Nëse nuk mund të mblidhet, mund të jetë i pashlyer
Përshkrim
Procesi i arkëtimit të Check out bankës i referohet procesit të mbledhjes së çeqeve të mbajtura nga biznesi duke i dhënë ato bankës. Si rezultat i këtij procesi, çeku hiqet nga portofoli dhe transferohet në bankë. Banka e mbledh çekun në datën e maturimit dhe nëse ka sukses, shuma transferohet në llogarinë e biznesit.GARANCI BANKARE E RREGULLIMIT
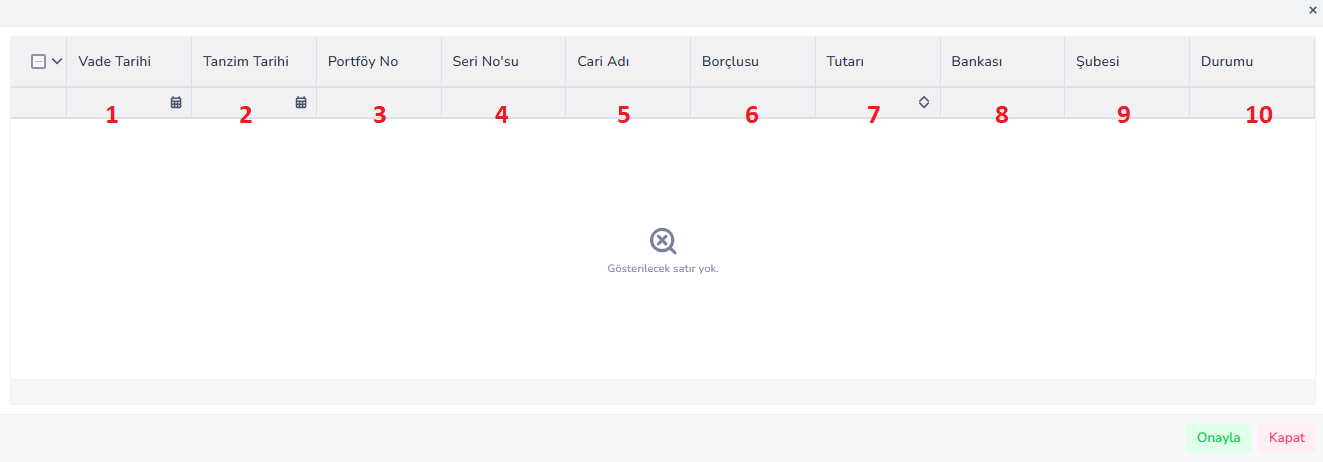
Përkufizimi i transaksionit:
Dhënia e çekut të mbajtur nga biznesi në bankë si kolateral (siguri) Çeku nuk mblidhet, thjesht depozitohet në bankë si garanci. Çfarë bëhet në transaksion? Kontrolli zgjidhet nga sistemi Çeku i jepet bankës si kolateral. Çeku hiqet nga portofoli dhe futet në procesin e kolateralit.Lista e kolonave:
1. Data e maturimit:Është data e maturimit (arkëtimit) të çekut. 2. Data e lëshimit:Data kur është lëshuar çeku 3. Numri i portofolit:Numri i portofolit me të cilin është i lidhur çeku 4. Numri serial:Numri unik i çekut 5. Emri i klientit:Klienti / klienti të cilit i përket çeku 6. Debitori:Personi/shoqëria që do të paguajë çekun 7. Shuma:Vlera monetare e çekut 8. Banka:Banka së cilës i është dhënë si kolateral 9. Dega:Dega e bankës 10. Statusi: Statusi i transaksionit të çekut • Shembull: i garantuar , Çfarë ndodh pas procedurës?- Çeku është hequr nga portofoli
- I jepet bankës si kolateral
- Biznesi nuk mund ta përdorë këtë çek
- Banka e mban këtë çek si garanci
- Nuk ka hyrje parash në këtë transaksion
- Çeket nuk do të mblidhen
- Sigurimi ofrohet vetëm për transaksione krediti ose financiare
Përshkrim
Transaksioni i garancisë bankare të daljes në dorëzim i referohet çeqeve të mbajtura nga biznesi që i jepen bankës për qëllime garancie. Si rezultat i këtij transaksioni, çeku hiqet nga portofoli dhe lihet si garanci në bankë. Çeku nuk mblidhet dhe nuk krijohet fluks parash, ai shërben vetëm si kolateral për transaksionet financiare.KONTROLLI I KLIENTIT TË PAGAVE TË TRANSAKSIONIT – LLOJET E KONTROLLOVE
1. KONTROLLO KTHIM TE KLIENTI
• Do të thotë t'ia ktheni klientit çekun e marrë më parë nga klienti. • Në përgjithësi bëhet në raste të tilla si transaksioni i pasaktë, anulimi ose kërkimi i kthimit. • Çeku hiqet nga portofoli i biznesit. • Çeku nuk shfaqet më në dorën e biznesit. • Meqenëse i dorëzohet klientit, përgjegjësia e përcjelljes i kalon klientit.2. MBLEDHJA E çeqeve NGA PORTFOLIO
• Kontrolli i klientit i mbajtur nga biznesi mblidhet drejtpërdrejt. • Me fjalë të tjera, çeku konsiderohet se është arkëtuar drejtpërdrejt pa shkuar në bankë si kolateral apo ndonjë transaksion tjetër. • Çeku hiqet nga portofoli. • Shuma e çekut konsiderohet e arkëtuar. • Të arkëtueshmet rrjedhëse janë mbyllur ose reduktuar.3. MBLEDHJA E ÇEKUT NË BANKA
• Çeku i marrë nga klienti i jepet bankës dhe futet në procesin e arkëtimit. • Çeku nuk konsiderohet më në portofol por përpunohet në bankë. • Mbledhja mund të mos ndodhë menjëherë; Ajo gjurmohet përmes bankës. • Statusi i çekut është në arkëtim në bankë. • Në fund të fundit, llogaria e arkëtueshme mbyllet kur banka e mbledh atë.4. KONTROLLI BONUS NË PORTFOLIO
• Është një situatë ku çeku në portofolin e biznesit nuk mund të arkëtohet. • Rezulton se çeku kërcen. • Me fjalë të tjera, pagesa nuk është marrë në datën e skadimit të çekut. • Çeku nuk konsiderohet i arkëtuar. • Rreziku aktual vazhdon, e arkëtueshme nuk është mbyllur. • Nëse është e nevojshme, fillon procesi i ndjekjes ligjore ose financiare.5. CHEK BONUS NË BANKA
• Çeku i dhënë bankës për arkëtim kthehet i çnderuar nga banka. • Me fjalë të tjera, çeku i është dhënë bankës por pagesa nuk është marrë. • Procesi i arkëtimit bankar të çekut dështon. • Çeku bëhet i rikthyer. • Meqenëse të arkëtueshmet nuk janë mbledhur, rreziku aktual vazhdon.6. KONTROLLO KTHIMIN NGA KLIENTI NË PORTOFOLI
• Është rifutja e një çeku që më parë ka qenë jashtë portofolit për shkak të një transaksioni tjetër në portofolin e biznesit. • Për shembull, mund të përdoret në transaksionet e korrigjimit ose rimbursimit me klientin. • Çeku fillon të shfaqet sërish në duart e biznesit. • Monitorohet në mënyrë aktive në portofol. • Mund të jetë subjekt i transaksioneve të mëvonshme të mbledhjes, miratimit ose kthimit.7. KTHIMI I CEKONIT NGA BANKA NË PORTOFOLI
• Është kthimi i çekut të dhënë në bankë për qëllime arkëtimi ose garancie në portofolin e biznesit. • Pra çeku është marrë mbrapsht nga banka. • Çeku nuk shfaqet më në bankë. • Është gjurmuar sërish në portofolin e biznesit. • Nëse dëshironi, mund t'i nënshtrohet rimbledhjes, garancisë ose transaksionit të miratimit.8. KTHIMI I KONTROLLIT BONUS NGA KLIENTI
• Kthimi i çekut të kthyer te klienti. • Në vend që ta mbajë këtë çek, biznesi ia kthen atë klientit. • Çeku hiqet nga portofoli. • Informacioni mbi reciprocitetin ruhet, por përgjegjësia fizike dhe operacionale i kthehet klientit. • Zakonisht një kërkesë e re pagese ose një mënyrë alternative arkëtimi del në pah.9. KONTROLLI I MBLEDHUR NGA QARKULLIMI
• Është kur arkëtohet një çek i firmosur më parë për një person ose kompani tjetër. • Me fjalë të tjera, kontrolli është finalizuar përmes procesit të miratuar, jo nga biznesi. • Çeku nuk është më një transaksion i hapur. • Marrëdhënia e borxhit ose e kredisë mbyllet sipas transaksionit përkatës. • Kontrolli konsiderohet i suksesshëm.10. KONTROLLI I PAMBLEZUAR
• Është situata kur pagesa nuk merret edhe pse çeku është në proces arkëtimi. • Kjo mund të ketë rezultate të ngjashme si një kontroll i kthyer, por theksohet mosmbledhshmëria procesore. • Pagesa e pritur nga çeku nuk ndodh. • Të arkëtueshmet rrjedhëse nuk janë mbyllur. • Kontrolli mund të kërkojë gjurmim, kthim ose veprim ligjor shtesë.11. KTHIMI I PORTOFOLIT TË KONTROLLIT BONUS
• Çeku i kthyer i kthehet biznesit për t'u monitoruar në portofol. • Çeku rifutet në portofol kur më parë ishte në një status tjetër. • Por nuk konsiderohet më një kontroll normal, por një kontroll i rrezikshëm/problematik. • Biznesi ruan sërish këtë kontroll. • Në fazën tjetër, mund të ndërmerret një negocim i ri arkëtimi, rimbursim ose veprim ligjor me klientin.Përmbledhje logjike e përgjithshme:
Qëllimi kryesor në të gjitha këto kategori është të mbahen gjurmët e fazës në të cilën është kontrolli. Sistemi në fakt gjurmon: • Kush e ka çekun tani? • A është në portofol, në bankë apo në klient? • A është mbledhur apo jo? • A ishte i pashlyer? • A u kthye? • A ka përfunduar transaksioni, a mbetet rreziku?PAGAT E TRANSAKSIONIT KONTROLLI TONA – LLOJET E KONTROLLOVE
1. CHEKET TONA TË KTHYRA NGA KLIENTI
• Çeku që i kemi dhënë më parë klientit i kthehet biznesit. • Domethënë çeku nuk është përdorur apo kthyer nga pala tjetër. • Çeku hyn sërish në portofolin e biznesit • I ripërdorshëm (pagesë, miratim, etj.) • Kontrolli i biznesit mbi çekun fillon sërish.2. ÇEKET TANË TË PAGUARA KLIENTIT
• Çeku i lëshuar nga biznesi është arkëtuar nga klienti • Me fjalë të tjera, çeku është paguar në maturim dhe transaksioni ka përfunduar. • Kontrolli tani është mbyllur • Shlyhet borxhi përkatës i biznesit. • Çeku shfaqet si “me pagesë” në sistemLogjika e përgjithshme:
Përqendrohuni në këto kategori: • Çeku është i yni (çeku që i përket biznesit) • I jepet palës tjetër • Ose e kthyer (e kthyer) • Ose e paguar plotësisht (e mbyllur)A ishte i dobishëm ky dokument?
Nëse mungon diçka ose mund të përmirësohet, njoftoni ekipin tonë të mbështetjes.